
Briefing, Wirtschaft, Economy, Germany, Wachstum, Economic Growth, BIP, GDP, OECD, Wachstumspfad, Innovation, Schuldeneskalation, Inflation, Exportnation, Verbraucher, Wohlstandsverlust, Preisrallye, China, USA, Indien, EU, Frankreich, Eurozone, AAA-Rating, Bonität
Wir wollen ja gute Nachrichten nicht verschweigen, ordnen sie aber auch entsprechend ein. Da wir die Daten zur Entwicklung der deutschen Wirtschaft regelmäßig besprechen, tun wir dies auch dann, wenn sie besser ausfallen als erwartet, wie eine neue Statista-Grafik zeigt:
Infografik: OECD hebt Prognose für deutsche Wirtschaft an | Statista
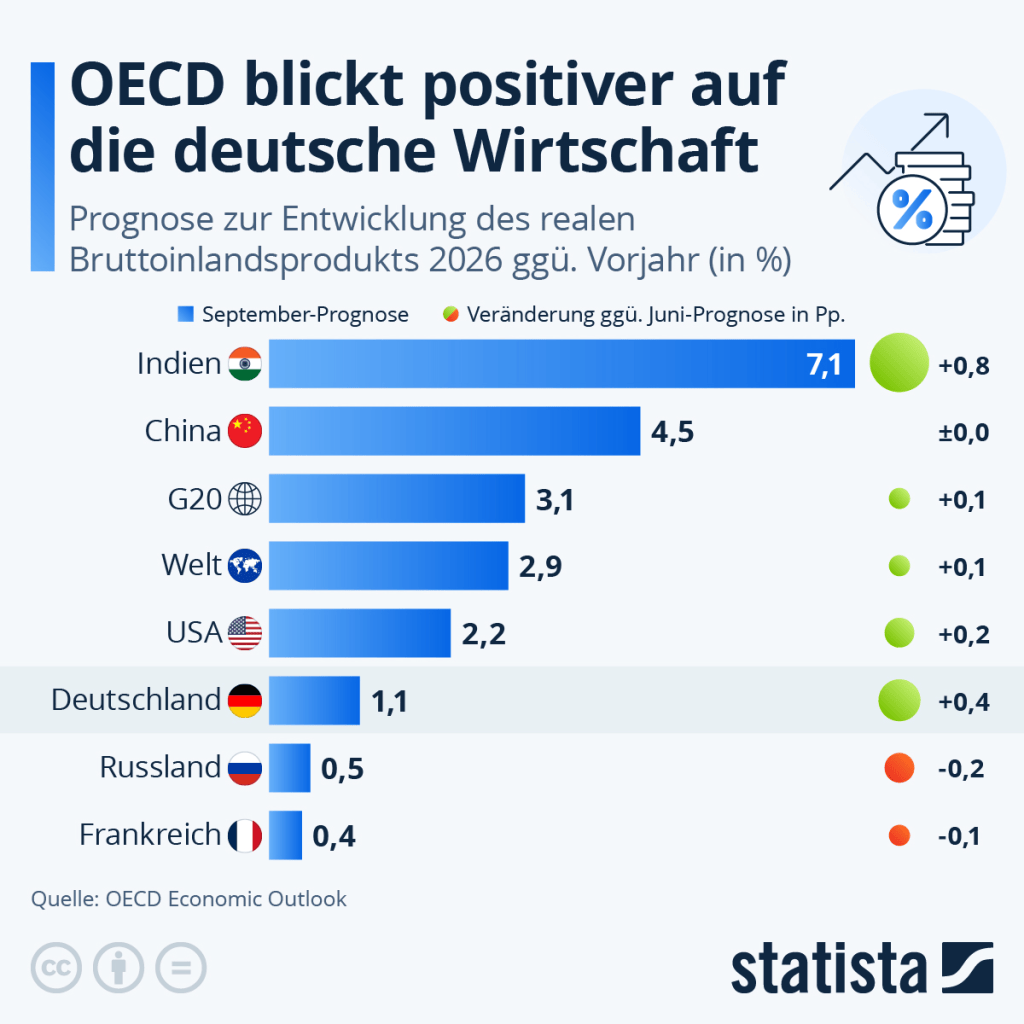
Die deutsche Wirtschaft dürfte laut September-Prognose der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) 2026 deutlich schneller wachsen als noch in der Juni-Prognose erwartet: Die OECD hebt die Prognose für das reale Bruttoinlandsprodukt auf 1,1 Prozent und damit um 0,4 Prozentpunkte gegenüber der Juni-Schätzung an. Diese Anpassung ist die markanteste unter den großen Volkswirtschaften im gezeigten Ländervergleich und signalisiert, dass die deutsche Konjunktur nach einer schwächeren Phase spürbar an Fahrt gewinnt.
Auch die führenden Wirtschaftsforschungsinstitute in Deutschland haben in ihrem Gemeinschaftsgutachten die Wachstumsprognosen für die hiesige Wirtschaft zuletzt angehoben. Als Grund dafür führen sie laut Handelsblatt unter anderem an, dass die Auswirkungen durch die geopolitischen Krisen sich abgeschwächt haben und die Impulse durch die erhöhten Staatsausgaben für Verteidigung sowie Infrastruktur wirken.
Im weiteren internationalen Vergleich der OECD bleibt Indien mit einem Plus von 7,1 Prozent Spitzenreiter, China wächst mit 4,5 Prozent stabil, und die USA liegen bei 2,2 Prozent (Juni-Prognose: 2,0 Prozent). Gegenüber der vorherigen Prognose verbucht somit nur Deutschland eine der stärkeren Aufwärtskorrekturen, Frankreich und Russland wurden hingegen nach unten korrigiert.
Laut OECD wurden die wirtschaftlichen Auswirkungen des Nahostkonflikts durch umfangreiche Ölvorräte, zusätzliche Lieferungen aus Regionen außerhalb des Golfgebiets sowie staatliche Stützungsmaßnahmen begrenzt. Auch die anhaltend starken Investitionen im Bereich der künstlichen Intelligenz hätten dazu beigetragen, Produktion, Handel und Wachstum zu stützen.
Analyse
Die angehobene OECD-Prognose von 1,1 Prozent Wachstum für Deutschland im Jahr 2026 ist eher ein Zeichen der Stabilisierung als der Beginn eines überzeugenden Aufschwungs. Gemessen an der außergewöhnlich langen deutschen Stagnation, den stark steigenden staatlichen Defiziten und der erneuten Energiepreisbelastung fällt dieses Wachstum sehr bescheiden aus.[reuters][destatis]
Ein Aufschwung auf niedrigem Niveau
Die im Text verlinkte OECD-Grafik beziehungsweise die dazugehörigen Prognosewerte zeigen eine für Deutschland zunächst erfreuliche Korrektur: Statt der im Juni erwarteten 0,7 Prozent rechnet die OECD nun mit real 1,1 Prozent Wachstum im Jahr 2026. Für 2027 erwartet sie ebenfalls 1,1 Prozent. Damit liegt Deutschland leicht über der Prognose für die Euro-Zone insgesamt, die bei jeweils 1,0 Prozent liegt. Zugleich bleibt Deutschland weit hinter der Weltwirtschaft zurück, für die die OECD 2,9 Prozent für 2026 und 3,0 Prozent für 2027 prognostiziert. China soll 2026 um 4,5 Prozent wachsen, die USA um 2,2 Prozent.[reuters]
Die Zahl von 1,1 Prozent darf deshalb nicht isoliert als Erfolgsmeldung gelesen werden. Sie markiert vor allem eine Verbesserung gegenüber einem ausgesprochen schwachen Ausgangspunkt. Deutschland hat nach zwei Rezessionsjahren 2023 und 2024 im Jahr 2025 nur 0,2 Prozent reales Wachstum erreicht. Die Europäische Kommission beschreibt die deutsche Erholung seit der Pandemie ausdrücklich als eine der schwächsten unter den fortgeschrittenen Volkswirtschaften. In dieser Perspektive ist ein Plus von etwas über einem Prozent nicht der Beleg, dass die deutsche Wachstumsmaschine wieder läuft. Es ist eher der erste, zaghafte Schritt, nach Jahren des Stillstands überhaupt wieder Boden gutzumachen.[destatis]
Der entscheidende Punkt lautet: Selbst wenn Deutschland 2026 und 2027 jeweils um 1,1 Prozent wachsen sollte, wird ein großer Teil der verlorenen relativen Dynamik nicht aufgeholt. Andere große Volkswirtschaften sind in derselben Zeit weitergewachsen, haben ihre Kapitalstöcke erweitert, neue Technologien skaliert, Energiequellen erschlossen und internationale Marktanteile gesichert. Deutschland dagegen kämpft weiterhin mit hoher Regulierungslast, schwacher privater Investition, einer alternden Erwerbsbevölkerung, Fachkräftemangel, schleppenden Genehmigungsverfahren und erheblichen Problemen in energieintensiven Branchen. Die OECD selbst verweist auf eben diese strukturellen Bremsen: Bürokratie, Wettbewerbshürden, Arbeitskräfteknappheit und schwache Produktivitätsdynamik.[reuters][bundeswirtschaftsministerium]
Die wirtschaftspolitische Tonlage sollte daher nüchtern sein: Das Land verlässt möglicherweise die Stagnation, aber noch nicht seine strukturelle Wachstumsschwäche.
Wachstum gegen neue Schulden
Besonders kritisch wird das Bild, wenn man den Wachstumsimpuls mit der fiskalischen Expansion ins Verhältnis setzt. Ein Teil des erwarteten Wachstums beruht nicht auf einem aus eigener Kraft wiedererstarkenden privaten Sektor, sondern auf mehr staatlichen Ausgaben, insbesondere für Verteidigung, Infrastruktur und öffentliche Investitionen. Das ist grundsätzlich nicht falsch: Deutschland hat einen offensichtlichen Investitionsstau bei Schienen, Brücken, Schulen, Netzen, Digitalisierung, Wohnungsbau und kommunaler Infrastruktur. Nach Jahren einer zu engen Ausgabenpolitik können kreditfinanzierte Zukunftsinvestitionen ökonomisch vernünftig sein.
Entscheidend ist aber, wofür die Schulden eingesetzt werden und ob sie langfristig die Produktionsfähigkeit der Wirtschaft steigern.
Die Zahlen zeigen eine deutliche Diskrepanz zwischen realem Wachstum und der Verschlechterung der öffentlichen Finanzlage. Nach der Frühjahrsprognose der Europäischen Kommission soll das reale BIP 2026 um 0,6 Prozent und 2027 um 0,9 Prozent wachsen. Gleichzeitig soll das gesamtstaatliche Defizit von 2,7 Prozent des BIP im Jahr 2025 auf 3,7 Prozent 2026 und 4,1 Prozent 2027 steigen. Die öffentliche Schuldenquote soll in derselben Zeit von 63,5 auf 65,8 und schließlich 68,0 Prozent des BIP klettern.[destatis]
Auch die jüngeren Einschätzungen des Kiel Instituts zeichnen dieses Muster: Für 2026 wird ein reales BIP-Wachstum von 1,3 Prozent prognostiziert, bei einem staatlichen Finanzierungssaldo von minus 4,0 Prozent des BIP. Für 2027 stehen 1,0 Prozent Wachstum einem Defizit von minus 4,1 Prozent gegenüber; die Bruttoschuldenquote soll dann bei 66,0 Prozent liegen und 2028 68,5 Prozent erreichen.[bundeswirtschaftsministerium]
| Kennzahl | 2025 | 2026 | 2027 |
|---|---|---|---|
| Reales BIP-Wachstum, Prognose der EU-Kommission | 0,2% | 0,6% | 0,9% |
| Staatliches Defizit | −2,7% des BIP | −3,7% des BIP | −4,1% des BIP |
| Öffentliche Schuldenquote | 63,5% des BIP | 65,8% des BIP | 68,0% des BIP |
Die Gegenüberstellung ist kein einfacher „Euro-für-Euro“-Vergleich; ein Staatsdefizit ist nicht gleichbedeutend mit neuem Schuldenstand, und das nominale BIP wächst auch durch Inflation. Dennoch ist die Richtung eindeutig: Der Fiskus setzt deutlich stärkere Impulse, als sich anschließend in zusätzlicher realer Wirtschaftsleistung niederschlägt. Die Schuldenquote steigt, obwohl die Wirtschaft wächst. Das ist ein Warnsignal dafür, dass die Ausgabenexpansion die langfristige Wachstumsschwäche bisher nur unzureichend überwindet.[destatis]
Dabei muss man fair bleiben. Ein Teil der höheren Defizite ist sicherheits- und geopolitisch begründet. Verteidigungsausgaben sind nach der europäischen Sicherheitslage nicht beliebig verschiebbar. Ebenso kann die Sanierung öffentlicher Infrastruktur jahrzehntelang aufgestaute Schäden beheben. Diese Ausgaben sind nicht automatisch „verloren“. Gut geplante Verkehrswege, Energienetze, digitale Verwaltung, kommunale Infrastruktur und Bildungskapazitäten können die Produktivität erhöhen und private Investitionen anziehen.
Der kritische Einwand richtet sich daher nicht gegen jede Kreditaufnahme, sondern gegen die Gefahr eines finanzpolitischen Selbstbetrugs: Wenn milliardenschwere Sondervermögen, Verteidigungsausgaben, Transfers und Subventionen kurzfristig das BIP stützen, kann dies eine Konjunkturerholung sichtbar machen, ohne dass die deutsche Wirtschaft im Kern wettbewerbsfähiger wird. Das Wachstum wäre dann stark staatlich alimentiert, während die privatwirtschaftliche Dynamik, die Investitionsneigung und die industrielle Wertschöpfung weiter schwach bleiben.
Die EU-Kommission beschreibt genau dieses Risiko indirekt: Die Investitionserholung soll „weitgehend wegen der öffentlichen Komponente“ stattfinden; Exporte dürften nach drei Jahren Rückgang weitgehend stagnieren. Das ist ein ernüchternder Befund für ein Land, dessen Wohlstand lange stark vom industriellen Exportmodell getragen wurde.[destatis]
KI: Impuls, aber kein deutscher Selbstläufer
Der letzte Absatz des Artikels verweist auf Krisenresilienz und das Wachstumspotenzial von KI-Investitionen. Richtig gelesen ist das zunächst eine Aussage über die Weltwirtschaft und über OECD-Räume insgesamt, nicht primär ein Beweis für einen deutschen KI-getriebenen Aufschwung.
Die OECD erwartet weltweit 2,9 Prozent Wachstum 2026 und 3,0 Prozent 2027. Als konjunkturelle Stütze nennt sie unter anderem hohe KI-Investitionen. Reuters zitiert OECD-Experten zudem mit dem Hinweis, dass Deutschlands Exportentwicklung im ersten Halbjahr 2026 von der gestiegenen Nachfrage nach Elektronikprodukten und Ausrüstungen im KI-Boom profitiert habe. Das ist etwas anderes als die Behauptung, Deutschland sei selbst ein zentraler Wertschöpfungsstandort des KI-Booms.[reuters]
Tatsächlich liegt der Schwerpunkt der gegenwärtig extrem kapitalintensiven KI-Investitionen vor allem bei großen US-Technologiekonzernen, Cloud-Anbietern, Halbleiterproduzenten, Rechenzentrumsbetreibern und den entsprechenden Zuliefernetzwerken in Nordamerika und Ostasien. Dort entstehen ein großer Teil der Modelle, Cloud-Plattformen, Grafikprozessoren, spezialisierten Chips und Datenzentren. Deutschland kann daran mittelbar verdienen: durch Maschinenbau, Automatisierung, Sensorik, Spezialchemie, Industrieausrüstung, Unternehmenssoftware, Forschung und durch die Anwendung von KI in der Industrie. Der unmittelbare Wachstumsschub fällt aber voraussichtlich geringer aus als in Ländern, in denen die großen Plattform-, Chip- und Cloud-Konzerne sitzen.
Insofern ist die Skepsis berechtigt: Die Formulierung, KI könne die Konjunktur stützen, ist auf Deutschland nur mit Einschränkungen übertragbar. Für Deutschland ist KI zunächst eher ein möglicher Produktivitätshebel als eine sichere kurzfristige Wachstumsquelle. Damit dieser Hebel tatsächlich wirkt, müssten mehrere Voraussetzungen erfüllt sein:
- Unternehmen müssten KI nicht nur testen, sondern breit in Produktion, Verwaltung, Vertrieb, Forschung und Dienstleistungen integrieren.
- Kleine und mittlere Unternehmen bräuchten Zugang zu Fachkräften, Rechenkapazitäten, verlässlichen Daten und anwendbaren Standards.
- Verwaltungen müssten ihre digitalen Grundlagen modernisieren, statt KI auf analoge, überregulierte und fragmentierte Abläufe aufzusetzen.
- Energie und Netze müssten ausreichend verfügbar, bezahlbar und planbar sein.
- Bildung, Weiterbildung und Arbeitsmarktpolitik müssten den Beschäftigten helfen, KI produktiv zu nutzen, statt die Technologie nur als Rationalisierungsbedrohung zu erleben.
Ohne diese Voraussetzungen kann KI in Deutschland zwar einzelne Unternehmen effizienter machen, aber nicht kurzfristig die gesamtwirtschaftliche Schwäche kompensieren. Vielmehr droht ein gegenteiliger Effekt: Deutsche Firmen kaufen teure KI-Infrastruktur, Cloud-Dienstleistungen und Software aus dem Ausland ein, während ein erheblicher Teil der Wertschöpfung bei ausländischen Plattformanbietern anfällt. Der Nutzen für die heimische Produktivität wäre dann vorhanden, aber der direkte Wachstums- und Gewinnimpuls im Inland begrenzt.
Die OECD-Warnung vor fallenden Gewinnerwartungen in der KI-Branche ist außerdem wichtig. Wenn sich die überhöhten Erwartungen an KI nicht rasch in Erträge verwandeln, können Aktienkurse, Investitionsbereitschaft und Exportnachfrage sinken. Die KI-Erzählung ist damit kein risikofreier Wachstumsmotor, sondern auch ein potenzieller Verstärker internationaler Finanzmarkt- und Technologierisiken.[reuters]
Energiepreise und die Frage des Wohlstands
Noch problematischer wird die Bewertung des Wachstums, wenn man sie aus Sicht privater Haushalte betrachtet. Wirtschaftswachstum ist nicht automatisch Wohlstandsgewinn. Entscheidend ist, ob die zusätzlichen Einkommen real steigen, ob Wohnen, Mobilität, Wärme und Lebensmittel bezahlbar bleiben, ob öffentliche Leistungen besser werden und ob Beschäftigung gesichert wird.
Die Europäische Kommission stellt fest, dass der Energiepreisschock Kosten und Preise erhöht und dadurch Realeinkommen sowie Gewinnmargen belastet. Für 2026 erwartet sie eine Inflationsrate von 2,9 Prozent; Auslöser seien vor allem stark gestiegene Kraftstoffpreise infolge des Konflikts im Nahen Osten. Die vorübergehende steuerliche Entlastung bei Kraftstoffen habe nur temporär geholfen; die Energiepreise dürften im Prognosezeitraum nur leicht zurückgehen.[destatis]
Das trifft die Bevölkerung ungleich. Wer ein hohes Einkommen, Wohneigentum mit moderner Heizung, gute ÖPNV-Anbindung und einen sicheren Arbeitsplatz hat, kann höhere Preise eher auffangen. Besonders belastet werden dagegen Haushalte mit geringem oder mittlerem Einkommen, Menschen in ländlichen Regionen oder am Stadtrand, Pendlerinnen und Pendler, Beschäftigte mit festen Mobilitätskosten sowie Familien, deren Budget ohnehin durch Miete, Lebensmittel, Energie und Betreuungskosten stark beansprucht wird.
Ein reales BIP-Plus von 1,1 Prozent kann volkswirtschaftlich positiv sein und dennoch im Alltag kaum spürbar sein. Wenn die Preise für Energie und Kraftstoffe steigen, dann wird ein Teil möglicher Lohnzuwächse unmittelbar wieder abgeschöpft. Höhere Energiepreise erhöhen nicht nur die Tankrechnung. Sie verteuern Logistik, Produktion, Bau, Handel und Dienstleistungen. Das wirkt sich über viele Preisstufen hinweg auf die Lebenshaltungskosten aus.
Auch für Unternehmen sind hohe und volatile Energiepreise mehr als ein kurzfristiges Ärgernis. Energieintensive Industrien benötigen Investitionssicherheit über Jahre hinweg. Wenn Strom-, Gas- und Kraftstoffkosten schwer kalkulierbar bleiben, werden Produktionsverlagerungen, Investitionsverschiebungen und eine vorsichtigere Standortpolitik wahrscheinlicher. Gerade dann schwächt sich jene private Investitionsdynamik ab, die Deutschland für dauerhaftes Wachstum eigentlich dringend braucht.
Fazit: Stabilisierung ist nicht Strukturwende
Der jüngste Ausblick ist besser als die deutsche Konjunkturlage noch vor wenigen Monaten. Das sollte man anerkennen. Stärkere Exporte, wachsende öffentliche Investitionen und ein etwas robusteres Umfeld können Deutschland aus der jahrelangen Lähmung führen. Dass die OECD ihre Prognose für 2026 von 0,7 auf 1,1 Prozent angehoben hat, ist daher kein irrelevanter Vorgang.[reuters]
Aber die politische und öffentliche Interpretation sollte deutlich vorsichtiger ausfallen als eine Erfolgserzählung. Nach einer außergewöhnlich langen Stagnationsphase ist ein Wachstum von rund einem Prozent zu wenig, um Deutschlands relativen Rückstand rasch zu verkleinern. Es ist umso weniger überzeugend, wenn gleichzeitig die Defizite hochlaufen und die Schuldenquote erkennbar steigt.[destatis]
Die entscheidende Prüfgröße lautet nicht: Wächst das BIP 2026 leicht? Sondern: Entsteht aus den neuen Schulden ein dauerhaft höheres Produktionspotenzial? Werden Infrastruktur, Energieversorgung, Digitalisierung, Bildung, Kommunen und industrielle Erneuerung so verbessert, dass private Investitionen und Produktivität danach eigenständig wachsen? Oder finanziert Deutschland vor allem laufende Belastungen, militärische Beschaffung, Übergangshilfen und einen kurzfristigen staatlichen Nachfrageimpuls?
Beim Thema KI gilt dieselbe Nüchternheit. Der globale KI-Boom kann deutschen Exporteuren und Anwenderunternehmen helfen. Er ist aber kein Beleg dafür, dass Deutschland selbst zu den hauptsächlichen Gewinnern des Booms gehört. Die positive KI-Wirkung in der OECD-Prognose bezieht sich wesentlich auf die Weltwirtschaft und besonders auf die großen Technologie- und Investitionszentren. Deutschland kann profitieren, wenn es KI als Produktivitätsinstrument in Industrie, Mittelstand und Verwaltung umsetzt. Es profitiert aber nicht automatisch und erst recht nicht in einem Ausmaß, das Energieprobleme, Investitionshemmnisse und demografische Engpässe kurzfristig neutralisiert.[reuters][bundeswirtschaftsministerium]
Aus unserer Sicht lautet das angemessene Urteil deshalb: Die bessere Wachstumsprognose verdient Aufmerksamkeit, aber keinen wirtschaftspolitischen Jubel. Deutschland erlebt möglicherweise das Ende der akuten Stagnation, nicht jedoch den Beweis einer nachhaltigen Erneuerung. Solange Energie teuer bleibt, Kaufkraft unter Druck steht, private Investitionen nur langsam anspringen und das reale Wachstum hinter dem Tempo der fiskalischen Expansion zurückbleibt, ist offen, ob die Bevölkerung am Ende tatsächlich mehr Wohlstand gewinnt – oder lediglich ein etwas höheres BIP bei höheren Schulden und weiterhin hohen Lebenshaltungskosten.
Schlusskommentar
Wir haben die Analyse dieses Mal so schreiben lassen, dass sie bereits eine deutliche Wertung beinhaltet – es ist überhaupt noch nichts gewonnen, weder im Vergleich zu anderen Volkswirtschaften, noch für die Bevölkerung in Deutschland. Daraus leiten wir heute aber keinen Spin über notwendige strategische Wirtschaftspolitik anstelle des Herumdokterns an Symptomen mit Unmengen von Geld ab, sondern verweisen auf etwas, was erhebliche Folgen haben kann, wenn die Schulden weiterhin stärker expandieren als die Wirtschaftsleistung: Deutschland ist die letzte große Volkswirtschaft mit einem AAA-Rating. Alle anderen, die diese Bestnote haben, sind kleinere Länder. Wenn das letzte große EU-Land seine Bestnote verliert, hat das Folgen für die gesamte EU und besonders für den Euroraum. Höhere Zinsen für die Kapitalbeschaffung sind dann nicht nur für den deutschen Fiskus ein Problem, sondern lassen wieder Zweifel an der Stabilität der Eurozone aufkommen, denn weitere Ankerländer dieser Zone, wie Frankreich, sind bereits so weit verschuldet, dass man von einem Kontrollverlust sprechen kann. Wenn Deutschland hier aufschließt, kann sich eine Abwärtsspirale in Gang setzen. Sie würde insofern helfen, als der Euro schwächer würde, die Exporte günstiger – aber die Importe, von denen Deutschland auf dem Energiesektor immer noch stark abhängt, würden sich verteuern, und das träfe die Verbraucher am meisten, denn sie haben nicht die Möglichkeit, wie große Unternehmen, günstigere Exportpreise gegenrechnen zu können. Eine schuldenbedingte Mischung aus weiter hoher Inflation bei wirtschaftlicher Rezession halten wir durchaus für möglich. Und diese würde Deutschland, das nicht einmal die Vor-Corona-Wirtschaftsstärke wieder erreicht hat, besonders hart treffen. Und natürlich den hiesigen Arbeitsmarkt und Lebensstandard.
Dieses Mal könnten die deutschen Politiker nicht auf andere zeigen, weil sie selbst das Problem ausgelöst haben. Natürlich muss investiert werden, das ist offensichtlich. Aber findet das zielgerichtet statt, fördert es Zukunftsbranchen und Transformationstechnologien hinreichend? Ist also eine zwischenzeitlich höhere Schuldenaufnahme für die Verbesserung der Infrastruktur vertretbar? Wir haben starke Zweifel daran, dass die Merz-Regierung überhaupt in der Lage ist, strategisch zu handeln. Das 34-Punkte-Programm von vor einigen Monaten, das dem Wachstum so gut wie gar nicht helfen wird, spricht eine andere Sprache. Der jetzige Effekt einer leichten Verbesserung der Wachstumsdaten hat damit übrigens noch gar nichts zu tun, weil die darin verankerten Maßnahmen größtenteils noch gar nicht umgesetzt sind oder noch keine Wirksamkeit auf so kurze Sicht haben entfalten können.
Transparenz
Die Einleitung über der Grafik stammt von uns (TH), der Begleittext von Statista, die Analyse haben wir durch eine KI erstellen lassen, der Schlusskommentar ist wiederum von uns geschrieben (TH).
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


