
Briefing Wirtschaft, Economy, USA, Germany, Stockholder, Shareholder, Aktienbesitzer, Vermögenswerte, Einlagen, Rentenansprüche, Versorgungsansprüche, Börsencrash, Finanzcrash, Ungleichheit, Verteilungsgerechtigkeit, Renten, Bankeinlagen, Versorgungsansprüche, Aktienkapital, Anleihen, Börsennotierung, Altersvorsorge, Versicherungen, Kredite
Die kapitalbasierte Rente ist ein Renner der neoliberalen aktuellen Bundesregierung. Wenn schon die Deutschen privat nicht so gerne mit Aktien und anderen Börsenprodukten spekulieren, dann könnte der Staat das doch für sie übernehmen? Wir haben zur Statista-Grafik und zum Begleittext von Statista natürlich eine Mehrwert-Recherche durchführen lassen und kommentieren im Anschluss.
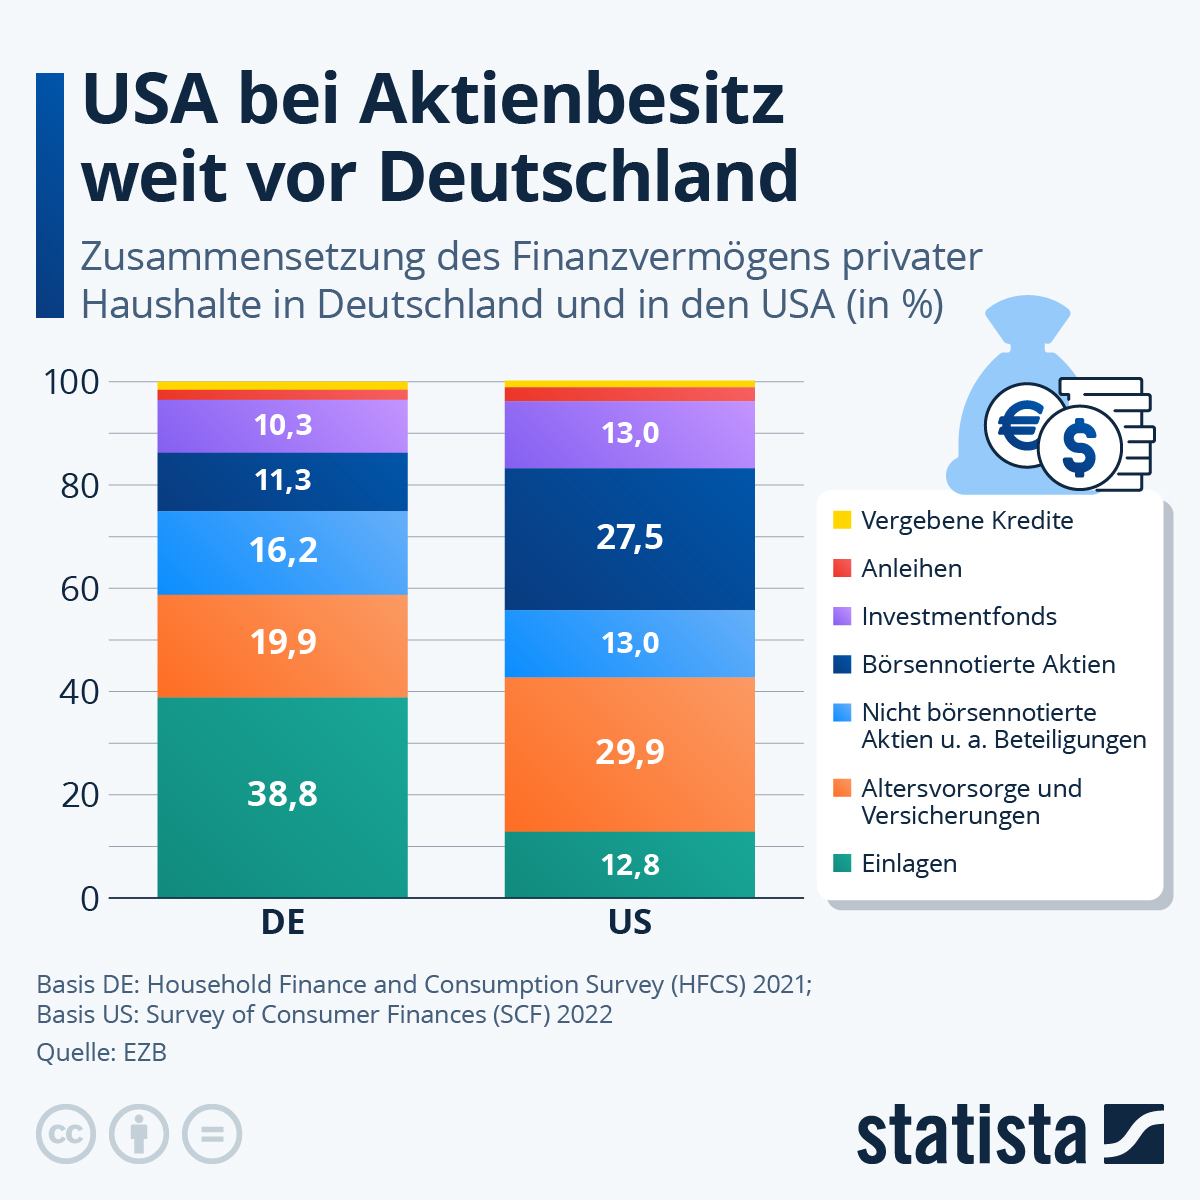
Private Haushalte in Deutschland und den USA legen ihr Finanzvermögen unterschiedlich an. Das zeigt die Statista-Infografik auf Basis von Daten der Europäischen Zentralbank. In Deutschland entfällt mit 38,8 Prozent der größte Anteil auf Bankeinlagen; in den USA sind es 12,8 Prozent. Besonders deutlich ist der Unterschied bei börsennotierten Aktien: Sie machen in Deutschland 11,3 Prozent und in den USA 27,5 Prozent des Finanzvermögens aus. Zählt man Anleihen und Investmentfonds hinzu, liegen diese drei kapitalmarktbasierten Anlageformen zusammen bei 23,5 Prozent in Deutschland und 43,2 Prozent in den USA. Der Anteil von Altersvorsorge– und Versicherungsprodukten liegt in den USA mit 29,9 Prozent ebenfalls höher als in Deutschland (19,9 Prozent).
Die Prozentwerte sagen allerdings nicht aus, wie viele Haushalte die jeweilige Anlageform besitzen: So können auch wenige vermögende Haushalte können einen großen Anteil am gesamten Finanzvermögen halten. Zur Verbreitung liefert der EZB-Blogbeitrag einen jedoch weiteren Befund: Demzufolge beteiligen sich Haushalte im Euroraum seltener am Kapitalmarkt als in den USA. Der Unterschied besteht laut EZB auch unter vermögenden Haushalten. Das spräche dafür, dass Aktien und andere Kapitalmarktanlagen in den USA breiter verbreitet seien.
Die EZB sieht in der vergleichsweise geringen Kapitalmarktbeteiligung der Haushalte in Deutschland und im Euroraum ungenutztes Potenzial. Mehr Anlagen am Kapitalmarkt könnten Haushalten langfristig höhere Erträge und eine breitere Streuung ihres Vermögens ermöglichen. Zugleich könnten diese Ersparnisse Investitionen in Innovation und Wachstum finanzieren. Die EZB fordert aber keine pauschale Angleichung an die USA und nicht, dass jeder Haushalt mehr Aktien kaufen soll. Vielmehr plädiert sie für Maßnahmen wie Finanzbildung, verständliche Anlageprodukte und Reformen der Altersvorsorge.
Mehrwert-Recherche
Wir stellen die Anfrage an die KI hier nicht vor, Sie werden von selbst sehen, dass diese auf eine kritische Betrachtung ausgerichtet wurde und teilweise pauschlisierend war. Die Antwort fiel deswegen teilweise bestätigtend, teilweise korrigierend aus.
Aktienvermögen: Nicht der Mut entscheidet, sondern wer Verluste aushalten kann
Die USA besitzen mehr Aktienvermögen als Deutschland. Daraus folgt weder, dass amerikanische Haushalte insgesamt besser abgesichert sind, noch dass Deutschland seine Altersvorsorge stärker Börsenkursen aussetzen sollte. Die entscheidende Frage lautet: Wer erhält die Erträge, wer trägt die Verluste – und wer kann eine Krise finanziell überstehen? Die Skepsis gegenüber einer pauschalen Kapitalmarktorientierung ist deshalb berechtigt. Sie wird allerdings überzeugender, wenn sie historische Unterschiede und verschiedene Rentenmodelle sauber auseinanderhält.
1. Die Grafik zeigt Anlageformen, keine Wohlstandsverteilung
Die Statista-Grafik weist für börsennotierte Aktien 11,3 Prozent des deutschen und 27,5 Prozent des amerikanischen Finanzvermögens aus. Bankeinlagen liegen dagegen bei 38,8 beziehungsweise 12,8 Prozent. Bemerkenswert ist aber auch: Nicht börsennotierte Aktien und andere Beteiligungen erreichen in Deutschland 16,2 Prozent, in den USA 13 Prozent. Deutschland ist nach dieser Darstellung also keineswegs durchweg weniger an Unternehmen beteiligt.[ppl-ai-file-upload.s3.amazonaws]
Der Vergleich umfasst außerdem weder Immobilien noch den wirtschaftlichen Wert gesetzlicher Rentenansprüche. Die EZB berücksichtigt bei „Altersvorsorge und Versicherungen“ bestimmte kapitalgedeckte Ansprüche, nicht die gesamte Alterssicherung. Unterschiedliche Rentensysteme prägen folglich die ausgewiesenen Portfolios. Zudem stammen die zugrunde liegenden Befragungen aus 2021 und 2022: Die Grafik ist keine Bestandsaufnahme der heutigen Börsenlage.[ecb.europa]
Die Überschrift „USA bei Aktienbesitz weit vor Deutschland“ klingt nach einem Wettbewerb. Tatsächlich beschreibt sie zunächst nur unterschiedliche Vermögensstrukturen. Ob daraus ein gesellschaftlicher Vorteil entsteht, entscheidet wesentlich die Verteilung.
2. Amerikas Aktienwohlstand gehört überwiegend einer kleinen Minderheit
Die Verteilungsrechnung der US-Notenbank liefert hierzu einen scharfen Kontrast. Im zweiten Quartal 2026 entfielen auf:
- das vermögendste Prozent 50,9 Prozent der Unternehmensaktien und Investmentfondsanteile;
- die nächstvermögenden neun Prozent weitere 37,2 Prozent;
- die gesamte vermögensärmere Bevölkerungshälfte lediglich 0,6 Prozent.[fred.stlouisfed][fred.stlouisfed][fred.stlouisfed]
Zusammen hält das oberste Vermögenszehntel somit 88,1 Prozent dieser Anlagekategorie. Diese umfasst allerdings Aktien und Fondsanteile, nicht ausschließlich börsennotierte Einzelaktien; separat ausgewiesene Pensionsansprüche dürfen damit nicht gleichgesetzt werden.[fred.stlouisfed][fred.stlouisfed]
Breitere Beteiligung und extreme Konzentration können gleichzeitig bestehen. Der EZB-Blog zeigt tatsächlich eine höhere amerikanische Kapitalmarktbeteiligung: Unter den reichsten 20 Prozent der Haushalte halten dort mehr als 65 Prozent Aktien, Anleihen oder Investmentfonds, im Euroraum weniger als 45 Prozent. Das widerlegt aber keine Vermögenskonzentration. Ein kleines Depot und ein Milliardenportfolio zählen bei einer Beteiligungsquote jeweils als ein beteiligter Haushalt.[ecb.europa]
Die amerikanische „Aktienkultur“ ist daher kein Beleg für demokratisch verteilten Kapitalismus. Steigende Kurse vermehren vor allem das Vermögen derjenigen, die bereits besonders viel besitzen.
3. Das Risiko entsteht gerade dann, wenn Geld gebraucht wird
Der wichtigste Einwand gegen das Versprechen langfristiger Renditen ist das Entnahmerisiko. Wer nach einem Kurssturz verkaufen muss, verliert nicht nur vorübergehend Buchvermögen, sondern dauerhaft Anteile, die an einer späteren Erholung nicht mehr teilnehmen.
Ein vereinfachtes Beispiel: Aus 100.000 Euro werden nach einem Rückgang um 40 Prozent noch 60.000 Euro. Werden anschließend 10.000 Euro zum Lebensunterhalt entnommen, bleiben 50.000 Euro. Selbst ein anschließender Kursanstieg um 66,7 Prozent – ausreichend, um den ursprünglichen Kurseinbruch auszugleichen – bringt dieses Restvermögen nur auf rund 83.333 Euro.
Die Reihenfolge von Verlusten, Erträgen und Entnahmen entscheidet also mit. Besonders kritisch wird das bei Rentenbeginn, Krankheit oder Arbeitslosigkeit. „Einfach abwarten“ ist keine allgemein verfügbare Strategie. Wohlhabende können eher andere Reserven einsetzen; Menschen mit knappem Vermögen benötigen gerade das Geld, dessen langfristige Anlage ihnen empfohlen wurde.
Die EZB erkennt diese Einschränkung ausdrücklich an: Vermögensärmere Haushalte sparen überwiegend für unvorhergesehene Ausgaben und haben oft kaum Spielraum für Kapitalmarktanlagen. Ihr Bankguthaben ist deshalb nicht automatisch Ausdruck mangelnder Finanzbildung, sondern kann eine vernünftige Sicherheitsentscheidung sein.[ecb.europa]
4. Die Crashgeschichte verlangt Präzision
Beim Crash von 1987 muss die Erinnerung korrigiert werden: Der S&P 500 erreichte seinen vorherigen nominalen Höchststand bereits im Juli 1989 wieder, knapp zwei Jahre nach dem Gipfel vom August 1987. Das war für Betroffene schmerzhaft, aber keine jahrzehntelange Erholung.[keyt]
Nach der Dotcomblase dauerte es erheblich länger. Der S&P 500 erreichte sein Hoch von 2000 erst 2007 wieder; der technologielastige Nasdaq Composite benötigte ungefähr 15 Jahre, bis 2015.[keyt][forbes]
Diese Angaben betreffen nominale Indexstände. Wiederangelegte Dividenden können die Verlustdauer verkürzen, Inflation kann den tatsächlichen Kaufkraftausgleich verzögern. Auch Einmalanlage und laufendes Sparen führen zu unterschiedlichen Ergebnissen. Gerade deshalb ist die pauschale Aussage „Langfristig gewinnt man immer“ zu grob: Index, Einstiegspreis, Kosten, Anlagezeit und Entnahmen bestimmen das persönliche Ergebnis mit.
5. Überhitzung ist ein begründeter Verdacht, keine sichere Prognose
Ihre Einschätzung einer überhitzten Marktlage besitzt einen sachlichen Anknüpfungspunkt. Die Federal Reserve stellte im Finanzstabilitätsbericht vom Mai 2026 fest, dass die Aktienbewertung gemessen an erwarteten Gewinnen weiterhin im oberen Bereich ihrer historischen Verteilung lag. Auch die Verschuldung von Hedgefonds blieb hoch. Gleichzeitig bezeichnete sie das Bankensystem als robust und widerstandsfähig.[federalreserve]
Das unterstützt Vorsicht, beweist aber weder eine unmittelbar bevorstehende Korrektur noch deren „Notwendigkeit“. Hohe Bewertungen können durch Gewinnwachstum, stagnierende Kurse oder fallende Preise abgebaut werden. Seriöse Kritik sollte deshalb nicht einen Crashtermin behaupten, sondern fragen, ob Vorsorgemodelle auch bei enttäuschenden Erträgen funktionieren.
6. Rentenkasse und Börse: Drei Debatten auseinanderhalten
Die aktuelle deutsche Diskussion lässt sich nicht präzise als „Der Staat verspielt die Rentenkasse“ zusammenfassen. Beschlossen wurde 2026 eine Reform der privaten Altersvorsorge: Ab 2027 soll das neue Modell die Riester-Rente ablösen und unter anderem Altersvorsorgedepots ohne Garantie ermöglichen. Das betrifft zusätzliche private Vorsorge, nicht unmittelbar die laufende gesetzliche Rentenkasse.[deutsche-rentenversicherung][bundesfinanzministerium]
Davon zu unterscheiden ist die Empfehlung der Alterssicherungskommission vom Juni 2026: eine verpflichtende gesetzliche Kapitalrente mit individuellen Kapitalkonten und zusätzlich zwei Prozent Beitrag, je zur Hälfte von Beschäftigten und Arbeitgebern finanziert. Die zitierte Regierungsdarstellung beschreibt einen Reformvorschlag, nicht bereits dessen gesetzliche Umsetzung.[bmas][bundesregierung]
Für einen kollektiven Fonds sprechen niedrige Kosten, breite Streuung und ein langer Anlagehorizont. Dagegen stehen Marktrisiken, zusätzliche Belastungen während des Aufbaus und die Frage, wer enttäuschende Ergebnisse ausgleicht. Ein tragfähiges Modell müsste sichere Grundversorgung, transparente Kosten, politische Kontrolle und krisenfeste Auszahlungen gewährleisten. Erwartete Renditen dürfen keine garantierten Sozialleistungen ersetzen.
7. Produktivkapital und Immobilien: Eigentum hilft, garantiert aber nichts
Ihre Eigentumsthese trifft den strukturellen Kern: Wer Unternehmen oder Immobilien besitzt, verfügt über Einkommensquellen jenseits der eigenen Arbeitsleistung. Aber auch Aktien sind Beteiligungen am Produktivkapital. Der Unterschied liegt weniger zwischen „echtem Eigentum“ und Börse als zwischen kontrollierendem Unternehmenseigentum und kleinen, marktpreisabhängigen Beteiligungen.
„Immer gewinnen“ gilt dennoch nicht. Unternehmen können scheitern; Immobilien binden Kapital und lassen sich bei Geldbedarf nicht jederzeit günstig verkaufen. Diese eingeschränkte Liquidität hebt auch die EZB hervor.[ecb.europa]
Die stärkste Schlussfolgerung lautet daher nicht: Aktien sind schlecht. Sondern: Eine gerechte Vermögenspolitik muss Menschen Eigentum und Krisenfestigkeit ermöglichen. Eine höhere Aktienquote allein löst weder Vermögensungleichheit noch Altersarmut. Wer nur Renditechancen bewirbt, aber ungleiche Verlusttragfähigkeit ausblendet, verwechselt Kapitalmarktteilnahme mit sozialer Sicherheit.
Kommentar
Man kann es drehen und wenden, wie man will: In den USA wie in Deutschland ist das, was die Grafik zeigt, vor allem ein Thema für die sehr Reichen, wenn es darum geht, wer vom gegenwärtigen Kapitalbildungssystem profgiert und ein Thema für die Ärmeren, wenn es darum geht, nie auf einen grünen Zweig zu kommen. Deswegen finden wir auch die Darstellung „wer spart in welcher Anlageform aus welchen Motiven“ sehr instruktiv. Mehr Risiko verlangt mehr Reserven, und die Gewinne fließen dann auch wieder denen zu, die in der Lage sind, jahrelange Verluste auszusitzen – mittlerweile also jenen, die in jeder Hinsicht überversorgt sind. Dagegen gibt es in den USA sogar mehr Ideen als in Deutschland, auch wenn das Trump-Vermögen für Kinder nach unserer Ansicht eher ein populistischer Schachzug ist, als dass es eine echte langfristige Verbesserung der Situation der ärmeren Bevölkerungshälte mit sich bringt. In Deutschland werden die geplanten sozialen Einschnitte selbstverständlich wieder diejenigen treffen, die einen hohen Anteil ihrer Einkünfte für die Daseinsvorsorge aufwenden müssen und daher kaum in der Lage sind, Vermögen zu bilden. Schon gar nicht mit Kapitalmarktprodukten, die in Krisenlagen Geduld erfordern können. Die Möglichkeit, dass es einmal zu einer echten Systemkrise kommt, die wir angesichts der explodierenden Schulden weltweit nicht für ausgeschlossen halten, besprechen wir hier nicht gesondert. Aber auch eine solche Situation wird diejenigen besserstellen, die viele Möglichkeiten der Diversifizierung und Transformation ihrer Vermögen haben. Natürlich gibt es Legenden der Vermögensbildung, wie etwa frühzeitig in Tech-Unternehmen zu investieren, die heute mehr als das Hundertfache wert sind als zu dem Zeitpunkt, als man eingestiegen ist. Aber auch bei jenen, die damit Vermögen bilden konnten, handelt es sich in der Regel um finanzkräftige Personen, die außerdem gut informiert und besonders risikoorientiert sind.
Wichtig ist auch, dass eine amerikanische KI die Statista-Überrschrift als verkürzt und reißerisch markiert hat, indem sie darauf hinweist, dass der höhere Aktienbesitz in den USA keine klare Aussage über den Wohlstand der Bevölkerung im Allgemeinen trifft, es sich hier also nicht um den Sieg in einem Wettbewerb handelt, der das frühere deutsche Credo „Wohlstand für alle“ zum Ziel hat.
Die Opfer falscher Anlageberatungen und -entscheidungen bleiben unsichtbar. Schwieriger wird es noch, wenn Staaten massiv in Unternehmen weltweit investieren, um die eigene Bevölkerung sorgenfrei zu stellen, wie etwa Norwegen es mit seinem Staatsfonds tut. Hier wird im Grunde ein breit angelegtes Programm für eine bestimmte Landesbevölkerung ethisch der absoluten Priorisierung des jetzigen, global ungerechten Systems gegenübergestellt. Das Themw wird uns weiter begleiten, auf mehereren Ebenen. Wir bleiben aber grundsätzlich bei der Ansicht, dass dieser massive Aktienbestand in den USA nicht viel darüber aussagt, wie es der Normalbevölkerung geht, die allein für ihre medizinische Versorgung horrende Kosten aufwenden muss. Das deutsche Modell wirkt nicht gerade progressiv, aber man soll sich bei der eigenen Vermögensplanung nicht an den Wünschen derer orientieren, die ungeduldigt darüber sind, dass noch nicht alles maximal finanzialisiert ist. Hebung von Potenzial heißt letztlich auch Ausreizung der Karten, und der Punkt der Überreizung wird nach unserer Ansicht kommen. Später als erwartet oder nach klassischen Ansätzen folgerichtig und notwendig, weil viele mächtige Interessen diesen Punkt hinauszögern, so gut es geht und mit allen Tricks, auch mit der Suggestion, die Banken seien wirklich für den nächsten Finanzcrash gerüstet. Prognosen kann man deshalb nicht wagen, aber wer das gegenwärtige System nachhaltig und zukunftssicher findet, hat durchaus ein Problem mit dem Maß der Dinge, das sich auf lange Sicht immer wieder durchsetzt.
Transparenz
Die Einleitung stammt von uns, ebenso wie der Kommentar (TH), Grafik und Begleittext sind von Statista, mit der Mehrwert-Recherche haben wir eine KI beauftragt.
TH
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


