
Analyse, Wirtschaft, Economy, Anthropic, KI, AI, Börsengang, IPO, Initial Public Offering, SpaceX, Künstliche Intelligenz, Artificial Intelligence, Umsatz, Gewinn, operativer Gewinn, Schulden, Aktien, Anleihen, Zukunftswette, Gewinnerwartung, Rechenzentren, KI-Chips, OpenAI, Google, Meta, Microsoft, Alphabet, Amazon, NVidia
KI schlägt und übertrifft alles. Auch bei den Börsengängen scheinen frühere Maßstäbe nicht mehr zu gelten. Anthropic sammelt zunächst 81,3 Milliarden Dollar ein; mit vollständiger Mehrzuteilung könnten es bis zu 93,5 Milliarden werden. Doch ein Finanzierungsrekord ist noch kein Rentabilitätsnachweis. Die Anleger bezahlen für die Erwartung, dass aus rasant wachsenden Umsätzen eines Tages dauerhaft gewaltige Gewinne werden. Zugleich verpflichtet sich Anthropic zu Infrastrukturzahlungen in einer Größenordnung, die selbst bei diesem Wachstum Fragen aufwirft. Wir schauen deshalb genauer hin: Wer verdient bereits an KI, wer finanziert wen – und wer trägt die Verluste, wenn die Erwartungen nicht aufgehen? Auch SpaceX ist dabei kein beruhigender Gegenpol: Der Konzern ist inzwischen selbst eng mit dem KI-Geschäft verflochten und weist erhebliche Verluste aus.
Infografik: Welche waren die größten Börsengänge? | Statista
Begleittext von Statista
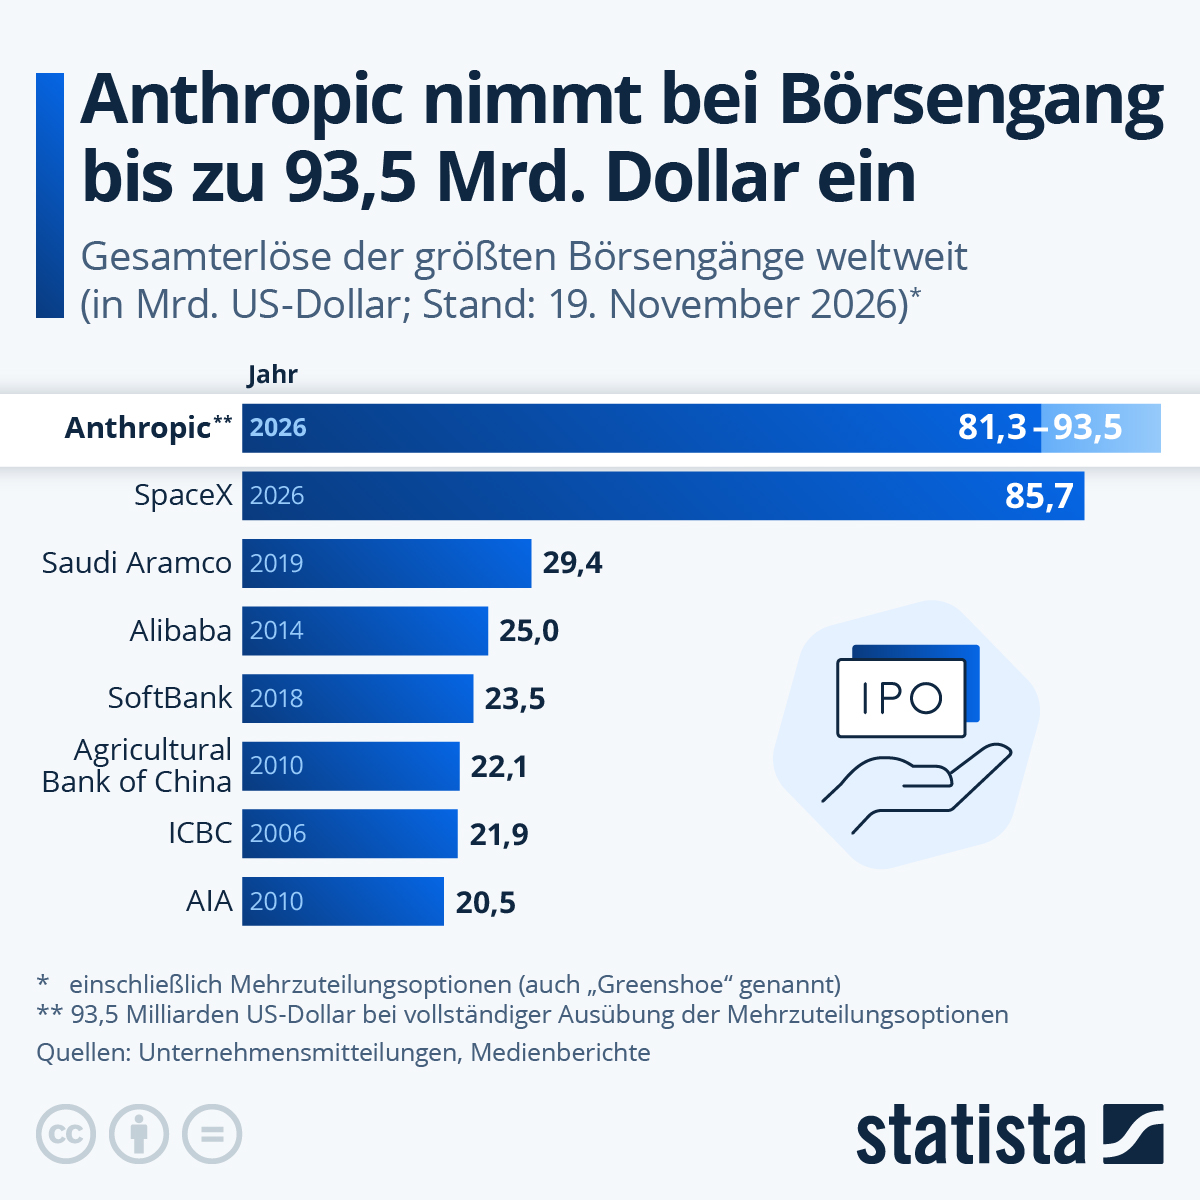
Die KI-Firma Anthropic kann mit ihrem heutigen Börsengang bis zu 93,5 Milliarden US-Dollar einnehmen – so viel wie kein Börsenneuling jemals zuvor. Wie die Statista-Infografik zeigt, hatte uvor der Börsengang von SpaceX die Maßstäbe erfolgreicher IPOs (Initial Public Offering) deutlich verschoben. Die Aktie soll am heutigen Donnerstag unter dem Kürzel „ANT“ an der New Yorker Technologiebörse Nasdaq erstmals gehandelt werden. Der US-Handel beginnt um 15.30 Uhr deutscher Zeit; bei großen Börsengängen kann die Erstnotiz aber später am Tag folgen. Anthropic ist der erste der großen reinen KI-Entwickler, der an die Börse geht.
Mit einem Aktienverkauf im Wert von 85,7 Milliarden US-Dollar hatte das Raumfahrt-Unternehmen den bisherigen Rekord von Saudi Aramco aus dem Jahr 2019 mit 29,4 Milliarden US-Dollar weit hinter sich gelassen. Im historischen Vergleich zeigt sich ein Anstieg der Emissionsvolumina. Alibaba erreichte 2014 25,0 Milliarden US-Dollar, SoftBank 2018 23,5 Milliarden US-Dollar, während große Banken wie die Agricultural Bank of China mit 22,1 Milliarden US-Dollar lange zu den Spitzenreitern zählten. Mit Saudi Aramco wurde diese Bandbreite auf rund 30 Milliarden US-Dollar ausgedehnt.
Ein Börsengang im klassischen Sinne ist das erstmalige Angebot von Aktien eines Unternehmens auf dem organisierten Kapitalmarkt. Im englischen Sprachraum wird synonym der Begriff „IPO“ verwendet. Die ausgegebenen neuen Aktien werden mit dem Ziel der Kapitalbeschaffung vor dem ersten Handelstag an der Börse zunächst öffentlich zur Zeichnung angeboten. Dies erfolgt in der Regel durch ein Konsortium aus mehreren Investmentbanken. Die Erlöse fließen der Gesellschaft zu.
Kurzkommentar
Heute hat uns die KI ziemlich abgewatscht. Das liegt daran, wie wir die Einleitung ursprünglich formuliert hatten, komplett aus dem Bauch heraus. Bei politischen Themen ist sie auch dann meist substantiiert oder vertretbar, in dem Fall haben wir bewusst spektuliert: Ob die KI es kauft oder nicht. Erst, wenn sie das nicht mehr tut, dann kaufen wir vielleicht KI. Ein Abo haben wir schon. Darin können wir auch Modelle von Anthropic nutzen. Wir meinen aber: Wenn doch mal ein paar Euro übrig sein sollten, wie bessern wir unsere schmale Rente auf? Mit Anthropic vermutlich nicht, und wie es aussieht, bis wir tatsächlich in Rente gehen und ob wir dann liquide genug sind, können wir nicht einmal annährend einschätzen. Ein echtes Risiko können sich nur diejenigen leisten, die gerne die Schäden dann auf andere abwälzen, die im wörtlichen Sinne überhaupt keine Aktien in den Fehlkalkulationen der Finanzindustrie hatten, wie in der Bankenkrise 2008.
Zu vieles kann passieren. In der Welt und im persönlichen Bereich. Sicherheit haben nur Kapitalisten und Staatsangestellte. Solange beide Teile des Systems funktionieren. Sie werden gerne als Gegensätze dargestellt, vor allem von Neoliberalen. Das stimmt aber nicht. Sie bedingen einnander. Die Einleitung haben wir also angepasst, nicht aber die Recherche der KI noch einmal erstellen lassen. Was auch daran liegt, dass wir natürlich immer alles lesen, was hier veröffentlicht wird, das ist ja das Mindeste. Und heute zu spät dran sind, um das noch einmal zu tun. Nun aber zu den Fakten und zur Analyse.
Mehrwert-Recherche
Die Skepsis Ihrer Einleitung ist berechtigt – aber gerade der vermeintlich beruhigende Vergleich mit SpaceX muss korrigiert werden. Dass ein noch nicht nachhaltig profitables Unternehmen viel Kapital anzieht, ist nicht automatisch irrational. Entscheidend ist, wie viel künftiger Erfolg im Kaufpreis bereits vorweggenommen wird und wie teuer dieser Erfolg erkauft werden muss. Bei Anthropic stehen einem außergewöhnlichen Umsatzwachstum eine Bewertung von rund 1,5 Billionen US-Dollar sowie enorme langfristige Infrastrukturverpflichtungen gegenüber. Das ist eine wirtschaftlich begründbare, aber ausgesprochen anspruchsvolle Zukunftswette. SpaceX dagegen als regelmäßig profitablen Gegenpol darzustellen, tragen die recherchierten Finanzzahlen nicht.[cnbcafrica][ipo.anthropic][global.morningstar]
Meine Einschätzung vorweg: Ich würde nicht allein wegen des Rekordbörsengangs in Anthropic einsteigen und schon gar nicht auf eine Vervielfachung innerhalb eines Jahres setzen. Eine solche Kursentwicklung ist möglich; eine belastbare Prognose ist sie nicht. Zwischen „KI wird wichtig“ und „diese Aktie ist zu diesem Preis attraktiv“ liegt die gesamte Bewertungsfrage.
1. Zuerst der Faktencheck: Was zeigt die Grafik tatsächlich?
Die von Ihnen bereitgestellte Statista-Grafik nennt für Anthropic ein Emissionsvolumen von 81,3 bis 93,5 Milliarden Dollar. Der obere Wert setzt die vollständige Ausübung der Mehrzuteilungsoption voraus. Das ist keine nebensächliche Fußnote, sondern entscheidend für den Rekordvergleich: SpaceX kam zunächst auf 75 Milliarden Dollar und einschließlich der anschließend ausgeübten Mehrzuteilung auf 85,7 Milliarden Dollar. Anthropic übertrifft mit seinem Ausgangsvolumen also das Ausgangsvolumen von SpaceX – aber erst mit ausreichender Mehrzuteilung auch dessen endgültiges Gesamtvolumen.[cnbcafrica][ppl-ai-file-upload.s3.amazonaws]
Die präzise Formulierung lautet deshalb:
Anthropic hat mit zunächst 81,3 Milliarden Dollar das höchste anfängliche Emissionsvolumen eines Börsengangs erreicht. Bei vollständiger Ausübung der Mehrzuteilungsoption wären es laut Statista bis zu 93,5 Milliarden Dollar – und damit mehr als die 85,7 Milliarden Dollar, die SpaceX einschließlich Mehrzuteilung erzielte.
Außerdem bezeichnet „heute“ im übernommenen Text Donnerstag, den 19. November 2026. Bei einer Veröffentlichung am heutigen Freitag muss daraus „gestern“ oder besser das konkrete Datum werden. Der Ausgabepreis betrug nach der Berichterstattung 83 Dollar je Aktie; angeboten wurden rund 980 Millionen Aktien.[cnbcafrica]
Noch wichtiger: Emissionsvolumen, Mittelzufluss an das Unternehmen und Unternehmensbewertung sind drei verschiedene Größen.
- Das Emissionsvolumen bezeichnet den Wert der im Angebot verkauften Aktien.
- Verkaufen bestehende Eigentümer mit, fließt dieser Anteil des Erlöses an sie und nicht an das Unternehmen.
- Die Bewertung bezieht sich auf das gesamte Unternehmen beziehungsweise dessen Aktienbestand, nicht nur auf die neu platzierten Aktien.
Im vorläufigen Anthropic-Prospekt steht ausdrücklich, dass das Unternehmen keine Erlöse aus den Aktienverkäufen der Altaktionäre erhält. Daneben sieht der Prospekt eine separate Privatplatzierung von 26 Milliarden Dollar bei Technologieunternehmen vor. Diese sollte nicht kommentarlos mit dem öffentlichen Börsengang vermischt werden.[ipo.anthropic]
Ein Quellenhinweis für Ihre Veröffentlichung: Die unter der Statista-Adresse abrufbare Textfassung zeigte bei meiner Recherche noch einen älteren SpaceX-Beitrag vom 12. Juni 2026 mit 75 Milliarden Dollar. Ihre mitgelieferte Grafik enthält dagegen bereits den Anthropic-Stand vom 19. November. Das spricht für unterschiedliche Aktualisierungsstände; die neueren Angaben lassen sich teilweise durch die aktuelle Wirtschaftsberichterstattung gegenprüfen.[cnbcafrica][ppl-ai-file-upload.s3.amazonaws][de.statista]
2. Ihre Einleitung: zugespitzt, aber an zwei Stellen nicht belastbar
Der Satz über „aufgeblähtes Kapital, das sich im Umlauf befindet“ funktioniert als politische Wertung, erklärt den konkreten Vorgang aber noch nicht. Er lässt offen, ob Sie hohe Vermögensbestände, Kreditexpansion, institutionellen Anlagedruck oder spekulative Gewinnerwartungen meinen. Für diesen Artikel wäre die unmittelbar belegbare Erklärung stärker: Investoren bezahlen heute für erwartete künftige Gewinne; die Gefahr entsteht, wenn diese Erwartungen zu optimistisch sind.
Gravierender ist der SpaceX-Satz. Morningstar berichtet für 2025 von 18,7 Milliarden Dollar Umsatz und 4,9 Milliarden Dollar Nettoverlust. Im ersten Quartal 2026 standen demnach 4,7 Milliarden Dollar Umsatz rund 4,3 Milliarden Dollar Nettoverlust gegenüber. Zum Konzern gehört inzwischen auch das verlustreiche KI-Geschäft xAI. Die Gegenüberstellung „hier spekulative KI, dort profitable Raketenproduktion“ funktioniert damit nicht.[global.morningstar]
Hinzu kommt: Nach der Auswertung der Börsenunterlagen entfielen 2025 rund 61 Prozent des SpaceX-Umsatzes auf das von Starlink getragene Konnektivitätsgeschäft. Das Unternehmen lebt also nicht vor allem vom Verkauf materieller Raketen, sondern wesentlich von einer über aufwendige Infrastruktur angebotenen Dienstleistung. „Reales Produkt“ und „digitales Produkt“ sind ohnehin keine brauchbaren Ersatzbegriffe für „rentabel“ und „unrentabel“.[satellitetoday]
Die darin enthaltenen Zahlen und die SpaceX-Korrektur stützen sich auf die Grafik, die IPO-Berichterstattung, den Anthropic-Prospekt und die Auswertung der SpaceX-Unterlagen.[cnbcafrica][ipo.anthropic][global.morningstar][ppl-ai-file-upload.s3.amazonaws]
3. Anthropic: nicht „kaum Gewinne“, sondern Wachstum ohne gesicherte Dauerprofitabilität
Anthropic ist nach den veröffentlichten Zahlen längst kein Unternehmen mehr, das nur Hoffnungen und Demonstrationsmodelle verkauft. Für die ersten neun Monate 2026 werden 33,24 Milliarden Dollar Umsatz ausgewiesen, gegenüber rund 2,55 Milliarden Dollar im Vorjahreszeitraum. Das entspricht einem Wachstum von ungefähr 1.200 Prozent. Claude Code und das Geschäft mit Unternehmenskunden spielen dabei eine wesentliche Rolle.[cnbcafrica]
Dennoch muss man drei Kennzahlen sorgfältig auseinanderhalten:
| Kennzahl | Verfügbarer Wert | Aussage und Grenze |
|---|---|---|
| Tatsächlich erzielter Umsatz | 33,24 Mrd. Dollar, Januar bis September 2026 | Bereits verbuchter Umsatz eines abgeschlossenen Zeitraums. [cnbcafrica] |
| Annualisierte Umsatzrate | Rund 81 Mrd. Dollar, Ende Oktober 2026 | Hochrechnung der jüngsten Geschäftstätigkeit, kein bereits erzielter Jahresumsatz. [cnbcafrica][ipo.anthropic] |
| Nettoergebnis | Rund 104 Mrd. Dollar Verlust, Januar bis September 2026 | Laut Berichterstattung überwiegend durch Bewertungsänderungen bei Wandelinstrumenten und derivativen Verbindlichkeiten beeinflusst; nicht mit entsprechendem Geldabfluss gleichzusetzen. [cnbcafrica] |
Gerade der letzte Punkt schützt vor einer zwar spektakulären, aber irreführenden Schlagzeile. Ein bilanzieller Verlust von 104 Milliarden Dollar bedeutet nicht, dass Anthropic in neun Monaten 104 Milliarden Dollar Bargeld im laufenden Betrieb verbrannt hätte. Umgekehrt machen nicht zahlungswirksame Sondereffekte ein Unternehmen noch nicht nachhaltig profitabel. Für die wirtschaftliche Beurteilung braucht man zusätzlich operatives Ergebnis, operativen Zahlungsstrom, Investitionen und zukünftige Zahlungsverpflichtungen.
Der von Ihnen verlinkte t-online-Kommentar berichtet von einem operativen Gewinn im zweiten Quartal 2026. Diese konkrete Quartalsaussage konnte ich anhand des hier vollständig auslesbaren Teils des Prospekts nicht unabhängig nachvollziehen. Ich würde sie daher nur mit ausdrücklicher Zuschreibung verwenden – und keinesfalls zu „Anthropic ist profitabel“ verkürzen. Ein einzelnes positives Quartal wäre dafür ohnehin kein hinreichender Nachweis.[t-online]
4. Der eigentliche Risikoblock: Verpflichtungen von fast einer Billion Dollar
Die wirtschaftlich bemerkenswerteste Zahl steht im vorläufigen Prospekt vom 17. November: Anthropic nennt insgesamt rund 900,9 Milliarden Dollar an vereinbarten Abnahmeverpflichtungen und Leasingvereinbarungen, nahezu vollständig für Rechenleistung und Infrastruktur. Davon sollen rund 451,6 Milliarden Dollar vor Ende 2030 anfallen; etwa 70,7 Milliarden Dollar in den zwölf Monaten nach dem 30. September 2026. Der Rest erstreckt sich weitgehend auf 2031 bis 2045.[ipo.anthropic]
Diese Summe ist nicht mit sofort fälligen Bankschulden gleichzusetzen. Die Unterscheidung ist wichtig. Trotzdem bindet sie das Unternehmen an eine Zukunft, in der die Nachfrage sehr stark wachsen muss und die gekaufte Kapazität wirtschaftlich nutzbar bleibt.
Hier liegt das Spannungsfeld:
- Für Anthropic spricht, dass früh gesicherte Rechenkapazität bei anhaltend hoher Nachfrage ein Wettbewerbsvorteil sein kann.
- Dagegen spricht, dass langfristige Kostenbindungen riskant werden, wenn Preise für KI-Dienstleistungen stärker sinken als die eigenen Kosten oder wenn Kunden langsamer als erwartet zusätzliche Leistungen kaufen.
Beide Möglichkeiten gehören zur Analyse. Die EZB nennt ausdrücklich günstigere konkurrierende KI-Modelle und Finanzierungsprobleme als mögliche Herausforderungen für die ambitionierten Gewinnerwartungen der Branche.[ecb.europa]
5. Wer verdient mit KI? Die aussagekräftigere Tabelle statt einer Scheinrangliste
Eine präzise Rangliste der „größten KI-Umsätze“ lässt sich aus den veröffentlichten Zahlen nicht seriös herstellen. Die Unternehmen messen Unterschiedliches: Modellumsätze, Cloud-Dienste, Hardware, KI-gestützte Werbung oder hochgerechnete Umsatzraten.
Die folgende Auswahl wichtiger Akteure zeigt deshalb bewusst auch die Offenlegungslücken. Die Berichtszeiträume stehen jeweils dabei; die Werte sind nicht als einheitliche Jahresrangliste zu lesen.
| Unternehmen | Verfügbarer Gesamtumsatz | Gesonderte KI- oder KI-nahe Kennzahl | KI-Anteil und Ergebnisoffenlegung |
|---|---|---|---|
| Anthropic | 33,24 Mrd. Dollar, erste neun Monate 2026 | Rund 81 Mrd. Dollar annualisierte Umsatzrate Ende Oktober | Praktisch ein KI-Anbieter; tatsächlicher Periodenumsatz und Hochrechnung strikt trennen. Hoher Nettoverlust mit erheblichen Bewertungseffekten. [cnbcafrica] |
| OpenAI | Medienbericht: rund 10 Mrd. Dollar im dritten Quartal 2026 | Modell- und Anwendungsgeschäft | Reuters berichtet unter Berufung auf das Wall Street Journal weiterhin von hohen operativen Verlusten; geringere öffentliche Transparenz als bei etablierten Börsenkonzernen. [reuters] |
| Microsoft | 331,8 Mrd. Dollar, Geschäftsjahr bis Juni 2026 | KI-Geschäft überschritt im Quartal bis März eine annualisierte Umsatzrate von 37 Mrd. Dollar | Keine daraus sauber berechenbare Jahresquote: Stichtagsrate und Jahresumsatz sind unterschiedliche Größen. Keine eigenständige KI-Gewinnrechnung. [news.microsoft][microsoft][microsoft] |
| Alphabet/Google | 127,6 Mrd. Dollar, drittes Quartal 2026 | Google Cloud: 30,7 Mrd. Dollar | Cloud entspricht rund 24 Prozent des Konzernumsatzes, ist aber nicht vollständig KI. Eine isolierte KI-Umsatzquote lässt sich daraus nicht ableiten. [sec] |
| Amazon | 201,9 Mrd. Dollar, drittes Quartal 2026 | AWS: 46,0 Mrd. Dollar | AWS entspricht rund 23 Prozent des Konzernumsatzes, umfasst jedoch weit mehr als KI. Keine separate umfassende KI-Ergebnisrechnung. [ir.aboutamazon][superhero.com] |
| Meta | 64,6 Mrd. Dollar, drittes Quartal 2026 | KI verbessert unter anderem Werbung und Empfehlungen | Keine belastbare konzernweite KI-Umsatzquote; die berichteten Segmente heißen Family of Apps und Reality Labs. [investor.atmeta][s21.q4cdn] |
| Nvidia | 115,8 Mrd. Dollar, Geschäftsquartal bis 25. Oktober 2026 | Data Center: 107,6 Mrd. Dollar | Rund 93 Prozent entfallen auf Data Center; das ist eine KI-nahe Geschäftskennzahl, keine exakte Quote reiner KI-Umsätze. [nvidianews.nvidia] |
Die Prozentangaben für Cloud, AWS und Data Center sind gerundete Quotienten aus den jeweils veröffentlichten Quartalswerten. Sie zeigen die Größenordnung des Geschäftsbereichs, nicht den Anteil ausschließlich durch KI verursachter Erlöse.
Ein weiterer methodischer Stolperstein: Man darf diese Umsätze nicht einfach zu einem KI-Gesamtmarkt addieren. Verkauft Nvidia Chips an einen Cloud-Anbieter und dieser Rechenleistung an einen Modellentwickler, erscheinen auf mehreren Stufen Umsätze. Das ist normale Wertschöpfung, aber keine entsprechend große Summe unabhängiger Endkundennachfrage. Die im Anthropic-Prospekt beschriebenen Beziehungen zu Chip- und Cloud-Anbietern machen diese Verflechtung besonders deutlich.[ipo.anthropic]
6. Weist Google KI-Gewinne und -Verluste gesondert aus?
Nicht in Form einer umfassenden, eigenständigen KI-Gewinn-und-Verlust-Rechnung.
Alphabet meldet für Google Cloud im dritten Quartal 2026 rund 30,7 Milliarden Dollar Umsatz; das operative Ergebnis dieses Bereichs betrug rund 11,1 Milliarden Dollar. Diese Zahlen umfassen jedoch auch klassische Cloud-Dienste. Zugleich kann KI Umsatz und Kosten in anderen Konzernbereichen beeinflussen. Aus dem Cloud-Ergebnis lässt sich deshalb weder „Gewinn von Gemini“ noch „Rentabilität der gesamten Google-KI“ ablesen.[sec][theglobeandmail]
Ähnlich ist die Lage bei Microsoft: Der Konzern nennt eine Umsatzrate für sein KI-Geschäft, berichtet seine Finanzergebnisse aber nach den Segmenten Productivity and Business Processes, Intelligent Cloud und More Personal Computing. Das ist mehr Information als gar keine KI-Kennzahl, aber weniger als eine separat überprüfbare KI-Ergebnisrechnung.[microsoft][microsoft]
Bei Meta ist die Abgrenzung noch schwieriger: Wenn KI die Auswahl von Anzeigen verbessert, entsteht möglicherweise zusätzlicher Werbeumsatz. Trotzdem ist nicht der gesamte über KI-gestützte Werkzeuge abgewickelte Anzeigenumsatz ein neuer, zusätzlich geschaffener KI-Umsatz. Metas Aussagen über KI-gestützte Werbeprodukte sollten daher nicht wie die Umsätze eines separat verkauften KI-Abonnements behandelt werden.[theglobeandmail]
7. Kritische Stimmen: Die wirtschaftliche Frage ist nicht, ob KI funktioniert
Die EZB: Aus Bewertungsrisiken können Kreditrisiken werden
Die aktuell wichtigste institutionelle Warnung stammt von der Europäischen Zentralbank vom 18. November 2026. Sie argumentiert nicht, KI sei bedeutungslos. Sie warnt, dass die Bewertungen auf ambitionierten Gewinnerwartungen beruhen und Infrastruktur zunehmend schuldenfinanziert wird. Ein Stimmungsumschwung könnte damit Verluste vom Aktienmarkt auf Anleihemärkte übertragen. Verbindungen zwischen Banken und Nichtbanken könnten Schocks zusätzlich verbreiten.[ecb.europa]
Das ist der entscheidende Unterschied zwischen „einige Spekulanten verlieren Geld“ und einem gesamtwirtschaftlich relevanten Problem. Allerdings betont die EZB zugleich, dass der Bankensektor des Euroraums dank Gewinnen, Kapitalpolstern und Liquidität grundsätzlich widerstandsfähig ist. Eine Warnung vor Ansteckungswegen ist keine Vorhersage einer neuen Finanzkrise.[ecb.europa]
David Cahn: Wer bezahlt am Ende die Infrastruktur?
Der Sequoia-Investor David Cahn stellte 2024 mit „AI’s $600B Question“ die Frage, welche Endkundenumsätze die Infrastrukturinvestitionen rechtfertigen müssten. Sein vereinfachtes Modell bezog neben den Chips weitere Rechenzentrumskosten und eine angenommene Bruttomarge der nachgelagerten Anbieter ein. Die damaligen 600 Milliarden Dollar waren ein Modellergebnis, keine amtlich festgestellte Finanzierungslücke und keine unverändert gültige Zahl für 2026.[sequoiacap]
Sein Grundgedanke bleibt jedoch nützlich: Ein funktionierender Chipabsatz beweist noch nicht, dass alle nachgelagerten Käufer auf ihr investiertes Kapital eine angemessene Rendite erzielen.
Daron Acemoglu: Einzelne Produktivitätserfolge sind noch kein gesamtwirtschaftliches Wunder
Der MIT-Ökonom Daron Acemoglu errechnete in seiner Untersuchung von 2024 unter bestimmten Annahmen einen zusätzlichen Anstieg der totalen Faktorproduktivität von höchstens ungefähr 0,66 Prozent über zehn Jahre; unter vorsichtigeren Annahmen weniger. Gemeint ist ein kumulierter gesamtwirtschaftlicher Effekt, nicht ein jährliches Wachstum von 0,66 Prozent und auch keine Obergrenze für einzelne Betriebe.[economics.mit]
Die Gegenposition gehört dazu: Andere Forscher gelangen mit anderen Annahmen zu wesentlich höheren Ergebnissen. Eine aktuelle MIT-Gegenüberstellung zeigt ausdrücklich, wie stark die Prognosen von den Annahmen über betroffene Tätigkeiten, wirtschaftlich sinnvolle Einführung und Kosteneinsparungen abhängen. Acemoglus Studie widerlegt den KI-Aufschwung nicht; sie widerlegt die Behauptung, gewaltige gesamtwirtschaftliche Gewinne seien bereits wissenschaftlich gesichert.[shapingwork.mit]
Florian Harms: Eine nützliche Technologie kann ein schlechtes Investment sein
Der t-online-Kommentar trifft einen besonders wichtigen Punkt mit seinem Eisenbahnvergleich: Infrastruktur kann die Wirtschaft verändern, ohne dass ihre ursprünglichen Finanziers angemessen verdienen. Gesellschaftlicher Nutzen und private Kapitalrendite sind unterschiedliche Rechnungen.[t-online]
Auf KI übertragen lautet die Frage: Bleiben die Gewinne bei den Modellpionieren – oder wandern sie über Wettbewerb und sinkende Preise zu Anwendern und Kunden? Diese Frage ist wirtschaftlich ergiebiger als die pauschale Behauptung, die gesamte Technologie sei eine Luftnummer.
8. Die Verflechtung: Investoren, Lieferanten und Kunden zugleich
Laut Prospekt beteiligen sich unter anderem AMD, Broadcom, Google, Micron, Microsoft, Nvidia und TSMC Partners an der vorgesehenen Privatplatzierung. Zugleich kauft Anthropic Rechenleistung beziehungsweise Infrastruktur innerhalb dieses technologischen Ökosystems. CNBC beschreibt diese Mehrfachrollen ausdrücklich.[cnbcafrica][ipo.anthropic]
Daraus folgt kein Nachweis unzulässiger Geschäfte. Strategische Beteiligungen können sinnvoll sein. Aber sie erschweren die Interpretation:
Wenn ein Lieferant einen Kunden finanziert, der mit dem eingeworbenen Geld wiederum Leistungen dieses Lieferanten kauft, ist dessen Umsatz noch kein ausreichender Beleg für eine unabhängig tragfähige Endkundennachfrage.
Der Belastungstest lautet deshalb: Bezahlen unabhängige Kunden dauerhaft genug für die KI-Leistungen, um Entwicklung, Betrieb, Infrastruktur und eine angemessene Kapitalrendite zu finanzieren? Genau dort verbindet sich Cahns alte Umsatzfrage mit der aktuellen EZB-Warnung vor Finanzierungsrisiken.[ecb.europa][sequoiacap]
9. Ist Anthropic zu teuer – und könnte es trotzdem noch ein Vielfaches wert werden?
Aus rund 1,5 Billionen Dollar Bewertung und 81 Milliarden Dollar annualisierter Umsatzrate ergibt sich überschlägig ein Verhältnis von etwa 18,5. Das ist kein klassisches Kurs-Umsatz-Verhältnis auf Basis eines abgeschlossenen Geschäftsjahres, sondern ein Vergleich mit einer jüngsten Hochrechnung. Bezogen auf die ersten neun Monate wären andere Werte zu berechnen; die Kennzahlen dürfen nicht ausgetauscht werden.[cnbcafrica]
Eine illustrative Rechnung zeigt die Größenordnung der Erwartungen: Bei einer hypothetischen Bewertung zum 30-Fachen eines nachhaltig erzielten Jahresgewinns wären 50 Milliarden Dollar Gewinn nötig, um 1,5 Billionen Dollar zu entsprechen. Bei einer ebenfalls nur angenommenen Nettomarge von 25 Prozent wären dafür 200 Milliarden Dollar Jahresumsatz erforderlich. Das ist keine Prognose und kein Kursziel, sondern eine Veranschaulichung dessen, was hinter einer Billionenbewertung stehen kann.
Eine Verdopplung der genannten Ausgangsbewertung bedeutete ungefähr drei Billionen Dollar, eine Verdreifachung etwa 4,5 Billionen. Möglich ist eine solche Marktbewertung grundsätzlich. Aber Anleger müssten dann entweder erheblich bessere Geschäftsaussichten erwarten oder bereit sein, dieselben Aussichten noch höher zu bezahlen.
Dabei ist die Rendite pro Aktie entscheidend: Wächst die Zahl der Aktien durch weitere Finanzierungen oder Mitarbeitervergütungen, entwickelt sich der Kurs einer einzelnen Aktie nicht automatisch proportional zum gesamten Unternehmenswert.
10. Meine Meinung: KI ja – aber nicht jede KI-Aktie zu jedem Preis
Ich halte zwei scheinbar gegensätzliche Aussagen gleichzeitig für plausibel: KI kann wirtschaftlich sehr bedeutend werden, und ein Teil des heute investierten Kapitals kann trotzdem verloren gehen. Dafür braucht es nicht einmal ein Scheitern der Technologie. Es genügen zu hohe Einstiegspreise, zu geringe Margen oder ein zu schneller Kapazitätsausbau.
Für eine Anlage sprechen das bereits belegte Umsatzwachstum von Modellanbietern, die wachsenden Cloud-Geschäfte und die realen Hardwareerlöse. Gegen einen unkritischen Einstieg sprechen die hohen Erwartungen, die unvollständige Offenlegung der KI-Rentabilität und die enormen Investitionsbindungen. Beides ist in den verfügbaren Unternehmenszahlen sichtbar.[cnbcafrica][ipo.anthropic][sec][ir.aboutamazon][nvidianews.nvidia]
Meine praktische Abwägung wäre deshalb:
- Ein langfristiges, breit gestreutes Aktieninvestment ist etwas anderes als eine konzentrierte Wette auf einen einzelnen KI-Börsenneuling.
- Bei einem Einzelinvestment würde ich nachvollziehbare operative Zahlungsströme, Finanzierungsspielraum, Wettbewerbsposition und Bewertung höher gewichten als den Emissionsrekord.
- Geld, das innerhalb eines Jahres verlässlich benötigt wird, würde ich nicht an eine spekulative Vervielfachungserwartung binden.
- Auch ein profitabler Zulieferer ist nicht automatisch eine günstige Aktie: Geschäftserfolg und Kaufpreis bleiben zwei getrennte Prüfungen.
Ohne Angaben zu Ihrem Vermögen, Ihren bestehenden Anlagen und Ihrer Verlusttragfähigkeit ist das keine persönliche Kauf- oder Verkaufsempfehlung. Als allgemeines Urteil würde ich aber klar formulieren: Ich würde Anthropic derzeit als hochriskante Wachstumsanlage betrachten, nicht als naheliegende Gelegenheit, weil „KI ohnehin alles übertrifft“.
Die stärkste Leitthese für Ihren Beitrag wäre aus meiner Sicht daher:
Das Risiko ist nicht nur, dass KI weniger kann als versprochen. Das Risiko ist ebenso, dass sie sehr viel kann – aber ihre Anbieter trotzdem weniger verdienen, als ihre heutigen Bewertungen voraussetzen.
Transparenz
Auslöser für diesen Beitrag war der T-Online-Kommentar von heute Morgen in Verbindung mit der oben besprochenen Statista-Grafik. Von Statista stammt auch der Begleittext. Die Recherche aus Faktendarstellung, Analyse und Empfehlung wurde von einem KI-Modell erstellt. Die Einleitung wurde anhand eines KI-Vorschlags korrigiert. Der Zwischen-Kurzkommentar stammt von uns (TH).
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


