
Briefing, Economy, Wirtschaft, Germany, China, Volkswagen, VW, BMW, Mercedes, Absatzzahlen, Rückgang, Innovation, Investition, Marktführer, Elektromobilität, BEV, Verbrenner, strategische Wirtschaftspolitik, Politikversagen, Managerversagen, Autoindustrie, Automotive Industry,
Wir müssen mal wieder ein bisschen Wirtschaftskatastrophe verbreiten, im Anschluss an unsere Artikel vor einer Woche, der letzte war dieser: Autoproduktion hat am stärksten nachgegeben – Industriestandort Deutschland (Statista + Kurzkommentar) – DER WAHLBERLINER).
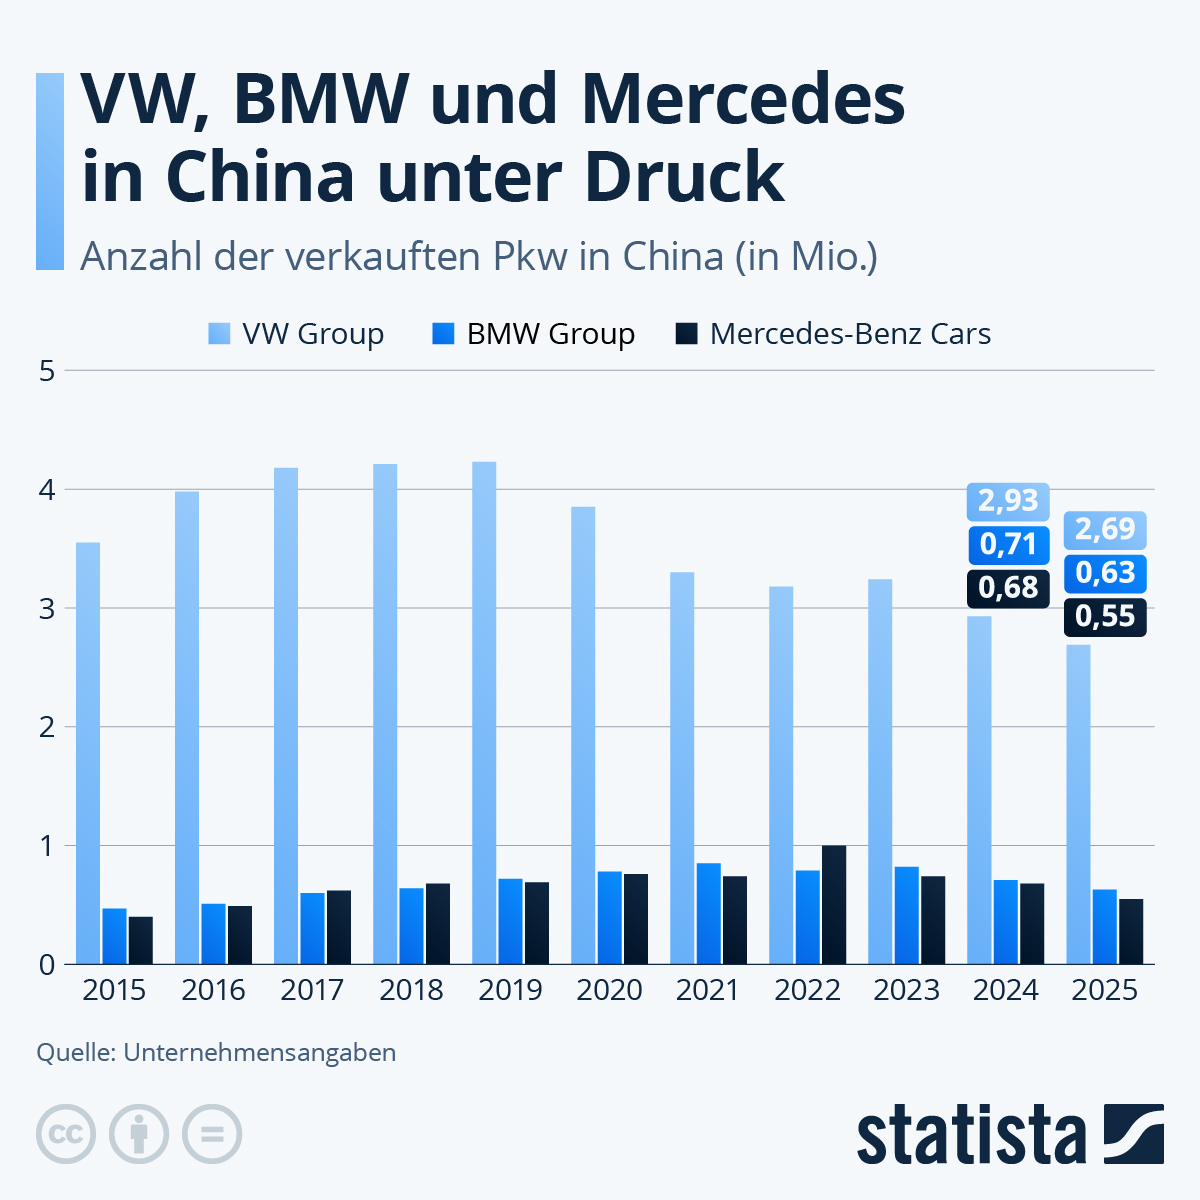
Aber woher kommt dieser Rückgang? In Europa und Deutschland ist der Absatz der deutschen Hersteller doch ziemlich stabil und in den USA schlagen die Zölle erst seit Donald Trumps abermaligem Amtsantritt auf der Sollseite zu Buche. Die wichtigste Antwort ist in dieser Statista-Grafik von heute zu finden:
Infografik: Wie läuft das China-Geschäft deutscher Autobauer? | Statista
Begleittext von Statista
Der Absatz deutscher Autobauer in China ist nach einem langjährigen Wachstumstrend deutlich unter Druck geraten. Das zeigen die Daten zu verkauften Pkw in China (in Mio.) von 2015 bis 2025. Besonders auffällig ist der Rückgang bei der VW Group: Nach einem Höchstwert von 4,23 Millionen Fahrzeugen im Jahr 2019 sinken die Verkäufe bis 2025 auf 2,69 Millionen. Auch BMW und Mercedes-Benz verzeichnen nach zwischenzeitlichen Höchstständen rückläufige Zahlen.
Im Wettbewerbsvergleich bleibt VW zwar klar größter Anbieter, verliert jedoch überproportional an Volumen. BMW erreicht seinen Peak 2021 mit 0,85 Millionen Fahrzeugen und fällt danach auf 0,63 Millionen im Jahr 2025. Mercedes-Benz zeigt eine volatile Entwicklung mit einem Ausreißer nach oben im Jahr 2022 (1,00 Millionen), bevor die Verkäufe ebenfalls deutlich zurückgehen. Insgesamt deutet sich eine strukturelle Abschwächung der Position deutscher Hersteller im chinesischen Markt an.
Der chinesische Markt bewegt sich heute rasant in Richtung Elektromobilität. Während VW, BMW und Mercedes noch stark auf Verbrenner gesetzt haben und erst seit kurzem konkurrenzfähige E-Modelle anbieten, sind chinesische Anbieter hier oft weiter. Chinesische Marken bieten in den Augen vieler Kunden mehr Technik, Software-Funktionen und Reichweite zum gleichen oder niedrigeren Preis. Funktionen wie intelligente Cockpits, nahtlose Smartphone-Integration und Over-the-Air-Updates sind bei vielen lokalen Herstellern bereits Standard. Während deutsche Anbieter hier oft noch auf klassische Entwicklungszyklen setzen, agieren chinesische Unternehmen schneller und näher an den digitalen Erwartungen der Kunden.
China gehört dabei zu den wichtigsten Absatzmärkten für die deutschen Autobauer. VW hat 2024 hier nach Europa die meisten Fahrzeuge abgesetzt. Auch die Mercedes-Benz Group und die BMW Group haben sich in den letzten Jahren immer mehr China zugewendet. Die elektrisch angetriebenen Versionen ihrer Kleinwagenserien Mini und Smart etwa bauen sie mit Partnern in China. Von dort exportieren sie sie in die ganze Welt. Werke in Europa haben das Nachsehen und mit der Produktion wandert auch Know-how ab. Deutsche Hersteller gehen mit chinesischen Unternehmen so genannte Joint Ventures ein, bei denen in der Regel ein Technologietransfer inkludiert ist. Ziel ist es, Importzölle zu sparen und schneller auf den chinesischen Markt reagieren zu können.
Kommentar
Fachleute warnen seit vielen Jahren davor, dass deutsche Hersteller zugunsten eines schnellen Euro oder Yuan ihre technologische Führung verspielten, wenn sie die Weitergabe von Know-How als Preis für den Markteintritt in China akzeptieren. Auf den ersten Blick mag der chinesische Weg fairer erscheinen, mehr als ein Austausch als das, was die Japaner einst gemacht haben, nämlich ohne Nachfrage nach den Rechten an Erfindungen und Technologien nahezu alles kopiert und es dann günstiger angeboten, weil sie damals günstigere Löhne hatten. Das hätte ohne eine gewisse Produktqualität natürlich nicht funktioniert, und China hatte eine Zeitlang das Problem, dass die Produkte von dort in vieler Hinsicht schlechter waren als europäische Erzeugnisse. Es ist noch nicht lange her, dass chinesische Autos unter anderem wegen ihre mangelhaften Sicherheit von Testern zerrissen wurden. Das ist aber Geschichte oder nicht mehr so relevant, dass es den technologischen Vorsprung ausgleichen würde, den chinesische Hersteller auf dem E-Sektor haben und der sich zu den Preisvorteilen addiert.
Und sie haben niedriger Lohnkosten, nach wie vor. Und sie haben noch etwas: Die Rohstoffe. Europäische Anbieter sind auf Seltene Erden angewiesen, die man heutzutage fast nur aus China in ausreichender Menge beziehen kann und die chinesische Politik zeigt mittlerweile immer mal, dass sie in der Lage ist, diesen Vorteil strategisch zu nutzen, indem sie den Hahn einfach zudreht.
Das Verblüffende ist, dass Chinas Herrscher ihre Strategie in „China 2025“ schon vor Jahren offengelegt haben. Doch die Europäer haben darauf nicht reagiert, sie offenbar nicht ernst genommen.
Volkswagen hatte einen erheblichen Anteil daran, China zu motorisieren und war dort lange Zeit Marktführer. Doch nach Ansicht der Chinesen dürfte sich die Dankbarkeit, die man dafür zu zollen hat, in Grenzen halten, denn diese Marktführerschaft hat dem Konzern über viele Jahre hinweg sehr viel Geld in die Kassen gespült. Außerdem war VW so dicht an der chinesischen Entwicklung und so mit ihr verwoben, dass man jederzeit hätte mitgehen können. Schließlich produziert man mit chinesischen Firmen zusammen in den von Statista erwähnten Joint-Ventures. Dass man trotzdem die Entwicklung verschläft und außerdem nicht merkt, dass man sich mehr regional diversifizieren muss, wenn der Druck aus China größer wird, ist katastrophales Missmanagement.
Und ein Mangel an strategischer Wirtschaftspolitik. In Deutschland regieren Lobbygruppe und Aktionäre, die immer sehr kurzsichtig agieren, während in anderen Ländern, explizit in China, aber auch in Südkorea oder Japan, die Regierungen großen Einfluss auf die strategische Wirtschaftsentwicklung nehmen. Der Begriff Wirtschaftsministerium hat dort eine ganz andere Bedeutung als bei uns, wo dieses Ministerium über Jahre hinweg außerdem von Dilettanten geführt wurde, woran sich bekanntlich mit der Merz-Regierung nichts geändert hat. Das legendäre japanische MITI ist eine der mächtigsten Institutionen des Landes und seinen Wünschen ordnet sich die Industrie zu ihrem eigenen Vorteil zumeist unter. Dort gilt das Primat der Politik, wie in China, wie in Südkorea, wie aber auch in europäischen Ländern wie Frankreich – und sogar in den USA, wo die Tech-Milliardäre Trump in den Hintern kriechen, nicht die Politik den Kapitalisten, wie bei uns.
Deswegen stellt sich die Frage, ob unter den deutschen, komplett unzeitgemäßen Bedingungen, in denen die Hersteller ein schlechtes Management haben und zudem von der Politik alleine gelassen werden bzw. nicht in zukunftsträchtige, langfristig sichere Rahmenbedingungen gestellt werden, überhaupt noch überlebensfähig sind. Wenn sie überleben, dann vermutlich dadurch, dass sie nicht mehr hierzulande produzieren, sondern höchsten noch ihre Konzernzentralen hier haben. Und auch das wird sich auf längere Sicht ändern, wenn die Basis für solche Wasserköpfe nicht mehr vorhanden ist. Vermutlich dann, wenn Made in Germany nicht einmal mehr als Symbol für etwas Besonderes taugt, viele Produkte sind heute ja schon nur noch hierzulande „engineered“ und werden wo anders produziert. Das gilt schon seit etwa zehn Jahren auch für die Mehrzahl der Autos, die mit den Logos deutscher Hersteller weltweit vom Band rollt. Auch darauf weisen wir immer wieder hin: Die Verschiebung hat nicht erst mit den Krisenzeiten ab 2020 angefangen.
Wir haben nicht ausgerechnet, ob relativ gesehen der Absatzrückgang bei VW wirklich größer war als bei BMW und vor allem bei Mercedes, wie im obigen Text dargestellt, aber ein Rückgang von 1,0 Millionen auf 0,55 ist auf jeden Fall nicht kleiner als einer von 4,13 auf 2,69 Millionen, relativ zum jeweiligen Höchststand gesehen. Es ist auch kurios, dass Mercedes vor einigen Jahren ca. 40 Prozent seiner Produktion nur in China abgesetzt hat. Dass das ein wenig einseitig ist und so nicht bleiben wird, sollte dem Management eigentlich klar gewesen sein. Trotzdem: BMW und Mercedes sind etwa mit dem Markt gewachsen, als immer mehr Menschen sich sogenannte Premium-Fahrzeuge leisten konnte und die E-Mobile noch nicht dominiert haben. Bei VW hingegen sind die Warnzeichen schon lange sichtbar gewesen, denn relativ zum chinesischen Gesamtmarkt wird der Konzern seit vielen Jahren schwächer. Auf der Grafik hätte man deshalb auch diesen noch darstellen dürfen, damit die Zahlen der deutschen Hersteller besser einzuordnen sind. Die einst unvergleichliche Dominanz von VW in China war so nicht zu halten, das ist uns auch klar, aber es bleibt der Vorwurf, dass man vor Ort so gut vernetzt war, dass man hätte erkennen müssen, wie sich die Kundenwünsche entwickeln und was die anderen technologisch auf den Weg bringen. Das Geld, um mitzuhalten, hatte VW auf jeden Fall, und hat es eigentlich immer noch.
Aber das Management will in diesen Zeiten, in denen unbedingt nach vorne geschaut werden und in die Zukunft investiert werden muss, unfassbare 60 Milliarden Euro Entwicklungskosten bis 2030 oder 2035 kappen. Das ist krank. Das ist zukunftsvernichtend. Und das dürfte die deutsche Politik auch nicht zulassen, die immerhin bei Volkswagen mit an Bord ist und Anteile an dem Unternehmen hält. Die kurzfristige Umsatzrendite ist dem Management tatsächlich wichtiger als die Zukunft. Genau der Fehler, der so viele westliche Hersteller in den Ruin getrieben hat, oder sie mussten – sic! – vom Staat gerettet werden, manche sogar mehrfach im Verlauf der letzten Jahrzehnte. Der Markt richtet es im aktuellen Umfeld nicht mehr, die Konzerne ruinieren sich selbst, mit ihrem kurzfristigen Denken, mit ihrer unkoordinierten Art, auf Herausforderungen zu reagieren.
Dies wiederum ist der deutschen Politik offensichtlich nicht klar. Stattdessen wird suggeriert, dass man durch Schlechterstellung der Arbeitenden die Lage wenden kann. Das ist absoluter Unsinn. Vielleicht kann man dadurch die Kosten etwas näher an die der osteuropäischen Länder bringen, aber schon das ist sehr zweifelhaft. Die Ungarn mögen sich im Moment freuen darüber, dass die Deutschen zu ihnen kommen. Aber in Relation zu China und anderen südostasiatischen Staaten, die noch auf die große Industrialisierung warten, sind sie trotzdem teuer. Und niemals kann man der chinesischen Herausforderung auf diese Weise begegnen. Denn was wird geschehen, wenn die Menschen in China etwas mehr verdienen? Bei einfachen Produkten zeichnet es sich längst ab: Die Chinesen lassen in Vietnam und anderen Ländern in ihrem „Hinterhof“ produzieren. Warum sollte das nicht auch bei Autos, angefangen bei den Modellen, die besonders günstig auf den Markt gebracht werden, so kommen?
Vielleicht, weil der chinesische Markt zu groß ist und die Macht hat, sich selbst zu schützen. Weil die chinesische Regierung verhindern will, dass man sich selbst kannibalisiert. Aber das ist Spekulation. Die heutige Wirklichkeit ist die, dass die Europäer nur mit viel Innovation und neuen Ideen überlebensfähig sind. Sie hätten es in der Hand gehabt, es besser zu machen, besonders der Volkswagen-Konzern. Jetzt hilft nur noch hoffen, denn eine koordinierte deutsche Industrie-Strategie ist immer noch nicht in Sicht, die alle verbliebenen Kompetenzen und Möglichkeiten bündeln und alle deutschen Hersteller zur Zusammenarbeit und Diversifizierung zwingen müsste, damit es in zehn Jahren hier noch eine Autoindustrie gibt.
TH
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


 DER WAHLBERLINER
