
Briefing, Wirtschaft, Economy, KI-Patente, AI-Patent, China, USA, EU, Artificial Intelligence Index Report 2026, KI, LLM, AI, Open Source, Open Weight, Innovation, proprietäre Modelle, Infrastruktur, Rechenzentren, KI-Chips
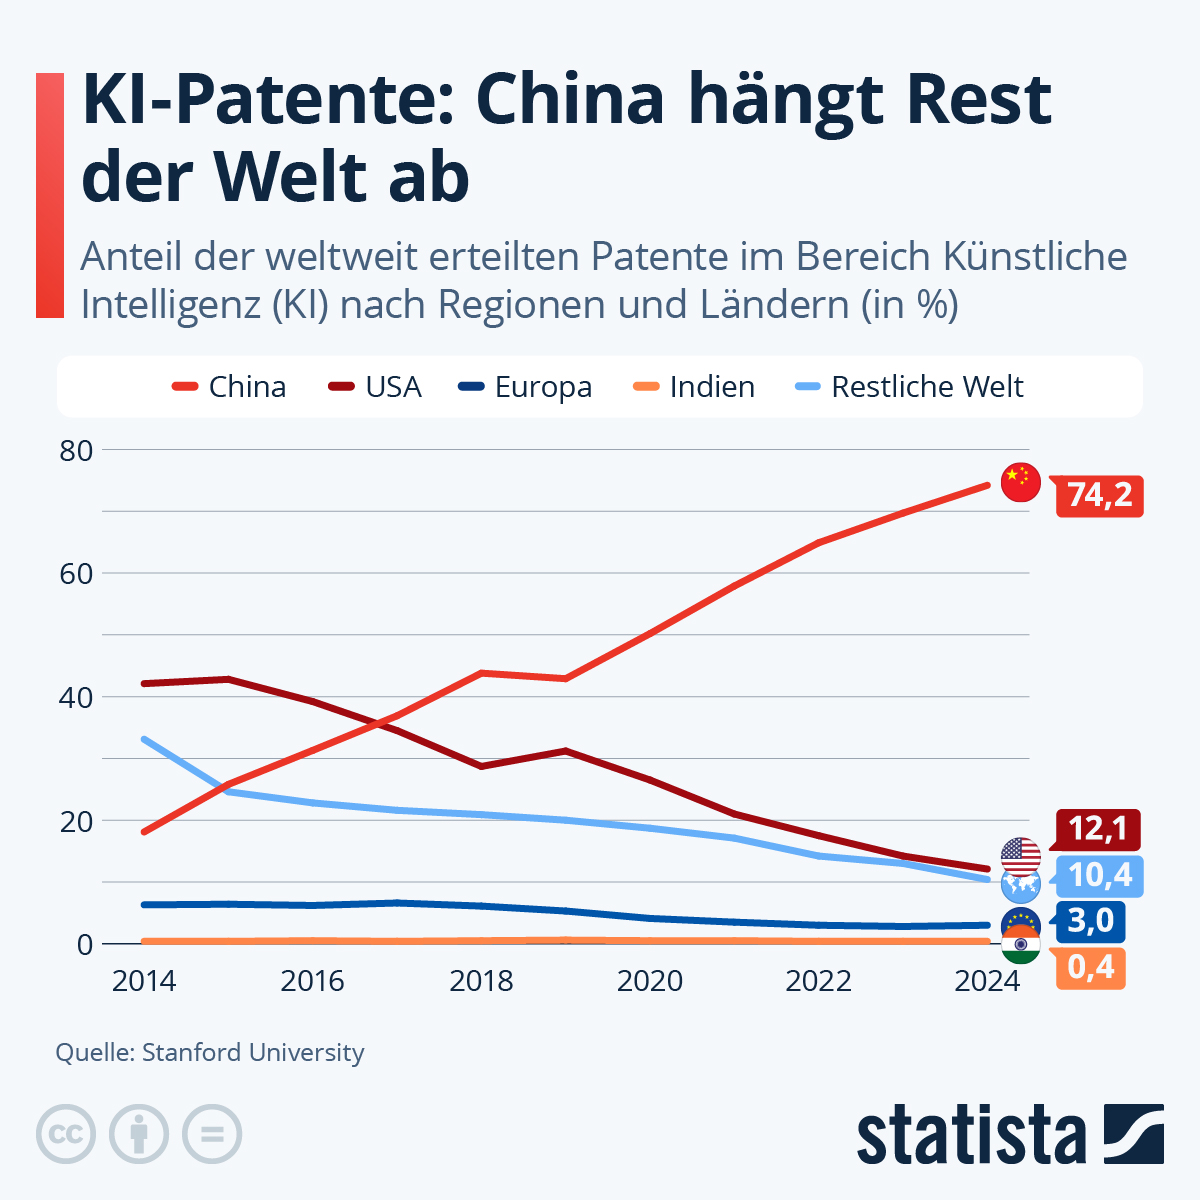
Ein Tag ohne KI ist möglich, aber nicht sinnvoll. Es gibt auch Tage, an denen wir zur KI nichts veröffentlichen. Trotzdem sind sie nicht sinnentleert. Wir bauen aber weiterhin an einem Kompendium, das wir gerne entlang neuer Grafiken von Statista aufbauen und wir recherchieren meistens auch weiter. So wie heute. Denn so groß, wie die Patente-Grafik es suggeriert, ist die Dominanz eines einzigen Landes auf dem KI-Sektor zum Glück nicht. Es gibt aber auch einen Kontinent, der stark unterrepräsentiert ist. Sie können sich denken, welchen wir meinen.
Er spielt sowohl im Statista-Begleittext wie in unserer Mehrwert-Recherche eine Rolle.
Infografik: Welches Land führt bei KI-Patenten? | Statista
Begleittext von Statista
China hat bei Patenten im Bereich Künstliche Intelligenz den Rest der Welt hinter sich gelassen. Im Jahr 2024 wurden hier rund 74 Prozent aller weltweiten Patente erteilt. 2014 lag der Anteil Chinas nur bei 18,1 Prozent. Der Anteil der in den USA erteilten Patente ist von rund 42 Prozent im Jahr 2014 auf 12,1 Prozent im Jahr 2024 gefallen. Auch der Anteil Europas ist rückläufig und ist von 6,3 Prozent im Jahr 2014 auf zuletzt 3,0 Prozent zurückgegangen. Das zeigt die Statista-Grafik auf Basis von Daten des Artificial Intelligence Index Report 2026 der Stanford University.
Die chinesische Regierung hat KI schon frühtzeitig als strategisches Zukunftsfeld erkannt. Bereits im Jahr 2017 wurde ein nationaler KI-Masterplan vorgestellt („Next Generation Artificial Intelligence Development Plan“). Ziel des Plans war es, China bis 2030 zum weltweiten Marktführer für KI zu machen. Daraufhin erfolgten sehr hohe Investitionen in Forschung, Start-ups, Universitäten und Dateninfrastruktur. In China gelten Patentanmeldungen als Messgröße für Innovation. Hochschulen, Unternehmen und Forschungsinstitute werden systematisch dazu motiviert, Patente in hoher Zahl anzumelden.
In den USA spielen Patente bei der technologischen Entwicklung nicht so eine große Rolle wie in China. US-Firmen wie OpenAI, Meta, Google setzen stark auf Open-Source-Modelle (z. B. PyTorch, TensorFlow, viele LLMs). Solche Projekte werden oft nicht patentiert, obwohl sie technisch sehr anspruchsvoll sind – sie erscheinen daher nicht in der Patentstatistik, haben aber global großen Einfluss. In Europa gibt es hingegen keine gemeinsame KI-Strategie mit klarer Finanzierung wie in China oder den USA. Viele Initiativen sind lediglich national organisiert.
Mehrwert-Recherche
Die Grafik beschreibt treffend Chinas außerordentliche Dominanz bei erteilten KI-Patenten: 2024 entfielen 74,2 Prozent auf China, gegenüber 12,1 Prozent auf die USA, 3,0 Prozent auf Europa und 0,4 Prozent auf Indien. Als Rangliste der tatsächlichen KI-Marktführerschaft ist diese Kennzahl jedoch nur begrenzt geeignet. Patente messen vor allem formalisierte Schutzrechte – nicht automatisch technische Leistungsfähigkeit, wirtschaftliche Wertschöpfung, Verbreitung oder gesellschaftlichen Nutzen.[de.statista]
Patente: ein starkes, aber enges Signal
Chinas Patentanteil ist zunächst keine Nebensache. Er verweist auf eine enorme Forschungs-, Entwicklungs- und Anmeldeaktivität. Die Entwicklung ist steil: Laut Statista stieg der chinesische Anteil von 18,1 Prozent im Jahr 2014 auf rund 74 Prozent 2024; der US-Anteil sank im selben Zeitraum von etwa 42 Prozent auf 12,1 Prozent. Grundlage ist der Stanford AI Index 2026.[de.statista]
Dabei sollte man drei Einschränkungen deutlich machen.
Erstens sind Patentregime international nicht eins zu eins vergleichbar. Was in einem Land als patentierbare KI-Erfindung registriert wird, welche Anreize Hochschulen und Unternehmen zur Anmeldung erhalten und wie eine Patentfamilie gezählt wird, unterscheidet sich erheblich. Stanford weist bei seinen Patentdaten ausdrücklich darauf hin, dass unterschiedliche nationale Patentstandards und -gesetze eine vorsichtige Interpretation verlangen.[hai.stanford]
Zweitens misst die Zahl der Patente Menge, nicht ihre ökonomische oder technologische Bedeutung. Ein Patent kann ein tatsächlich relevantes Verfahren schützen, aber auch nur einen eng abgegrenzten technischen Schritt. Entscheidend wäre eher: Wird die Erfindung international geschützt? Wird sie zitiert, lizenziert, in einem erfolgreichen Produkt eingesetzt oder zum Standard? Solche Qualitätsindikatoren zeigt die Grafik nicht.
Drittens bilden Patente gerade bei generativer KI wesentliche Innovationsformen schlecht ab. Fortschritt entsteht heute häufig durch eine Kombination aus Trainingsdaten, Rechenleistung, Architektur, Optimierung, Systemintegration, Entwicklerwerkzeugen und der Fähigkeit, Modelle breit verfügbar zu machen. Vieles davon bleibt Geschäftsgeheimnis, wird als wissenschaftliche Veröffentlichung dokumentiert oder als Software unter offenen Lizenzen publiziert, statt patentiert zu werden.
Der Statista-Text verweist selbst auf diesen Unterschied: US-Unternehmen wie OpenAI, Meta und Google setzen stark auf offene Software-Ökosysteme und teils offene Modelle, die in der Patentstatistik nicht zwangsläufig sichtbar werden, obwohl sie global prägend sein können.[de.statista]
Was Marktführerschaft besser abbildet
Für die Frage, wer im KI-Rennen führt, sollte man mindestens sechs Größen zusammen betrachten:
| Maßstab | Was er tatsächlich zeigt | Aussage für Marktführerschaft |
|---|---|---|
| Leistungsfähige Modelle | Qualität und technisches Frontier-Niveau | Wer die leistungsstärksten Basismodelle entwickelt |
| Investitionen und Rechenkapazität | Fähigkeit, Modelle langfristig zu finanzieren, zu trainieren und zu betreiben | Wer Skalierung und nächste Modellgenerationen bezahlen kann |
| Produktnutzung und Umsätze | Marktdurchdringung und wirtschaftliche Umsetzung | Wer aus KI nachhaltige Dienste und Geschäftsmodelle macht |
| Entwickler-Ökosystem | Reichweite von APIs, Tools, Modellgewichten, Communities und Standards | Wer Abhängigkeiten und Innovationsdynamik erzeugt |
| Forschungseinfluss | Hoch zitierte Arbeiten, Spitzenkonferenzen, wissenschaftliche Durchbrüche | Wer Grundlagen und neue Methoden prägt |
| Hardware, Energie und Cloud | Zugang zu Chips, Rechenzentren, Strom und Fertigung | Wer die physische Basis der KI kontrolliert |
Nach dieser breiteren Perspektive ist die Lage deutlich ausgeglichener als die Patentgrafik nahelegt – allerdings keineswegs beruhigend für Europa.
Bei den international als besonders relevant eingestuften KI-Modellen lagen die USA 2024 klar vorn: Institutionen mit Sitz in den Vereinigten Staaten brachten 40 „notable AI models“ hervor, China 15 und Europa insgesamt drei. Der Stanford AI Index betont zudem, dass inzwischen fast 90 Prozent dieser bedeutenden Modelle aus der Industrie stammen. Das zeigt: Nicht die Zahl der Patenturkunden, sondern die Fähigkeit, sehr leistungsfähige Modelle in großer Regelmäßigkeit hervorzubringen, wird zunehmend von kapitalstarken Technologiekonzernen bestimmt.[hai.stanford][hai.stanford]
Auch bei der privaten Finanzierung lag die USA weit vorne. 2024 flossen dort 109,1 Milliarden US-Dollar an privatem KI-Investment – knapp das Zwölffache der für China ausgewiesenen 9,3 Milliarden und das 24-Fache des britischen Werts von 4,5 Milliarden Dollar. Investitionen sind ebenfalls kein perfekter Qualitätsmaßstab; sie können überhitzt sein und die chinesische Zahl dürfte staatlich gelenkte Finanzierung nicht vollständig abbilden. Dennoch sind sie wichtig, weil Training, Talent, Rechenzentren, Datenbeschaffung und Produkteinführung extrem kapitalintensiv geworden sind.[hai.stanford]
China holt bei Modellen auf
Das bedeutet allerdings nicht, dass China technologisch nur eine Patentmacht ohne Spitzenmodelle wäre. Im Gegenteil: Der Abstand zu den US-Modellen hat sich laut Stanford bei mehreren zentralen Benchmarks 2024 stark verringert. Bei MMLU und HumanEval schrumpfte der Rückstand von zweistelligen Differenzen im Jahr 2023 auf beinahe Gleichstand. China ist außerdem bei der Gesamtzahl der KI-Publikationen und bei deren Zitierungen stark: 2023 entfielen 23,2 Prozent der KI-Veröffentlichungen auf China, 22,6 Prozent aller Zitierungen auf chinesische Arbeiten.[hai.stanford][hai.stanford]
Auch bei besonders einflussreichen Arbeiten ist das Bild differenziert. Die USA führten 2023 bei den 100 meistzitierten KI-Publikationen mit 50 Beiträgen; China lag dahinter auf Platz zwei. Google und die Tsinghua University kamen in dieser Spitzengruppe jeweils auf acht Beiträge. Die bloße Gesamtzahl von Papers oder Patenten ist daher weniger aufschlussreich als ihr wissenschaftlicher und technologischer Einfluss.[hai.stanford]
Für China spricht zudem, dass dort Unternehmen wie Alibaba, DeepSeek, Zhipu AI, Tencent und ByteDance ein relevanter Teil der Modelllandschaft geworden sind. In Stanfords Übersicht der bedeutenden Modellveröffentlichungen 2024 tauchen Alibaba mit sechs sowie DeepSeek und Zhipu AI mit jeweils mehreren Modellen auf.[hai.stanford]
„Open Source“: genauer Open Weights
Der Hinweis auf chinesische Kimi-Modelle ist berechtigt, braucht aber begriffliche Präzision. „Open Source“ wird im KI-Diskurs oft sehr weit verwendet. Häufig werden nicht der komplette Quellcode, der Trainingsdatensatz und der gesamte Trainingsprozess offengelegt, sondern vor allem die Modellgewichte veröffentlicht. Dafür hat sich die genauere Bezeichnung open weights etabliert.
Das gilt nicht nur für chinesische Anbieter. Auch bei US-Modellen ist die Lage gemischt:
- OpenAI und Google stellen zentrale Frontier-Modelle typischerweise über proprietäre Dienste und Programmierschnittstellen bereit.
- Meta hat mit Llama wichtige Modelle mit zugänglichen Gewichten veröffentlicht, jedoch unter eigenen Lizenzbedingungen.
- Mistral, DeepSeek, Qwen von Alibaba sowie weitere chinesische und internationale Anbieter veröffentlichen teils offene Gewichte, teils restriktivere Varianten.
- Einzelne Versionen, Modellgrößen oder Vorgängermodelle können offen sein, während leistungsfähigere Nachfolger geschlossen bleiben.
Die eigentliche strategische Frage lautet deshalb nicht nur: „Ist ein Modell offen?“ Sondern: Unter welcher Lizenz stehen Gewichte und Code, darf das Modell kommerziell eingesetzt und verändert werden, sind Trainingsdaten und Evaluierungen nachvollziehbar, und existiert ein dauerhaftes Entwickler-Ökosystem darum?
Das ist für Marktführerschaft zentral. Ein frei oder günstig nutzbares Modell kann schnell Verbreitung finden, lokale Anpassungen ermöglichen und Abhängigkeiten von wenigen US-Plattformen reduzieren. Zugleich bleiben die teuersten Ressourcen oft konzentriert: Spitzenchips, Cloud-Infrastruktur, Trainingsdaten, Sicherheitsforschung und die Fähigkeit, Modelle zuverlässig als Dienst in großem Maßstab zu betreiben.
Das eigentliche Rennen
Unsere Einordnung wäre daher: China führt eindeutig beim Patentvolumen und hat sich bei Modellqualität zu einem ernsthaften technologischen Gegenspieler der USA entwickelt. Die USA bleiben aber beim gesamten KI-Ökosystem vorerst führend – besonders bei privaten Investitionen, der Zahl bedeutender Modelle, den großen Cloud-Plattformen und der Kommerzialisierung. Patente allein kehren dieses Bild nicht um.
Europa ist der deutlich kritischere Fall. Der geringe Patentanteil von 3,0 Prozent ist weniger wegen der Zahl selbst problematisch als wegen des dahinterliegenden Strukturthemas: Europa verfügt über exzellente Forschung, starke industrielle Anwendungsfelder und einen großen Binnenmarkt, bringt aber vergleichsweise wenige Frontier-Modelle hervor. 2024 verzeichnete Stanford für Europa nur drei bemerkenswerte Modelle.[hai.stanford][hai.stanford]
Für Europa und Deutschland wäre es daher sinnvoller, Fortschritt nicht an einer möglichst hohen Patentquote zu messen. Wichtiger wären eigene und vertrauenswürdige Rechenkapazitäten, Zugang zu energieeffizienter Hardware, anwendungsnahe Modelle für Industrie, Verwaltung, Wissenschaft und Gesundheitswesen, gut finanzierte Ausgründungen sowie offene europäische KI-Infrastruktur. Regulierung bleibt notwendig, aber sie ersetzt keine Modelle, keine Rechenzentren und keine produktiven Anwendungen.
Die Patentgrafik ist also ein Warnsignal für Europas Innovationsposition und ein Beleg für Chinas strategische Mobilisierung. Sie ist aber kein Endstand im Rennen um KI-Marktführerschaft. Entscheidend wird sein, wer leistungsfähige, bezahlbare und verlässliche Systeme baut, sie in reale Arbeits- und Lebenswelten bringt und dabei eine Infrastruktur schafft, auf der andere dauerhaft aufbauen wollen. Die rapide gesunkenen Nutzungskosten – Stanford beziffert den Preisrückgang für GPT-3.5-ähnliche Leistung zwischen November 2022 und Oktober 2024 auf mehr als das 280-Fache – machen genau diese Verbreitung und Integration künftig noch wichtiger als bloße Patentmengen.[hai.stanford]
Schlusskommentar
Die Daten in der Statista-Grafik und in der Folge in der Recherche beziehen sich auf das Jahr 2024 als Endpunkt, und wie wir wissen, ändern sich die Verhältnisse bei einer dynamischen Technologie schnell. 2026 lässt sich vielleicht noch nicht abschätzen, aber 2025 hätten wir schon gerne gesehen; Statista hat die Grafik am 30.09.2026 veröffentlicht. Wir haben mittlerweile keine Präferenzen mehr, welches Land wir lieber als Technologieführer sehen würden – soweit es nicht die Möglichkeit gibt, dass Europa zumindest mithalten kann. Das ist nach wie vor nicht der Fall, und wir können uns gut daran erinnern, dass wir staatliche Initiativen, die nicht einmal deutschlandweit sind, sondern auf einzelne Bundesländer bezogen, mit einem Stirnrunzeln quittiert haben, angesichts der geringen Größenordnungen der Subventionen. Dass es im Grunde nur möglich ist, sowohl der Größenordnung wegen als auch wegen der Erstellung einer gemeinsamen Infrastruktur für etwa 500 Millionen Menschen, auf EU-Ebene wettbewerbsfähig zu bleiben, versteht sich von selbst, angesicht von Gegenspielern wie China und den USA. Es wird in Europa so viel vergemeinschaftet, aber nicht die Wirtschaftsstrategie, weil nationale Eigeninteressen hier eine sinnvolle Kooperation blockieren. Vor allem die üblichen Abstimmungsprobleme zwischen Deutschland und Frankreich, die wirtschaftspolitisch grundsätzlich verschiedene Ansätze verfolgen (die deutsche Wirtschaftspolitik beinhaltet keine Strategie), verhindern das Empowerment der EU auf dem Gebiet der künstlichen Intelligenz. Unter anderem den Rückstand auf diesem Gebiet ist Deutschland jetzt auch aus dem Ranking der zehn innovativsten Länder weltweit herausgefallen (eine weitere negative Rolle dabei spielt die niedergehende Infrastruktur).
Wir sind also mehr oder weniger Zuschauer und schreiben auf Hardware, die in China hergestellt ist und mit Software, zu der man auch KI-Anwendungen im Grunde hinzurechnen muss, die aus den USA kommt. Daran wird sich nichts ändern, denn die EU ist nach unserer Ansicht unfähig, diesen Nationalstaaten eine gleichwertige Strategie entgegenzusetzen. Dafür kann man nicht die EU als Institution verantwortlich machen, sondern muss auf die Länder schauen, die Gemeinsamkeit fördern, wo sie kritisch ist und sie blockieren, wo sie dringend angebracht wäre. Das Ganze kann außerdem nicht größer als die Summe der Einzelteile, sprich, dessen sein, was national entwickelt wird. Das einzige europäische KI-LLM, das überhaupt in der Diskussion ist, ist das generisch französische Projekt Mistral, aber immer mit einem aber: Es ist bisher immer ein wenig zurück hinter den führenden US-Modellen, obwohl, selbstverständlich, mittlerweile US-Konzerne als Partner mit an Bord sind.
Transparenz
Die Grafik und der Begleittext stammen von Statista, die Einleitung und der Schlusskommentar von uns (TH), die Mehrwert-Recherche haben wir von einer KI durchführen lassen.
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


