
Briefing Wirtschaft, Economy, Kaufhäuser, Apotheke, Einzelhandel, Umsatzrückgang, Präsenzhandel, Online-Handel, Handelsverband, Corona-Pandemie, Schließung, Lieferprobleme, Konsumverhalten, Strukturwandel, Discounter, Marktanteile, Warenhhaus, Kaufhaus
Der deutsche Einzelhandel ist unter Druck und verliert Jahr für Jahr an Umsatz? Das gilt sowohl für Vollsortimenter wie Kaufhäuser als auch für den Fachhandel, wie Apotheken. Die Zahl der Geschäft in diesem Bereich ist seit 2016 um fast ein Fünftel geschrumpft. Wir zeigen zusätzlich zwei ausgewählte Branchen in einem seltenen 3-Grafiken-Artikel zum selben Thema.
Da in der Mehrwert-Analyse aber auch von „kuratieren“ die Rede ist: Wir tun genau das.Wir ordnen diese dramatisch wirkenden Grafiken in einen größeren Zusammenhang ein und erreichen für Sie damit eine Differenzierung, die insbesondere bei umragebasierten Darstellungen nicht möglich ist. Spoiler: So schrecklich sieht es bei näherer Betrachtung nicht ganz aus, sofern bestimmte Parameter gegeben sind. Die persönliche Wahrnehmung, wenn man an einem bestimmten Ort wohnt und dort eine Verödung wahrnimmt, kann allerdings eine andere sein. Zunächst die drei Grafiken, dann die Analyse.
Infografik: Wie entwickelt sich die Zahl der Geschäfte im Einzelhandel? | Statista
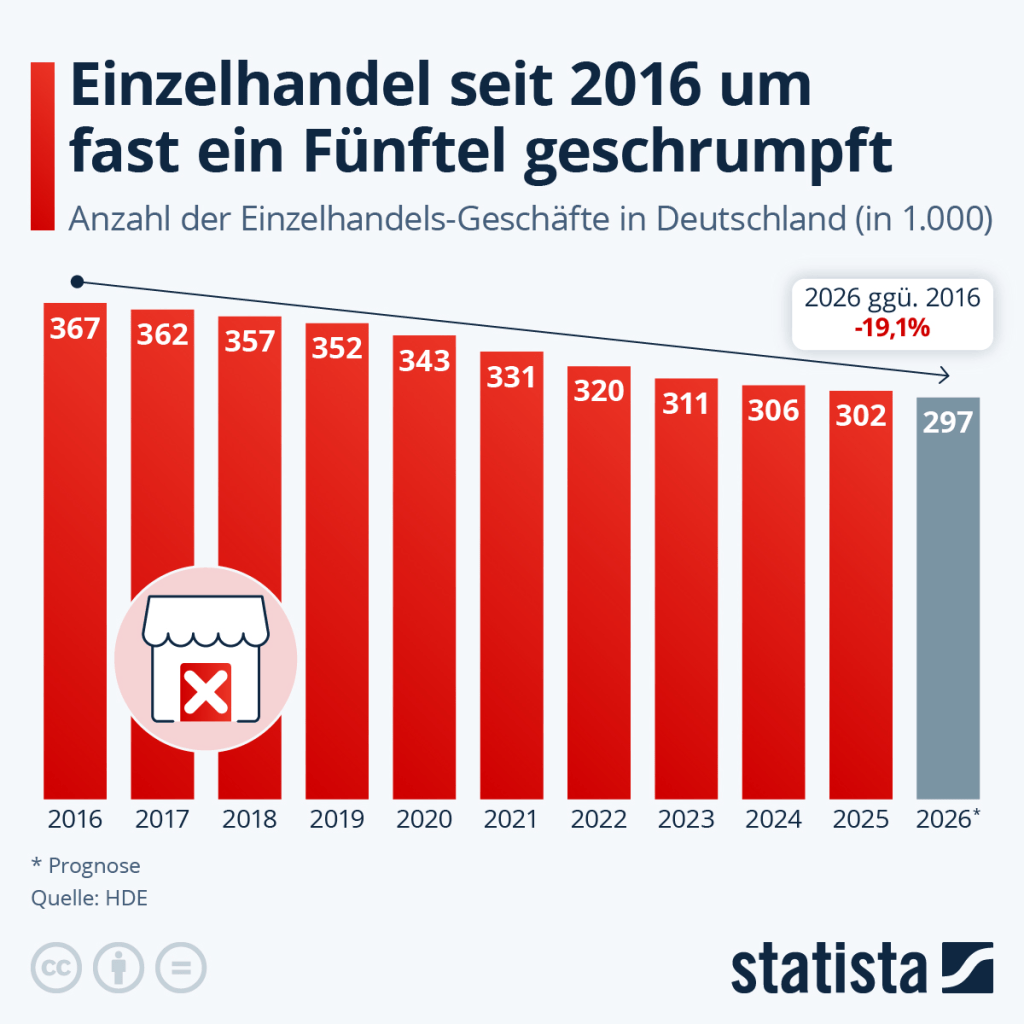
Infografik: Wie viele Menschen kaufen noch im Kaufhaus ein? | Statista
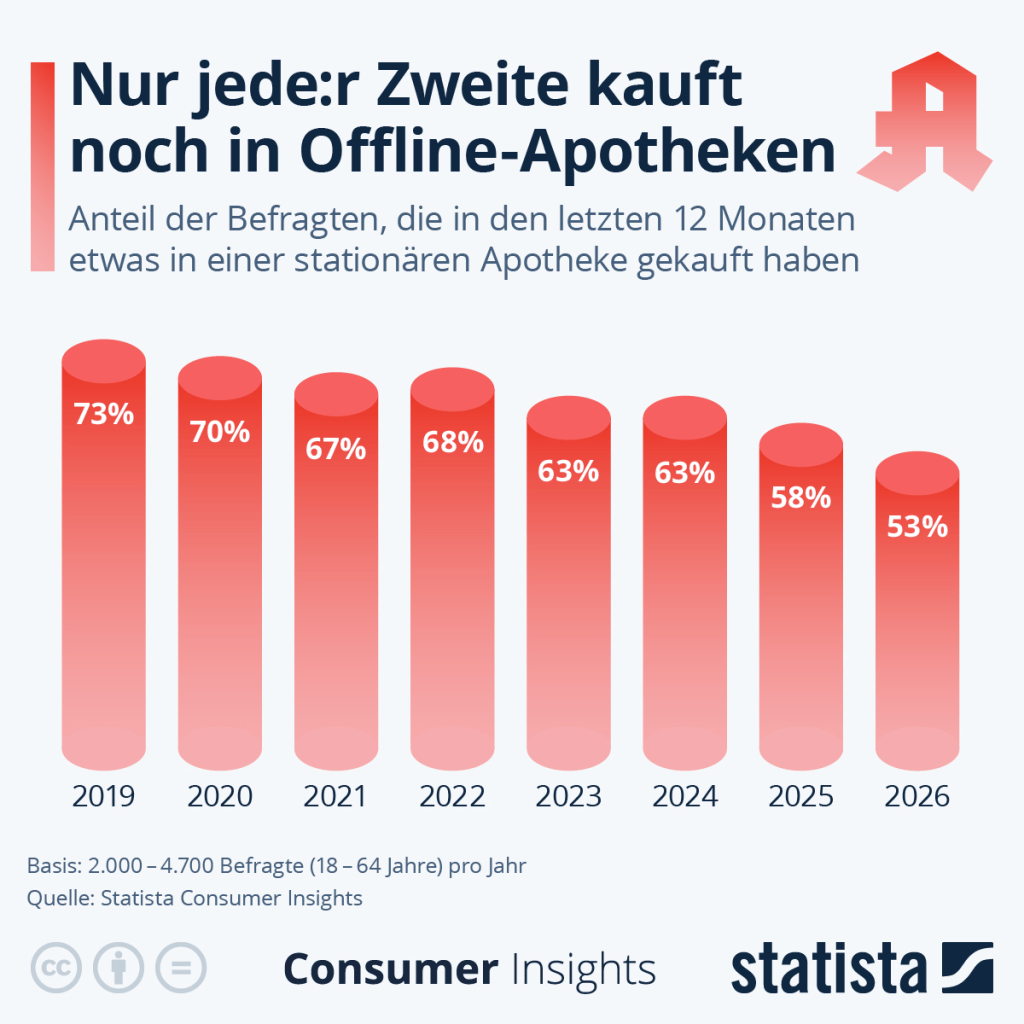
Infografik: Wie viele Menschen kaufen Medikamente noch in Offline-Apotheken? | Statista
Mehrwert-Analyse: Deutschlands stationärer Handel schrumpft – aber nicht überall aus demselben Grund
Deutschlands stationärer Handel schrumpft – aber nicht überall aus demselben Grund
Die drei Statista-Grafiken ergeben zusammen ein konsistentes, aber erklärungsbedürftiges Bild: Deutschland verliert stationäre Einkaufsorte, und zugleich nimmt die Reichweite zweier traditionsreicher Betriebsformen – Kaufhaus und Vor-Ort-Apotheke – deutlich ab. Von 2016 bis 2026 sinkt die Zahl der Einzelhandelsgeschäfte laut HDE von 367.000 auf prognostizierte 297.000, also um 70.000 Standorte oder 19,1 Prozent. Parallel fällt der Anteil der 18- bis 64-Jährigen, die binnen zwölf Monaten in einem Kaufhaus eingekauft haben, von 54 Prozent im Jahr 2019 auf 28 Prozent 2026; bei stationären Apotheken geht er von 73 auf 53 Prozent zurück.[1][2][^3]
Die Tendenzen sind damit kongruent, die Messgrößen jedoch nicht austauschbar. Die erste Reihe zählt Geschäfte und beschreibt die Angebotsseite; die beiden anderen beruhen auf jährlichen Online-Befragungen und erfassen die deklarierte Käuferreichweite bestimmter Vertriebsformen. Zusammen legen die Daten einen strukturellen Rückzug des stationären Handels nahe, beweisen aber weder eine einheitliche Ursache noch, dass jeder verschwundene Kunde vollständig ins Internet abgewandert ist.
Die HDE-Reihe verläuft nahezu durchgängig abwärts: 367.000 Geschäfte 2016, 362.000 im Jahr 2017, 357.000 im Jahr 2018, 352.000 im Jahr 2019, 343.000 im Jahr 2020, 331.000 im Jahr 2021, 320.000 im Jahr 2022, 311.000 im Jahr 2023, 306.000 im Jahr 2024, 302.000 im Jahr 2025 und prognostizierte 297.000 im Jahr 2026. Besonders groß sind die Rückgänge 2021 und 2022. Der Statista-Begleittext nennt Pandemieeinschränkungen, den beschleunigten Onlinehandel, Lieferprobleme sowie ab 2022 Energie-, Miet- und Einkaufskosten, Inflation und wirtschaftliche Unsicherheit als plausible Verstärker, warnt aber ausdrücklich vor einem aus diesen Daten abgeleiteten eindeutigen Ursache-Wirkungs-Zusammenhang.[^2]
Beim Kaufhaus fällt die in Umfragen gemessene Jahresreichweite von 54 Prozent 2019 über 46 Prozent 2020 und 40 Prozent 2021 auf 41 Prozent 2022 und 42 Prozent 2023. Danach setzt sich der Rückgang mit 37 Prozent 2024, 30 Prozent 2025 und 28 Prozent 2026 fort. Das sind 26 Prozentpunkte weniger als 2019 beziehungsweise ein relativer Einbruch um gut 48 Prozent – deutlich stärker als der Rückgang der gesamten Geschäftszahl.[^3]
Die Offline-Apotheke verliert ebenfalls Reichweite, aber weniger abrupt: von 73 Prozent 2019 auf 70 Prozent 2020, 67 Prozent 2021, 68 Prozent 2022, jeweils 63 Prozent 2023 und 2024, 58 Prozent 2025 und 53 Prozent 2026. Das Minus beträgt 20 Prozentpunkte beziehungsweise relativ rund 27 Prozent. Die Reihe zeigt somit keine einfache lineare Bewegung, wohl aber einen klaren Niveauverlust über sieben Jahre.[^1]
| Indikator | Anfangswert | Endwert | Veränderung | Was tatsächlich gemessen wird |
| Einzelhandelsgeschäfte | 367.000 (2016) | 297.000 (Prognose 2026) | −70.000; −19,1% | Zahl der Verkaufsstellen in Deutschland |
| Kaufhauskäufer | 54% (2019) | 28% (2026) | −26 Prozentpunkte; relativ −48,1% | Anteil der 18- bis 64-jährigen Befragten mit mindestens einem Kauf in zwölf Monaten |
| Käufer in stationären Apotheken | 73% (2019) | 53% (2026) | −20 Prozentpunkte; relativ −27,4% | Anteil der 18- bis 64-jährigen Befragten mit mindestens einem Kauf in zwölf Monaten |
Die erste Grafik ist eine Bestands- beziehungsweise Standortstatistik auf Basis von HDE-Daten; der Wert für 2026 ist eine Prognose. Die HDE-Schätzung liegt genauer bei 296.600 Geschäften und berücksichtigt Neueröffnungen bereits, sodass der Bruttoverlust durch Schließungen größer ist als das ausgewiesene Netto-Minus. Für 2026 werden rund 4.900 Geschäfte weniger erwartet.[4][5]
Die Kaufhaus- und Apothekenreihen stammen dagegen aus Statista Consumer Insights. Laut Grafiken wurden pro Jahr 2.000 bis 4.700 Personen im Alter von 18 bis 64 Jahren befragt; Statista bezeichnet das Instrument als große, repräsentative Online-Befragung. Gefragt wurde jeweils, ob die Person in den vergangenen zwölf Monaten „etwas“ in der betreffenden stationären Betriebsform gekauft habe.[1][3]
Daraus folgen wichtige Grenzen. Die Umfragen messen weder Einkaufsfrequenz noch Ausgaben, Warenkorb, Gewinn, Loyalität oder ausschließliche Kanalnutzung. Eine Person mit einem einzigen Kauf zählt ebenso wie eine wöchentliche Stammkundin; außerdem können dieselben Befragten stationär und online kaufen. Gerade bei Apotheken fehlt die Altersgruppe ab 65 Jahren, obwohl sie für den Arzneimittelbedarf und die Vor-Ort-Versorgung besonders bedeutsam ist. Ohne veröffentlichte Fehlermargen, exakte jährliche Stichprobenzusammensetzung und Gewichtungsdetails sollten kleine Veränderungen – etwa von 67 auf 68 Prozent – nicht überinterpretiert werden.
Auch eine direkte Kausalrichtung ist nicht belegt. Sinkende Nachfrage kann Schließungen auslösen; umgekehrt können weniger Standorte, kürzere Öffnungszeiten und weitere Wege die Nutzung senken. Wahrscheinlich wirken beide Richtungen gleichzeitig und bilden eine Rückkopplung: geringere Frequenz schwächt Standorte, Standortverluste machen den verbleibenden stationären Kanal weniger bequem.
Ein gemeinsamer Strukturwandel
Der stärkste gemeinsame Treiber ist nicht schlicht „das Internet“, sondern eine Neuordnung von Bequemlichkeit, Auswahl, Preisvergleich und Verfügbarkeit. Der deutsche Onlinehandel mit Neuwaren wuchs 2025 um 3,9 Prozent auf 92,3 Milliarden Euro netto; sein Anteil am Einzelhandel im engeren Sinne stieg auf 13,5 Prozent. Für 2026 erwartete der HDE nominal 4,3 Prozent Onlinewachstum, gegenüber 1,6 Prozent im stationären Bereich.[6][7]
Diese Durchschnittswerte verdecken große Branchenunterschiede. 2025 liefen 44,2 Prozent des Fashion-Umsatzes online; bei Unterhaltungselektronik und Elektrogeräten lag der Anteil bei 45,1 Prozent. Dagegen betrug der Onlineanteil bei schnell drehenden Konsumgütern wie Lebensmitteln und Drogeriewaren nur etwa 5 Prozent, wuchs aber besonders dynamisch.[8][9][^10]
Für das Kaufhaus ist diese Sortimentsstruktur besonders ungünstig. Es bündelt gerade Mode, Schuhe, Accessoires, Haushaltswaren und teilweise Elektronik – also Kategorien, in denen Onlineangebote einen hohen Reifegrad erreicht haben. Hinzu kommt, dass das klassische Versprechen „alles unter einem Dach“ digital von Plattformen mit größerer Auswahl und hoher Preistransparenz überboten wird. Das BBSR beziffert den heutigen Warenhausbestand auf nur noch ein Viertel des Niveaus von 1994; der Statista-Begleittext nennt einen Rückgang des Marktanteils von Kauf- und Warenhäusern von 4,2 Prozent im Jahr 2000 auf 1,3 Prozent 2024.[2][11]
Bei Apotheken ist die Lage anders. Arzneimittelversorgung ist reguliert, beratungsintensiv und häufig zeitkritisch. Dennoch senken Versandapotheken, digitale Bestellwege und das E-Rezept die Transaktionshürden, besonders bei planbaren Dauermedikamenten und nicht verschreibungspflichtigen Produkten. Seit dem 1. Januar 2024 ist das E-Rezept für gesetzlich Versicherte bei verschreibungspflichtigen Arzneimitteln verbindlich; es kann sowohl in Vor-Ort- als auch in Onlineapotheken eingelöst werden.[^12]
Damit erklärt Digitalisierung einen Teil, aber nicht das gesamte Apothekensterben. Der Statista-Text verweist zusätzlich auf eine Vergütung, die mit steigenden Personal-, Energie-, Miet- und Finanzierungskosten nur begrenzt Schritt halte, sowie auf Bürokratie und Dokumentationspflichten. Der Zusammenhang zwischen weniger Umfrageteilnehmern mit Vor-Ort-Kauf und weniger Apotheken ist deshalb plausibel, aber kein Beleg dafür, dass Versandhandel allein die Schließungen verursacht.[^1]
Eine wichtige Gegenprobe verhindert eine zu einfache Niedergangserzählung: Der Einzelhandelsumsatz kann wachsen, obwohl Geschäfte schließen. Nach vorläufigen Destatis-Daten stieg der Umsatz 2025 gegenüber 2024 real um 2,7 Prozent und nominal um 3,8 Prozent. Gegenüber dem bisherigen realen Höchststand 2021 lag 2025 jedoch noch 0,1 Prozent zurück, während der nominale Umsatz wegen der Preisentwicklung 17,3 Prozent höher lag.[^13]
Das ist kein Widerspruch. Umsätze können sich auf weniger, größere oder produktivere Unternehmen, Filialen und Plattformen konzentrieren; verbleibende Geschäfte können mehr Umsatz je Standort erzielen; Onlineumsätze stationär geprägter Händler zählen weiterhin zum Einzelhandel. Inflation erhöht zudem nominale Erlöse, ohne dass mehr Ware verkauft oder mehr reale Wertschöpfung erzielt wird.
Die Zahl der Geschäfte ist deshalb vor allem ein Indikator für räumliche Präsenz, Vielfalt und Marktzugang, nicht automatisch für das gesamte Marktvolumen. Ein Minus von 19 Prozent bei Standorten bedeutet nicht, dass der Einzelhandel wirtschaftlich um 19 Prozent geschrumpft wäre. Es bedeutet vielmehr, dass die gleiche oder sogar größere nominale Nachfrage über weniger physische Orte und stärker konzentrierte Unternehmensstrukturen bedient wird.
Der Wandel verschiebt Marktmacht. 2025 entfielen 56,7 Prozent der deutschen Onlineumsätze auf Marktplätze; insgesamt machten Mode und Elektronik 44,2 Prozent des Onlinevolumens aus. Kleine inhabergeführte Geschäfte konkurrieren daher nicht nur mit dem Onlineshop eines einzelnen Rivalen, sondern mit Plattformökosystemen, deren Vorteile aus Sortimentstiefe, Daten, Werbung, Logistik und Skaleneffekten entstehen.[14][15]
Das eröffnet auch Chancen: Ein lokaler Händler kann über digitale Sichtbarkeit, Reservierung, Click & Collect, Lieferangebote und Marktplätze Kundschaft außerhalb seines unmittelbaren Einzugsgebiets erreichen. Zugleich entstehen Abhängigkeiten von Gebühren, Rankings, Werbekosten und Plattformregeln. Das Bundeskartellamt hat in Verfahren gegen Amazon unter anderem Änderungen bei Haftung, Kontosperrungen und Gerichtsständen für Marktplatzhändler erreicht – ein Hinweis darauf, dass die digitale Verschiebung nicht nur eine Frage individueller Geschäftsmodelle, sondern auch der Wettbewerbsordnung ist.[^16]
Die besonders onlineaffinen City-Sortimente bestätigen die Grundtendenz. Mode und Schuhe sowie Elektronik stehen unter überdurchschnittlichem Kanaldruck; der stationäre Fashion-Umsatz sank 2025 laut Branchenverband um 1,5 Prozent, während 44,2 Prozent des Gesamtumsatzes der Kategorie online erzielt wurden. Im Bekleidungs- und Textileinzelhandel lag der reale Markt 2024 trotz nominal höherer Erlöse unter 2019; Insolvenzen und Filialschließungen bei Esprit, Gerry Weber und anderen Marken beschleunigten die Bereinigung.[9][17]
Weniger betroffen sind Sortimente, bei denen Frische, sofortiger Bedarf, geringe Warenwerte oder hohe Logistikkosten den Versand begrenzen. Lebensmittel und Drogeriewaren hatten 2025 nur etwa 5 Prozent Onlineanteil, obwohl ihre Onlineumsätze um 10,4 Prozent wuchsen. Auch beratungs-, anpassungs- oder erlebnisintensive Angebote können stationär robust bleiben, wenn ihr Mehrwert tatsächlich spürbar ist.[^8]
Nicht jeder Rückgang physischer Betriebe ist daher derselbe Prozess. Beim Warenhaus verliert ein historisches Großflächenformat sein Alleinstellungsmerkmal. Bei Mode und Elektronik verschiebt sich ein großer Umsatzanteil ins Netz. Bei Apotheken treffen Digitalisierung und Versand auf regulierte Vergütung sowie Versorgungsaufgaben. Im Lebensmittelhandel stärkt dagegen die Nähe weiterhin das Filialnetz, während Onlineangebote eher ergänzen. Eine einzige politische Antwort für alle Branchen wäre deshalb zu grob.
Geschäftsschließungen sind nicht bloß betriebswirtschaftliche Einzelereignisse. Leerstände senken die Attraktivität von Straßen, reduzieren Laufkundschaft für Nachbarbetriebe und können einen Trading-down-Effekt auslösen. Das BBSR warnt besonders für Nebenlagen, Stadtteilzentren und kleinere Orte vor Funktionsverlusten; größere, prosperierende Städte können Digitalisierung und neue Nutzungskonzepte eher auffangen.[18][19]
Warenhäuser spielen dabei wegen ihrer Größe und zentralen Lage eine besondere Rolle. Ihre Aufgabe hinterlässt Flächen von mehreren Tausend Quadratmetern, die selten durch einen neuen Einzelmieter übernommen werden. Das BBSR sieht jedoch grundsätzlich Umbaupotenzial und empfiehlt Mischungen aus Einzelhandel, Kultur, Bildung, Gastronomie und Wohnen statt des Versuchs, überall das alte Warenhausmodell zu konservieren.[11][20]
Der Handel bleibt gleichwohl zentral für die Innenstadt. In der IFH-Untersuchung „Vitale Innenstädte 2024“ mit knapp 69.000 Interviews in 107 Städten war Einkaufen weiterhin das wichtigste Besuchsmotiv; 61 Prozent nannten Shopping, 40 Prozent Gastronomie. Bei Menschen, die wegen Freizeit oder Kultur kamen, gab etwa die Hälfte zusätzlich Geld für Einkaufen oder Essen und Trinken aus. Daraus folgt: Die Innenstadt der Zukunft braucht mehr Nutzungsmischung, aber ein vollständiger Ersatz des Handels würde Frequenz und Aufenthaltsdauer gefährden.[21][22]
Bei Apotheken geht es zusätzlich um die Gesundheitsversorgung. Ende 2025 bestanden 16.601 öffentliche Apotheken, 440 beziehungsweise 2,6 Prozent weniger als ein Jahr zuvor; 502 Schließungen standen nur 62 Neueröffnungen gegenüber. Mitte 2026 waren es noch 16.488 Standorte.[23][24]
Die Folgen für die Erreichbarkeit werden kontrovers bewertet. Eine IQVIA-Auswertung kommt für 2018 bis 2023 zu dem Ergebnis, dass sich die Entfernung für 82,3 Millionen Menschen nicht änderte, für rund 2,07 Millionen aber vergrößerte; knapp 493.000 wechselten sogar um mehr als eine Entfernungskategorie. Eine neuere Barmer-Auswertung betont dagegen, dass 78 Prozent der Bevölkerung weniger als zwei Kilometer und 96 Prozent weniger als sechs Kilometer von einer Apotheke entfernt wohnen; in ländlichen Regionen haben jedoch 11 Prozent Wege von mehr als sechs Kilometern.[25][26][^27]
Beide Befunde können gleichzeitig stimmen. Deutschland verfügt noch über eine insgesamt dichte Versorgung, doch die Belastung ist räumlich ungleich verteilt und für Menschen ohne Auto, mit Mobilitätseinschränkungen oder akutem Bedarf größer. Die absolute Apothekenzahl allein misst Versorgung deshalb ebenso unvollständig wie die Umfrage-Reichweite: Entscheidend sind Standortverteilung, Öffnungszeiten, Notdienste, Lieferfähigkeit, Barrierefreiheit und erreichbare Alternativen.
Für die These eines tiefgreifenden stationären Niedergangs sprechen die über zehn Jahre nahezu kontinuierlich sinkende Geschäftszahl, die halbierte Kaufhausreichweite, die wachsenden Onlineanteile in zentralen City-Sortimenten und der Rückgang der Apothekenstandorte. Hinzu kommen eine schwache Anschaffungsneigung und hohe Sparneigung: Das NIM meldete im Sommer 2026 ein weiterhin sehr niedriges Konsumklima und eine seit rund vier Jahren auf niedrigem Niveau verharrende Anschaffungsneigung.[28][29]
Gegen die pauschale Formel vom „Tod des stationären Handels“ sprechen der reale Umsatzanstieg 2025, der weiterhin dominante Offlineanteil am Gesamtmarkt und die anhaltende Bedeutung des Einkaufens als Innenstadtmotiv. Selbst in stark digitalisierten Kategorien bleibt ein erheblicher stationärer Umsatz; bei Fashion waren es 2025 rechnerisch 55,8 Prozent. Außerdem können Omnichannel-Modelle die Grenze zwischen Online und Offline auflösen: Onlineinformation, Reservierung und Bezahlung können in eine Abholung, Beratung oder Retoure im Laden münden.[6][13][9][30]
Die überzeugendere Einordnung lautet daher: Nicht der stationäre Handel als solcher verschwindet, sondern ein Teil seines bisherigen Flächen-, Betriebs- und Standortmodells. Besonders gefährdet sind austauschbare Sortimente, großflächige Konzepte ohne klares Profil, schwache Nebenlagen und kleine Unternehmen ohne digitale Sichtbarkeit oder Kostenvorteile. Robuster sind Angebote, die Nähe, Vertrauen, Beratung, sofortige Verfügbarkeit, Reparatur, Anpassung oder Erlebnis glaubhaft verbinden.
Für Händler folgt daraus, dass „online oder offline“ die falsche Alternative ist. Erfolgsversprechender sind verknüpfte Warenbestände, lokale Auffindbarkeit, Reservierung und Click & Collect, verlässliche Verfügbarkeitsanzeigen, einfache Retouren sowie Beratung, die einen erkennbaren Mehrwert gegenüber Produktbewertungen und Preisvergleichsportalen bietet. Gerade kleine Betriebe sollten nicht das Plattformsortiment kopieren, sondern kuratieren, spezialisieren und lokale Dienstleistungen monetarisieren.
Für Kommunen reicht Leerstandsverwaltung nicht aus. Das BBSR empfiehlt eine aktive Zentrenentwicklung mit Flächenmanagement, flexiblen und temporären Nutzungen sowie der Mischung von Handel, Gastronomie, Kultur, Bildung, Arbeiten und Wohnen. Erreichbarkeit muss dabei multimodal gedacht werden: zu Fuß, per Rad, ÖPNV und Auto; ebenso wichtig sind Sauberkeit, Sicherheit, Barrierefreiheit, Aufenthaltsqualität und digitale Sichtbarkeit.[31][18]
Für die Politik sind faire Wettbewerbsbedingungen, beschleunigte Umnutzungsverfahren und eine differenzierte Daseinsvorsorge zentral. Bei Apotheken sollte nicht nur die bundesweite Betriebszahl beobachtet werden, sondern kleinräumig die Erreichbarkeit für Menschen ohne Auto, Notdienstentfernungen und Lieferfähigkeit. Bei Kaufhäusern ist dagegen nicht jede Filiale um jeden Preis zu erhalten; häufig ist die Umnutzung einer überholten Großfläche volkswirtschaftlich sinnvoller als die dauerhafte Subventionierung eines nicht tragfähigen Formats.
Die drei Statista-Grafiken passen zusammen, weil sie verschiedene Seiten desselben Strukturwandels zeigen: weniger physische Verkaufsstellen, sinkende Reichweite traditioneller Formate und eine Verlagerung von Nachfrage zu digitalen sowie konzentrierten Anbietern. Sie dürfen jedoch nicht zu einer einzigen Beweiskette verschmolzen werden. Die Geschäftszahl ist eine HDE-Statistik mit Prognosewert, die Kaufhaus- und Apothekenwerte sind Umfrageindikatoren für mindestens einen Kauf innerhalb eines Jahres; weder Umsätze noch Kausalitäten lassen sich daraus unmittelbar ableiten.
Der Mehrwert der Gesamtschau liegt in der Differenzierung: Der stationäre Handel schrumpft räumlich, während der Gesamtumsatz zeitweise wächst; Innenstädte verlieren Verkaufsflächen, bleiben aber auf Handel als Frequenzbringer angewiesen; Apotheken werden weniger, obwohl die Versorgung für die große Mehrheit noch erreichbar bleibt; und Onlinehandel gewinnt, ohne den Laden flächendeckend zu ersetzen. Das eigentliche Risiko ist somit nicht die vollständige Digitalisierung des Konsums, sondern eine sich selbst verstärkende Ausdünnung schwächerer Standorte. Die realistische Gegenstrategie besteht nicht in der Rückkehr zur Handelslandschaft von 2016, sondern in weniger, besseren und stärker vernetzten stationären Angeboten – eingebettet in multifunktionale Zentren und, wo Versorgung betroffen ist, abgesichert durch gezielte öffentliche Regeln.
Kurzkommentar
Die Apotheke, die am nächsten zu unserem Wohnort lag, hat vor zwei oder drei Jahren geschlossen. Das ist ein Fakt. Diejenige, die wir jetzt mit der kürzesten Wegezeit erreichen, ist ständig überlaufen oder unterbesetzt, wie man es lieber ausdrücken mag. Und Apothekenkunden lassen sich gerne ausgiebig beraten, ohne sich darum zu kümmern, wie viele Menschen sich dadurch hinter ihnen stauen. Diese Wahrnehmung ist freilich subjektiv und auch wir bündeln mittlerweile bestimmte rezeptfreie Einkäufe alle drei bis vier Monate durch eine Online-Bestellung. Was bedeutet, dringende und rezeptpflichtige Medikamente erstehen wir weiterhin vor Ort, auch wenn die Online-Apotheke der Wahl das eine oder andere Rezept ohne Zuzahlung annehmen würde. Im Kaufhaus waren wir seit langer Zeit nicht mehr.
Das Schauen und Staunen in der riesigen Spielwarenabteilung in dem K*-Kaufhaus, das nur einen Kilometer von der Schule entfernt war, ist eine Erinnerung mit einem breiten Lächeln. Schön war’s, aber wir vermissen es nicht. Und wenn wir nicht mit bei bestimmten Klamotten auf Anproben angewiesen wären, würden wir auch hier das meiste online erwerben. Das hat einerseits leider mit der nachlassenden Qualität des Einkaufserlebnisses zu tun, zu wenig und zu wenig gut geschultes Personal. Andererseits mit Idealo und anderen Vergleichsportalen. Irgendwo gibt es fast immer gerade ein Angebot, das den Preis des Präsenzhandels unterbietet. Die Ansproben retten unseren Anteil am Präsenzkonsum, weil wir nicht zu der Gruppe von Konsumenten zählen, die zehn Teile bestellt, um am Ende ein passendes zu behalten. Das ist also die subjektive Seite. Unser Gefühl entspricht ganz deutlich dem, was die Grafiken zeigen, und wir verstehen auch, dass die Pandemie eine Umwälzung mit sich gebracht hat. Nicht nur auf diesem Gebiet. Wenn es nicht so teuer wäre, würden wir uns auch bestimmte Lebensmittel kommen lassen, weil wir genervt sind von den Klemmen im Angebot oder bestimmten misslichen Umständen bei den nächstliegenden Einzelhändlern. Keiner von ihnen ist perfekt, auch die Bioläden nicht.
Die Qualität bestimmter Waren, besonders und zunehmend von Frischprodukten, lässt ebenso zu wünschen übrig wie die Bereitstellungsquote und der Service. Unser Eindruck: Es wird nicht besser, und die Zeit wird kommen, da die Vorteile des online Bestellens doch überwiegen, wenn sich der gegenwärtige Trend zur Verschlechterung der Qualität des Präsenzhandels fortsetzt und liefern lassen vielleicht aufgrund hoher Nachfrage und damit hoher Lieferdichte noch etwas günstiger wird. Bringen lassen spart ja auch Zeit und Nerven, das darf man nicht vergessen. Sofern der Lieferant nett ist und alles kommt wie bestellt. Beides ist bei anderen Produktkategorien in der Regel der Fall, warum sollte das bei Lebensmitteln anders sein, wenn Vollprofis wie die Amazon-Logistiker dahinterstecken? Man kann es auch umgekehrt denken: Warum die mittlerweile astronomischen Preise in der Gastronomie akzeptieren, wenn Gutes zu Hause zubereiten und Gäste hierher einladen mehr Spaß, Entspannung und Qualität bieten könnten?
Quellen
- Wie viele Menschen kaufen Medikamente noch in Offline-Apotheken? – Der Anteil der Befragten, die in den vergangenen zwölf Monaten etwas in einer stationären Apotheke g…
- Wie entwickelt sich die Zahl der Geschäfte im Einzelhandel? – Die Zahl der Geschäfte im deutschen Einzelhandel ist seit 2016 um rund 19 Prozent gesunken.
- Wie viele Menschen kaufen noch im Kaufhaus ein? – … Kaufhaus eingekauft haben, ist von 54 Prozent im Jahr 2019 auf 28 Prozent im Jahr 2026 gesunken….
- Einzelhandel: Unsere Läden sterben | News | Creditreform Freiburg – Erstmals könnte die Zahl der Geschäfte in Deutschland bis zum Jahresende auf unter 300.000 sinken, n…
- Einzelhandel: Unsere Läden sterben – Erstmals könnte die Zahl der Geschäfte in Deutschland bis zum Jahresende auf unter 300.000 sinken, n…
- HDE-Online Monitor 2025 – Der Onlineanteil am Einzelhandel insgsamt wächst im vergangenen Jahr leicht auf 13,5 Prozent (Vorjah…
- HDE-Pressekonferenz Online-Monitor 2026 – Der Online-Handel in Deutschland wächst auch im Jahr 2026 weiter und wird nach Prognose des Handelsv…
- Online-Handel als Wachstumstreiber für den Einzelhandel – Lediglich im Bereich FMCG (Lebensmittel und Drogerien) liegt der Online-Anteil für 2025 bei nur 4,9 …
- HDE Online-Monitor: Fashion legt online zu – BTE Handelsverband … – Im stationären Fachhandel mit Fashion (institutioneller Facheinzelhandel) beträgt der Umsatzanteil d…
- www.infoboard.de · online-monitor-2026-elektrohandel-bleibtCE/Elektro bleibt Wachstumsmotor im E-Commerce 2025 – Euro, während CE/Elektro um 2,9 Prozent auf 19,7 Mrd.
- BBSR – Startseite – Neue Chancen für leerstehende Kauf- und … – Allein im Segment der Warenhäuser hat sich der gegenwärtige Bestand seit 1994 auf ein Viertel reduzi…
- So funktioniert das E-Rezept – Bundesregierung.de – Das E-Rezept kann in allen Apotheken in Deutschland eingelöst werden.
Auch Online-Apotheken lösen da… - www.destatis.de · DE · PresseEinzelhandelsumsatz im Jahr 2025 real um 2,7 % höher als im… – WIESBADEN – Der Einzelhandel in Deutschland hat nach vorläufigen Ergebnissen des Statistischen Bunde…
- einzelhandel.de · images · presseHDE-Online-Monitor 2026: Online-Handel als Wachstumstreiber für… – Online-Anteil für 2025 bei nur 4,9 Prozent.
- Anteile der Branchen am Onlineumsatz – Die großen Branchen Fashion und CE/Elektro erreichen 2025 einen Anteil von 44,2 Prozent (2024: 44,7 …
- Digitalwirtschaft im Fokus – Das Bundeskartellamt veröffentlicht den Abschlussbericht seiner Sektoruntersuchung „zur nicht-suchge…
- research.handelsblatt.com · wp-content · uploadsTextileinzelhandel_&_Innenstadtentwicklung_HRI-2025 – Im März 2025 folgte schließlich eine weitere Insolvenz, in deren Zuge die verbliebenen rund 40 Filia…
- Auswirkungen der COVID-19-Pandemie und des Online … – Im Rahmen der ExWoSt-Studie wurde eine systematische Analyse der aktuellen Situation des stationären…
- Kauf- und Warenhäuser im Wandel – Der in der Regel daraus folgende Leerstand wirkt sich durch Trading-Down-Effekte negativ auf die Inn…
- Neue Chancen für leerstehende Kauf- und Warenhäuser – Durch die weiterhin dynamischen Entwicklungen im Onlinehandel und rückläufige Verkaufsflächen ist ni…
- IFH Köln veröffentlicht Innenstadtstudie | DStGB – Der Handel bleibt wichtigstes Besuchsmotiv, gefolgt von Gastronomie.
- www.ihk.de · ergebnisse-vitale-innenstaedte-2022-5731130Faktenwissen zur Vitalisierung von Innenstädten: Ergebnisse… – Einkaufen bleibt zwar generationenübergreifend das Besuchsmotiv Nummer Eins (61 Prozent), allerdings…
- www.abda.de · aktuelles-und-presse · pressemitteilungen2025: Apothekenzahl sinkt auf 16.601 Betriebsstätten | ABDA – Zum Jahresende 2025 gab es bundesweit nur noch 16.601 Apotheken.
- Weniger als 16.500 Apotheken | APOTHEKE ADHOC – Ende Juni gab es bundesweit noch 16.488 Apotheken und damit 113 weniger als zum Jahreswechsel, wie a…
- Wirtschaftsbericht 2023: Signale eines massiven Umbruchs – Gemäß Daten von IQVIA OneKey hat sich für 82,3 Millionen Menschen die Erreichbarkeit zwischen 2018 u…
- ERREICHBARKEIT VON APOTHEKEN – Durch die zahlreichen Schließungen seit 2018 mussten allein im Fünfjahreszeitraum bis 2023 mehr als …
- [PDF] Factsheet Abb. 1 Wegstrecke vom Wohnort zur nächsten Apotheke … – 78 % erreichen ihre Apotheke
in weniger als zwei Kilometern, und 96 % benötigen weniger als 6 km. - Konsumklima hellt sich auf | NIM – Der Sparindikator sinkt geringfügig um 1,5 Zähler und weist aktuell 15,5 Punkte auf.
- Konsumklima verharrt auf niedrigem Niveau – Der Indikator steigt um 3,1 Zähler und liegt nun bei 17 Punkten.
- Zukunft von Innenstädten heißt multifunktionale Ausgestaltung! – In den über 100 untersuchten Innenstädten ist Einkaufen, Einkaufsbummel und Shopping noch immer das …
- Veröffentlichungen – Innenstadt und Onlinehandel – BBSR – Die Folgen der COVID-19-Pandemie und sich überlagernder multipler Krisen setzen den sich strukturell…
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


