
Briefing, Economy, Wirtschaft, AI, KI, US-Aktien, Anleger, Global Financial Stability Report, IMF, IWF, Auslandsanlagen, Mexiko, Südkorea, UK, Eurozone, Brasilien, Japan, Taiwan, Hongkong, institutionelle Anleger, Aktienportfolio, Portfolio-Manager, Investoren, KI-Investitionen,Tech-Giganten, GAFAM, GAMAM, Finanzstabilität, Künstliche Intelligenz
In den letzten Tagen waren wir, sofern wir überhaupt zum Schreiben kamen, etwas umfragelastig – was an eingängigen Themen lag, zu denen wir gut kommentieren konnten. Aber wir wollen die Statistiken und besonders die Statistiken, die ein Thema betreffen, das immer mehr zum Kern nicht nur unserer Berichterstattung, sondern auch unserer Arbeit wird, nicht vergessen: Es geht um KI. Und wenn es dabei auch um Wirtschaft geht, decken wir gleich zwei Hauptfelder unserer Berichterstattung ab. Heute: Wie der KI-Boom dazu führt, dass US-Aktien internationale Anlegerportfolios immer stärker dominieren.
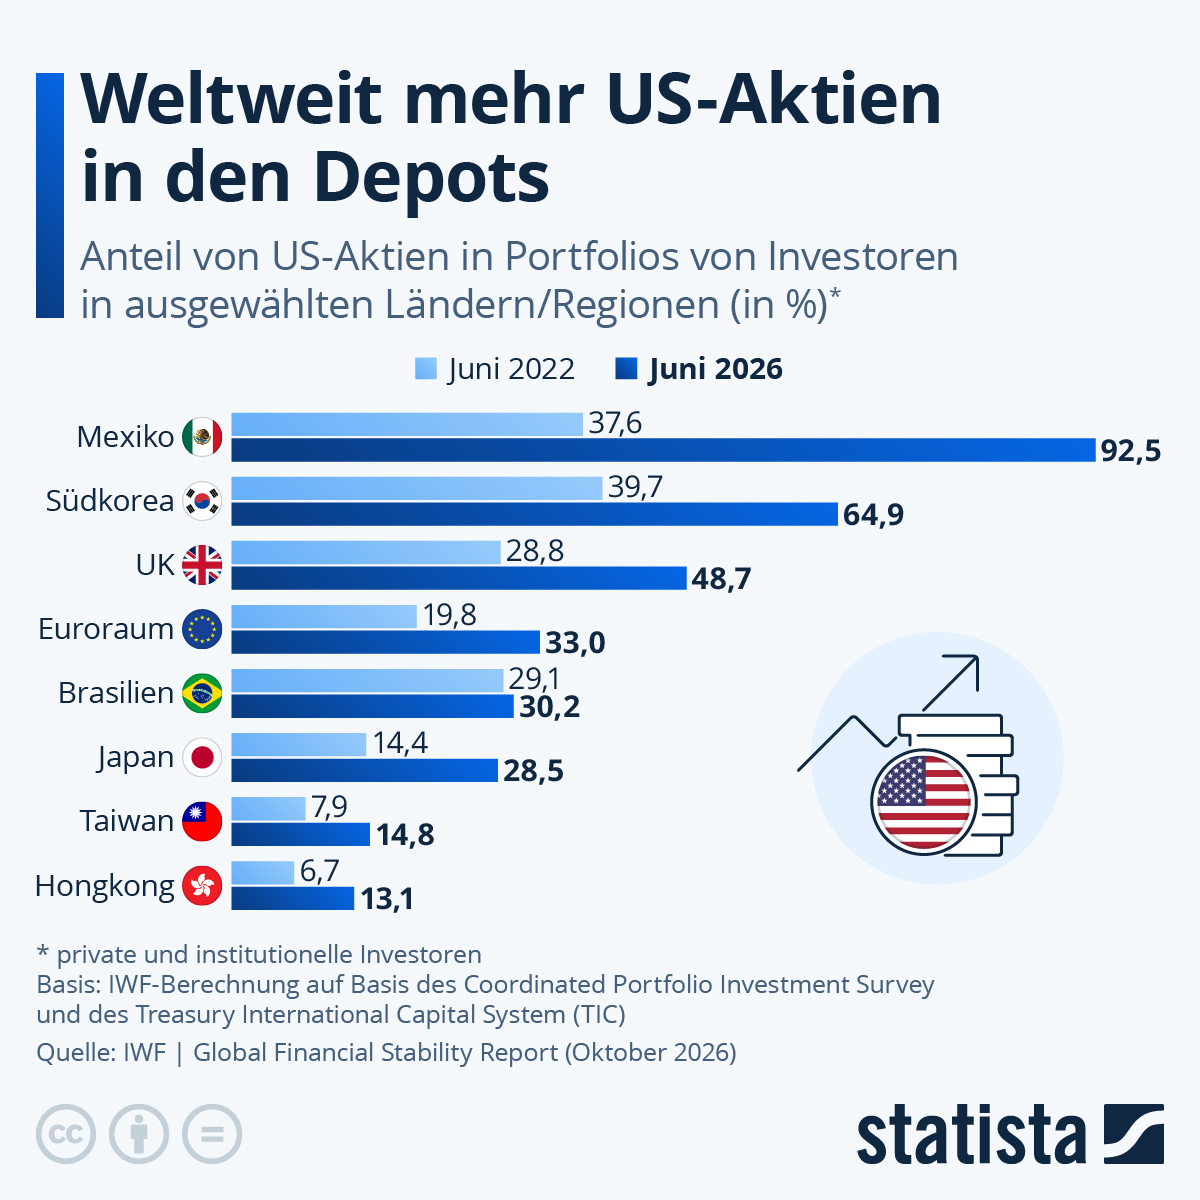
Infografik: Weltweit mehr US-Aktien in den Depots | Statista
Begleittext von Statista
Anleger rund um den Globus haben ihre Auslandsportfolios zwischen Juni 2022 und Juni 2026 so stark auf US-Aktien konzentriert wie nie zuvor. In allen acht untersuchten Volkswirtschaften stieg der Anteil von US-Aktien an den gesamten im Ausland gehaltenen Geldanlagen. Am extremsten ist die Entwicklung in Mexiko: Dort machen US-Aktien inzwischen 92,5 Prozent sämtlicher Auslandsanlagen aus, mehr als doppelt so viel wie noch 2022 (37,6 Prozent) und der mit Abstand höchste Wert im Vergleich. Auch Südkorea (64,9 Prozent) und das Vereinigte Königreich (48,7 Prozent) liegen inzwischen auf hohem Niveau. Einzig Brasilien bewegt sich kaum: Der Anteil stieg dort nur marginal von 29,1 auf 30,2 Prozent – ein auffälliger Gegenpol zum globalen Muster.
Die Zahlen stammen aus dem Global Financial Stability Report des Internationalen Währungsfonds (IWF) vom Oktober 2026 und beruhen auf einer IWF-Berechnung, die zwei unterschiedliche Datenquellen zusammenführt: Die US-Aktienbestände werden aus dem Treasury International Capital System (TIC) des US-Finanzministeriums erfasst, während die gesamten Auslandsportfolioinvestitionen aus dem Coordinated Portfolio Investment Survey (CPIS) stammen. Wichtig für die Einordnung: „Auslandsportfolioinvestitionen“ umfasst nicht nur Aktien, sondern auch Anleihen und andere Schuldverschreibungen. Der tatsächliche Vergleichswert ist also breiter gefasst, als der Name vermuten lässt. Ebenso wenig lässt sich aus den Daten ablesen, welcher Anteil auf private oder institutionelle Anleger entfällt: Die Werte bilden alle Anlegergruppen einer Volkswirtschaft zusammen ab: von Zentralbanken und Pensionsfonds über Banken und Unternehmen bis zu Privathaushalten.
Der IWF selbst ordnet den Anstieg als Folge eines globalen „AI chasing“ ein: Anleger weltweit hätten ihre Portfolios verstärkt auf US-Technologiekonzerne und sogenannte Hyperscaler ausgerichtet, die von der Investitionswelle im Bereich Künstliche Intelligenz profitieren. Das birgt nach Einschätzung des IWF ein Risiko für die globale Finanzstabilität – und zwar auch für Volkswirtschaften, deren eigene Börsen kaum auf Schwankungen bei KI-Aktien reagieren, etwa den Euroraum oder das Vereinigte Königreich. Denn im Krisenfall würde sich ein Kurseinbruch bei US-KI-Aktien nicht über die heimischen Börsen, sondern über die Auslandsportfolios der jeweiligen Anleger direkt auf diese Volkswirtschaften übertragen.
Kommentar
Heute brauchen wir keine KI-gestützte Mehrwert-Recherche zu erstellen. Was im letzten Absatz steht, war genau unser Gedanke schon in dem Moment, als wir die Grafik gelesen haben. KI wird nicht verschwinden, im Gegenteil. Aber der jetzige Boom umfasst Hoffnungen, die sich nicht für alle am Markt tätigen Unternehmen erfüllen werden. Günstigenfalls wird es zu Übernahmen kommen, die Anleger einigermaßen gut stellen, ihnen vielleicht sogar einen kurzfristigen Mehrgewinn verschaffen, wenn ihnen angeboten wird, Aktien oberhalb des aktuellen Marktwertes veräußern zu können. Bei Titeln, die ohnehin starke Kursentwicklungen verzeichnen, wird der Marktwert diesen Aufschlag allerdings schnell nachbilden. Die größere Gefahr ist, dass einige der großen Tech-Unternehmen nicht mehr mithalten können und sich entweder aus den Kernfeldern der KI zurückziehen oder sogar insgesamt ins Schlingern geraten. Diese Gefahr steigt ständig, weil sich die Tech-Giganten für ihre KI-Ambitionen immer höher verschulden. Dass sie auch hoch bewertet sind, hilft ihnen nicht, wenn sich die Rendite- und Umsatzerwartungen nicht erfüllen, denn das Kapital, das Anleger halten, können sie nicht für die Expansion einsetzen. Wenn es schiefgeht, wird das aber auch schnell auf die Kurse der betreffenden Aktien durchschlagen. Bisher gibt es häufig exorbitante Zahlen, die stets besser sind als erwartet, NVidia ist ein besonders gutes Beispiel für eine solche Aufstellung. Aber lassen sich Umsatzrenditen von mehr alf 50 Prozent ernsthaft über längere Zeit halten?
Das würde darauf hindeuten, dass der Markt nicht intakt ist und es keine nennenswerte Konkurrenz gibt. Die wird aber kommen, wenn nicht aus den USA, dann aus China. Und sie wird über den Preis kommen, wie immer, wenn die Chinesen einen Markt erobern wollen. Selbst, wenn die Technik anfangs nicht ganz adäquat ist, der viel günstigere Preis wird Chips aus dem Reich der Mitte attraktiv machen. Das ist relativ abstrakt und scheint im Moment noch weit weg zu sein, aber wir müssen nur das Beispiel anderer Industriezweige zu Rate ziehen, um zu prognostizieren, wie die Entwicklung vermutlich verlaufen wird. Das Land hat alles, besonders die Rohstoffe und die Workforce, um den Rückstand bei den für die KI relevanten Chips aufzuholen, den NVidia im Moment hält. Und dann wird sich auch für US-Unternehmen, die große Rechenzentren betreiben, die Frage stellen, wo sie die KI-Chips einkaufen, um preislich wettbewerbsfähig zu bleiben. Ähnlich sieht es bei der Anwender-KI aus. Die US-LLMs sind derzeit führend, aber immer, wenn aus China etwas Neues kommt, geht ein Raunen durch die Fachwelt, weil die Sprünge dort so groß sind, dass sie oft mehrere Generationen von US-Modellen umfassen. Und mit nichts anderem könnte man die amerikanischen KI-Träume so schnell zerstören wie damit, ein frei verfügbares Modell auf den Markt zu bringen, das ähnlich performt wie die besten proprietären US-Modelle, mit denen die Tech-Giganten ihre enormen Investitionen wieder hereinholen wollen. Das stimmt allerdings so linear nicht für alle, manche profitieren auch von der Kombination ihrer bisherigen Angebote mit KI, insbesondere trifft das auf Google und Microsoft zu. Der Westen ist officeseitig vor allem mit MS verbunden und bezüglich Cloudlösen und Suche im Netz liegt Google vorne.
Diese mittlerweile langfristigen Bindungen sich nicht so schnell auflösen. Das Problem der Nur-KI-Unternehmen liegt damit aber auf der Hand und man kann schon sehen, dass OpenAI und Co. immer mehr auf vertikale Integration und Unternehmenslösungen aus einer Hand setzen, um den Nachteil ihrer Angebots-Monostruktur, aufzulösen, ihr sehr flach gestaltetes Produkt-Portfolio zu erweitern. Derweil sind sie darauf angewiesen, im Rennen um die leistungsstärksten Modelle nicht zurückzufallen, weswegen wir auch dieWarnungen aus diesen Häusern vor der Weiterentwicklung ihrer Produkte mit einer gewissen Skepsis betrachten. Für uns sind sie eher ein Zeichen dafür, dass man befürchtet, zurückzufallen, wenn die etwas älteren, finanzstarken Tech-Unternehmen dank ihrer Produktvielfalt bei der KI-Entwicklung mithalten, aber eben den Vorteil der stärkeren Integration haben. Unser Eindruck ist, die Warner wollen versuchen, Zeit zu gewinnen, um strukturelle Nachteile gegenüber etablierteren Unternehmen ausgleichen zu können. Wir sind gespannt, wann der erste der Riesen sich eines der aufsteigenden KI-Unternehmen einverleiben wird; auch Unternehmen wie Apple, die man immer noch vor allem als Hersteller von Smartphones verortet, darf man als potenzielle Käufer nicht unterschätzen. Kooperationen zwischen den Tech-Giganten der zweiten Generation und den neuen KI-Unternehmen gibt es bereits, sie laufen manchmal neben hauseigenen Weiterentwicklungen her, und letztlich ist es egal, welches Modell in einem Rechenzentrum betrieben ist, solange es wirtschaftlich Sinn ergibt.
Ein weiterer Faktor sind mögliche Regulierungen. Der EU AI-Act hat die Entwicklung generativer KI sicher nicht beschleunigt, zumindest nicht für europäische Nutzer. Die USA und China setzen hingegen auf informelle Absprachen, aber dass sie tragfähig sein werden, wenn es zu technischen Problemen kommt oder zu Turbulenzen an den Finanzmärkten, ist für uns keinesfalls sicher. Die Weltwirtschaft ist zwar sehr verflochten, aber ob ein System innerhalb dieser globalen Ökonomie das konkurrierende retten kann und will, wenn die gesamte Weltwirtschaft durch KI-Rücksetzer in Mitleidenschaft gezogen wird, ist eine Frage, über die wir nicht spekulieren wollen. Die sich aber schon bald stellen könnte. Wenn es zum Platzen einer KI-Blase kommt. Ob eine solche schon gegeben ist, wollen wir ebenfalls hier nicht diskutieren. Wüssten wir es, wüssten es andere auch, würden sich daran ausrichten, würden bereits aus diesem heißen Markt aussteigen, und die Korrektur wäre schon im Gange.
Dass die fast weltweite Tendenz sichtbar ist, stark auf KI-Unternehmen zu setzen, dürfte vor allem den institutionellen unter den Anlegern zu verdanken sein, die unter Performance-Druck stehen. Ihre Produkte werden in der Fachpresse miteinander verglichen, und wer zu wenig KI im Portfolio hat und dadurch bei der Renditeentwicklung Rückstände aufbaut, verliert Marktanteile. Das ist einer der ungünstigsten Faktoren des Finanzkapitalismus: Wettbewerbsfähigkeit misst sich nicht nur in den Aktienkursen der Unternehmen, sondern auch in der Performance derer, die sich mit Papieren dieser Unternehmen eindecken. Niemand will zurückbleiben. Lieber machen alle gemeinsam dieselben Fehler, kommen in Schieflagen, und Steuerzahler, die gar nicht investiert sind, die im wörtlichen Sinne in diesem Spiel gar keine Aktien haben, dürfen das große Kapital auf Kosten ihrer eigenen Vermögensentwicklung retten. Wie zuletzt in der Bankrenkrise von 2009. Um den Bogen noch etwas weiter zu spannen: Deswegen sehen wir es auch skeptisch, wenn in Ländern wie Deutschland, in denen der Staat wenig Erfahrung mit Vermögensaufbau durch Aktien hat, selbiger sich mehr am Kapitalmarkt umtun will. Den Kapitalmarkt wird es freuen, vor allem die Manager, die Provisionen für Abschlüsse einstreichen. Ob sich die quasi Zwangsanleger auch freuen werden, bleibt abzuwarten.
Die KI kann vieles und wird noch mehr können. Aber dass sie einen durch zu hohe Erwartungen an ihre Entwicklung ausgelöste Finanzkrise bewältigen oder gar vermeiden helfen kann, ist eher nicht zu erwarten.
TH
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


