
Briefing, Tesla, Economy, Wirtschaft, F & E, R&D, Robot, Robotik, Autonomes Fahren, humanoide Roboter, Optimus, kommerzielle Anwendung, Volkswagen, VW, BMW, Forschung und Entwicklung, Research and Development, Automotive Industry, Automobilindustrie, Autos, Elektromobilität, Fertigung, Lagerhaltung, Logistik
Begleittext von Statista
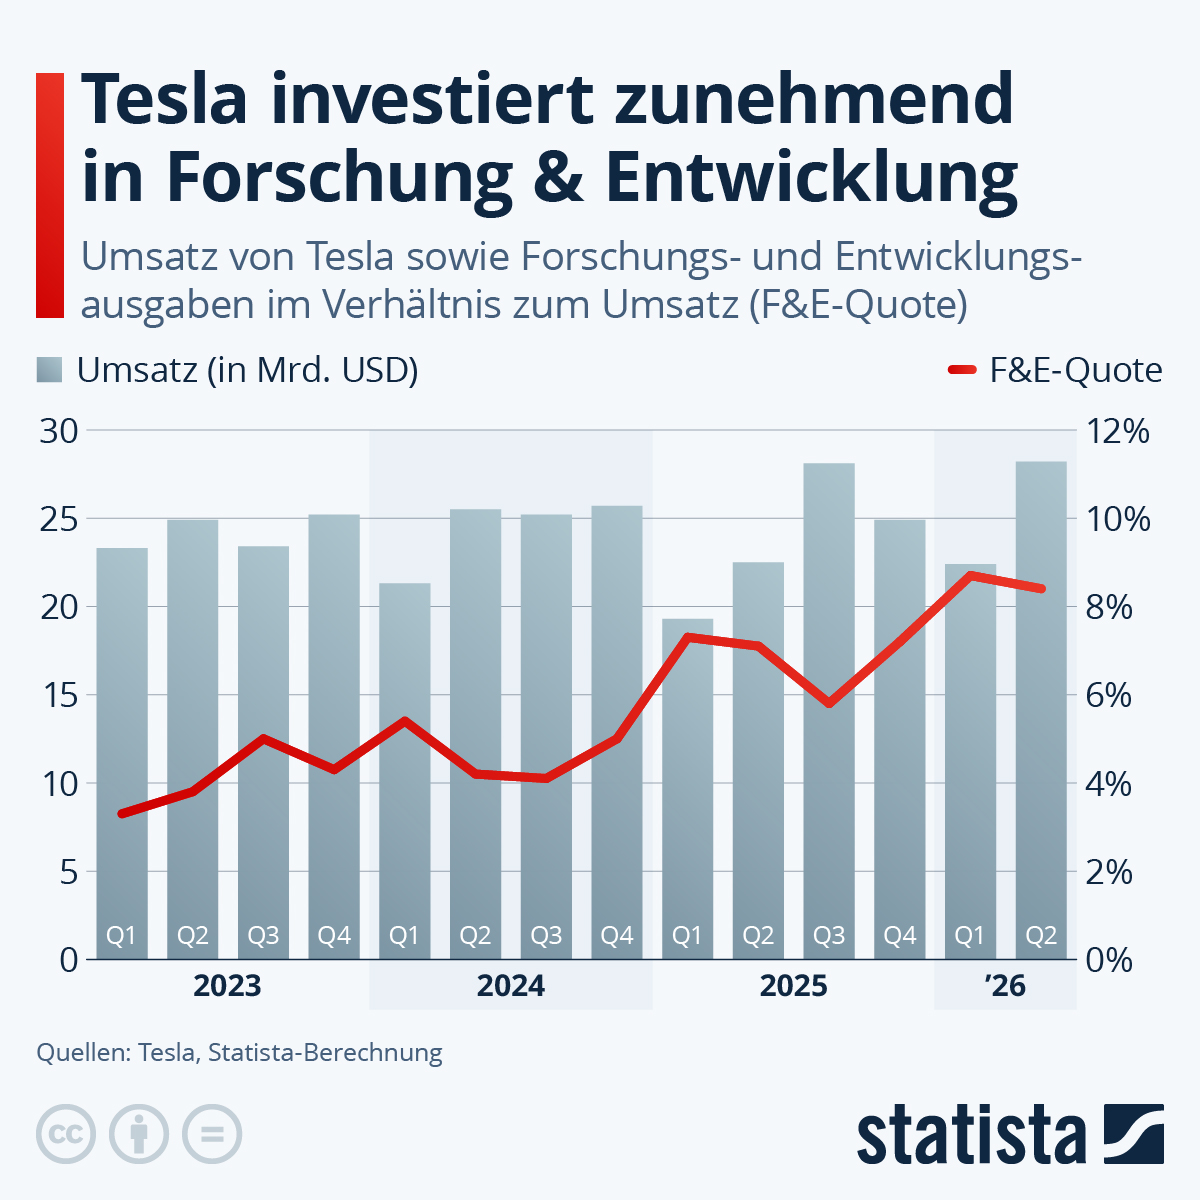
Teslas Ausgaben für Forschung und Entwicklung steigen deutlich schneller als der Umsatz. Im ersten Quartal 2026 erreicht die F&E-Quote mit 8,7 Prozent einen neuen Höchstwert, nachdem sie Anfang 2023 noch bei 3,3 Prozent lag. Im zweiten Quartal 2026 ist die Quote nur leicht auf 8,4 Prozent gesunken. Das verdeutlicht die Infografik auf Basis von Unternehmensangaben und Statista-Berechnungen.
Während der Umsatz im betrachteten Zeitraum zwischen 19,3 und 28,1 Milliarden USD schwankt, wachsen die absoluten F&E-Ausgaben kontinuierlich. Von 771 Mio. US-Dollar im ersten Quartal 2023 steigen sie auf 2.371 Mio. US-Dollar im zweiten Quartal 2026. Besonders seit 2025 zieht die Quote damit deutlich an und überschreitet mehrfach die Marke von sieben Prozent, was auf eine strategische Verschiebung hindeutet.
So könnte der steigende Anteil der F&E-Ausgaben darauf hindeuten, dass Tesla verstärkt in Zukunftstechnologien investiert. Neben autonom fahrenden Taxis und Batterieforschung rücken dabei auch humanoide Roboter in den Fokus. So hat Tesla eigenen Angaben zufolge kürzlich in seinem Werk in Fremont mit der Produktion seines lang erwarteten humanoiden Roboters „Optimus“ begonnen.
Mehrwert-Recherche
Auch wenn wir, wie heute, wenig Zeit haben, zum Beispiel um einen Kommentar zu schreiben, wollen wir doch immer etwas beitragen, was nicht in einem kurzen Text wie dem obigen stehen kann. Wir haben daher einen großen Sprung gemacht und die Tesla-Ausgaben sowohl in den Rahmen anderer Autounternehmen gestellt wie auch einen Blick auf die Robotik geworfen, der wir uns in diesem Jahr bereits in zwei Artikeln gewidmet haben:
Tesla forscht mehr – aber führt das auch zur Führung bei humanoiden Robotern?
Tesla erhöht seine Forschungs- und Entwicklungsausgaben deutlich. Daraus folgt allerdings weder, dass der Konzern schon immer besonders forschungsintensiv gewesen wäre, noch dass er heute die humanoide Robotik anführt. Vielmehr zeigen die Zahlen einen Strategiewechsel: Tesla setzt zunehmend auf künstliche Intelligenz, autonomes Fahren und Robotik. Dabei trifft das Unternehmen auf Wettbewerber, die teilweise bereits mehr praktische Einsatzerfahrung vorweisen können. Unsere bisherigen Wahlberliner-Beiträge helfen, diese Entwicklung einzuordnen – gerade weil sie zwischen spektakulärem Wachstum und einer noch kleinen wirtschaftlichen Basis unterscheiden.[ir.tesla][ir.tesla][press.bmwgroup][derwahlberliner]
Was die Statista-Grafik zeigt – und was inzwischen hinzugekommen ist
Die Kernaussage der Grafik stimmt: Tesla gibt erheblich mehr für Forschung und Entwicklung aus als zu Beginn des Betrachtungszeitraums. Laut dem mitgelieferten Statista-Text stiegen die Quartalsausgaben von 771 Millionen Dollar Anfang 2023 auf 2,371 Milliarden Dollar im zweiten Quartal 2026. Das entspricht ungefähr einer Verdreifachung. Die F&E-Quote, also der Anteil dieser Ausgaben am Umsatz, wuchs von 3,3 auf 8,4 Prozent.[ppl-ai-file-upload.s3.amazonaws][financecharts]
Allerdings ist die Grafik am heutigen Veröffentlichungstag bereits überholt. Tesla hat am 21. Oktober die Ergebnisse des dritten Quartals 2026 vorgelegt: 2,761 Milliarden Dollar Forschungs- und Entwicklungsaufwand bei 28,046 Milliarden Dollar Umsatz ergeben eine Quote von rund 9,8 Prozent. Der von Statista genannte Höchststand von 8,7 Prozent Anfang 2026 gilt somit nur innerhalb des dargestellten Zeitraums.[ir.tesla]
Auch die Formulierung, die absoluten Ausgaben wüchsen „kontinuierlich“, ist zu glatt. Beispielsweise sank Teslas F&E-Aufwand vom ersten zum zweiten Quartal 2024 von 1,151 auf 1,074 Milliarden Dollar. Richtig ist: Der längerfristige Trend zeigt deutlich nach oben, nicht jedes einzelne Quartal. Zudem kann eine Quote sowohl durch höhere Forschungsausgaben als auch durch einen sinkenden Umsatz steigen. Anfang 2025 wirkten beide Effekte zusammen.[ir.tesla][macrotrends]
Im Automobilvergleich: früher keineswegs Spitzenreiter
Für einen belastbaren Vergleich eignen sich vollständige Geschäftsjahre besser als einzelne Quartale. Sie glätten Schwankungen und verhindern, dass wir Teslas jüngsten Quartalswert mit dem Jahresdurchschnitt eines Wettbewerbers gleichsetzen.
| Unternehmen und Bezugsgröße | F&E 2023 | F&E 2025 |
|---|---|---|
| Tesla, Gesamtkonzern | 3,969 Mrd. USD; rund 4,1% vom Umsatz | 6,411 Mrd. USD; rund 6,8% vom Umsatz |
| Volkswagen, Automobilbereich | 21,8 Mrd. Euro; 8,1% | 19,412 Mrd. Euro; 6,7% |
| BMW Group | 7,755 Mrd. Euro; 5,0% | 8,319 Mrd. Euro; 6,2% |
Quellen: Unternehmensberichte und Ergebnisveröffentlichungen. Die Währungen bleiben bewusst unverändert; die Prozentwerte ermöglichen eine erste, aber keine vollständig bereinigte Gegenüberstellung.[stocklight][analystlens][annualreport2023.volkswagen-group][annualreport2025.volkswagen-group][bmwgroup][press.bmwgroup]
Der Befund ist aufschlussreich: 2023 lag Tesla bei der Forschungsintensität unter BMW und deutlich unter Volkswagen. Das verbreitete Bild vom außergewöhnlich innovativen Technologiekonzern bedeutete also nicht automatisch eine außergewöhnlich hohe F&E-Quote. 2025 erreichte Tesla ungefähr das Niveau des Volkswagen-Automobilbereichs und übertraf BMW leicht. Die jüngsten Tesla-Quartale liegen darüber; daraus lässt sich jedoch noch kein gleich hoher Jahreswert ableiten.[ir.tesla][stocklight][analystlens][annualreport2023.volkswagen-group][annualreport2025.volkswagen-group][press.bmwgroup]
Wichtig ist die Bilanzierung: Tesla verbucht Forschung und Entwicklung grundsätzlich unmittelbar als Aufwand. Volkswagen aktiviert dagegen einen erheblichen Teil seiner Entwicklungskosten, erfasst ihn also zunächst als Vermögenswert. 2025 waren dies 48,1 Prozent. Deshalb verwenden wir bei Volkswagen die gesamten F&E-Kosten einschließlich aktivierter Entwicklung, nicht lediglich den Aufwand der Gewinn-und-Verlust-Rechnung. Auch die unterschiedlichen Bezugsgrößen – Gesamtkonzern beziehungsweise Automobilbereich – begrenzen die Vergleichbarkeit.[stocklight][annualreport2025.volkswagen-group]
Höhere Ausgaben sind zudem kein automatischer Innovationsnachweis. Volkswagen entwickelt ein breites Marken- und Antriebsportfolio; BMW finanziert unter anderem Elektrifizierung und Digitalisierung. Tesla kann mit einem anderen Produktzuschnitt andere Schwerpunkte setzen. Entscheidend bleibt, welche marktfähigen Produkte aus den Forschungsetats entstehen.[press.bmwgroup][annualreport2025.volkswagen-group]
Die Verbindung zu unseren bisherigen Robotik-Artikeln
In unserem Beitrag „China ist führend bei der Finanzierung humanoider Robotik“ vom 3. August 2026 hatten wir bereits auf das Missverhältnis zwischen öffentlicher Aufmerksamkeit und finanzieller Größenordnung hingewiesen: Die dort dargestellten Startup-Finanzierungen summierten sich von 2017 bis zum ersten Halbjahr 2026 auf 4,4 Milliarden Dollar in China und rund drei Milliarden Dollar in den USA. Trotz dynamischer Entwicklung erschien uns das Feld insgesamt noch jung und vergleichsweise klein.[derwahlberliner]
Am 4. August folgte „Deutschland auf Platz 5 bei Startups für humanoide Robotik“. Dort griffen wir die Statista-Angabe auf, dass 2025 mit 2,65 Milliarden Dollar mehr Kapital in entsprechende Startups geflossen sei als von 2018 bis 2024 zusammen. Besonders wichtig ist unsere Ergänzung vom 6. August: Startup-Statistiken bilden die Aktivitäten etablierter Konzerne nicht vollständig ab.[derwahlberliner]
Genau hier liegt die Verbindung zu Tesla. Konzerninterne Forschung an Optimus erscheint nicht einfach als Finanzierungsrunde eines Robotik-Startups. Teslas gesamter F&E-Aufwand eines einzigen Quartals liegt inzwischen in einer ähnlichen Größenordnung wie die damals ausgewiesene weltweite Startup-Finanzierung eines ganzen Jahres. Daraus dürfen wir allerdings nicht schließen, Tesla allein investiere ebenso viel in humanoide Robotik: Einen separaten Optimus-Forschungsetat veröffentlicht das Unternehmen nicht. Der Gesamtbetrag umfasst wesentlich mehr.[ir.tesla][derwahlberliner][eletric-vehicles]
Die neue Grafik widerlegt unsere frühere Einordnung daher nicht. Sie zeigt vielmehr, warum Startup-Finanzierung, Konzernforschung und tatsächlicher Robotikmarkt getrennt betrachtet werden müssen.
Ist Tesla ein Vorreiter der humanoiden Robotik?
Tesla gehört zu den besonders ambitionierten Akteuren, ist aber kein historischer Pionier dieses Forschungsfeldes. Das Tesla-Bot-Konzept wurde 2021 vorgestellt, erste funktionsfähige Optimus-Prototypen folgten 2022. Wettbewerber wie Boston Dynamics bauen dagegen auf jahrzehntelanger Robotikentwicklung auf. „Vorreiter“ kann deshalb sehr Unterschiedliches bedeuten: frühe Forschung, technische Leistungsfähigkeit, ausgelieferte Stückzahlen oder wirtschaftlich belastbarer Einsatz.[antonrobots][bostondynamics]
Die aktuelle Produktionsmeldung ist durchaus bedeutsam. Im jüngsten Quartalsbericht erklärt Tesla, in Fremont erstmals Optimus-Roboter in Produktionsqualität herzustellen. Die eigene Kapazitätstabelle bezeichnet den Status allerdings als „Early Ramp“, also frühen Produktionshochlauf – ohne Stückzahl oder bezifferte Jahreskapazität. Produktionsbeginn ist damit noch kein Nachweis einer funktionierenden Massenproduktion.[ir.tesla]
Auch bei der praktischen Bewährung haben andere bereits konkrete Ergebnisse veröffentlicht. BMW berichtet über einen Figure-02-Piloten in Spartanburg: rund 1.250 Betriebsstunden und mehr als 90.000 bewegte Bauteile. Das belegt keinen universell einsetzbaren Roboter, aber einen eng umrissenen industriellen Nutzen. Tesla veröffentlichte zur jüngsten Optimus-Meldung dagegen keine vergleichbaren Angaben zu autonom erledigten Aufgaben oder notwendigen menschlichen Eingriffen.[press.bmwgroup][theverge]
Rasantes Wachstum, aber noch kein Roboteralltag
Nach Counterpoint Research wurden im ersten Halbjahr 2026 weltweit mehr als 22.000 humanoide Roboter ausgeliefert, nahezu 300 Prozent mehr als ein Jahr zuvor. AGIBOT führte mit 9.700 Einheiten; die fünf führenden Anbieter vereinten 86 Prozent der Auslieferungen. Tesla ist damit jedenfalls nicht der durch diese Zahlen belegte Stückzahlführer.[counterpointresearch]
Noch wichtiger: Über 60 Prozent entfielen auf Unterhaltung, Vorführungen, Datenerzeugung und Forschung. Intelligente Fertigung erreichte 13 Prozent, Lagerhaltung und Logistik fünf Prozent. Auslieferungen sind also nicht gleichbedeutend mit produktiv arbeitenden Roboterbelegschaften. Genau darin bestätigt sich unsere bisherige Einschätzung: großer Entwicklungssprung, weiterhin niedrige industrielle Durchdringung.[derwahlberliner][counterpointresearch]
Für Tesla sprechen vorhandene Fabriken, Fertigungserfahrung und die Möglichkeit, Recheninfrastruktur für Fahrzeug- und Roboterautonomie gemeinsam zu nutzen. Dagegen stehen offene Fragen nach Zuverlässigkeit, Autonomie und Wirtschaftlichkeit. Wir sollten Optimus deshalb weder als bloße Show abtun noch die angekündigte Skalierung schon als erreichten Vorsprung verbuchen. Teslas steigender Forschungsetat belegt zunächst eine größere Zukunftswette. Ob daraus technologische Führung wird, entscheidet sich an belastbaren Einsatzdaten – nicht an der Höhe der roten Kurve.[ir.tesla][theverge]
Kurzkommentar
Es gibt Daten und Statistiken, die sind für sich alleine sehr aussagekräftig. Es gibt andere Darstellungen, die man unbedingt in einen sinnvollen Zusammenhang stellen muss, um aus ihnen einen Nutzen zu ziehen. Zu Letzteren rechnet eindeutig die heutige Statista-Grafik zum Forschungs- und Entwicklungsaufwand (F & E bzw. R&D) von Tesla. Man kann dann aber viel herauslesen, nämlich, dass kaum verständlich ist, wie sich große Autohersteller, die ganz andere Kapazitäten haben, als das vor ein paar Jahren bei Tesla der Fall war, in Sachen moderner Antriebstechnik so abhängen lassen und auch nicht von ihren viel größeren Skills in der Produktion, dem Design, dem Image, allem, was ein Auto ausmacht, profitieren konnten, um Tesla gar nicht erst groß werden zu lassen. Bei der Robotik geht es, wie bei der KI, die wir eingesetzt haben, um zu recherchieren, um eine neue Wette auf eine Zukunftstechnik, die aber, wie die beiden Artikel von uns belegen, die oben verlinkt sind, noch nicht die Dimensionen und damit nicht das wirtschaftliche Risiko wie der KI-Hype erreicht.
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


