
Briefing, Wirtschaft, Economy, Deutschland, Germany, G7, Industrieländer, Landwirtschaft, produzierendes Gewerbe, Industrie, Dienstleistungssektor, Dienstleistungen, Deindustrialisierungen, Finanzindustrie, USA, UK, Italy, France, Germany, Japan, Sektorenanteile, Wertschöpfung, Wohlstand, Innovation, Zukunft, strategische Wirtschaftspolitik
Wir haben zuletzt schlechte Nachrichten zur deutschen Industrie publiziert, (Rückgang der Beschäftigtenzahl, Rückgang der Produktion, schwaches Wirtschaftswachstum). Die heutige Darstellung ist hingegen zunächst einmal neutral.
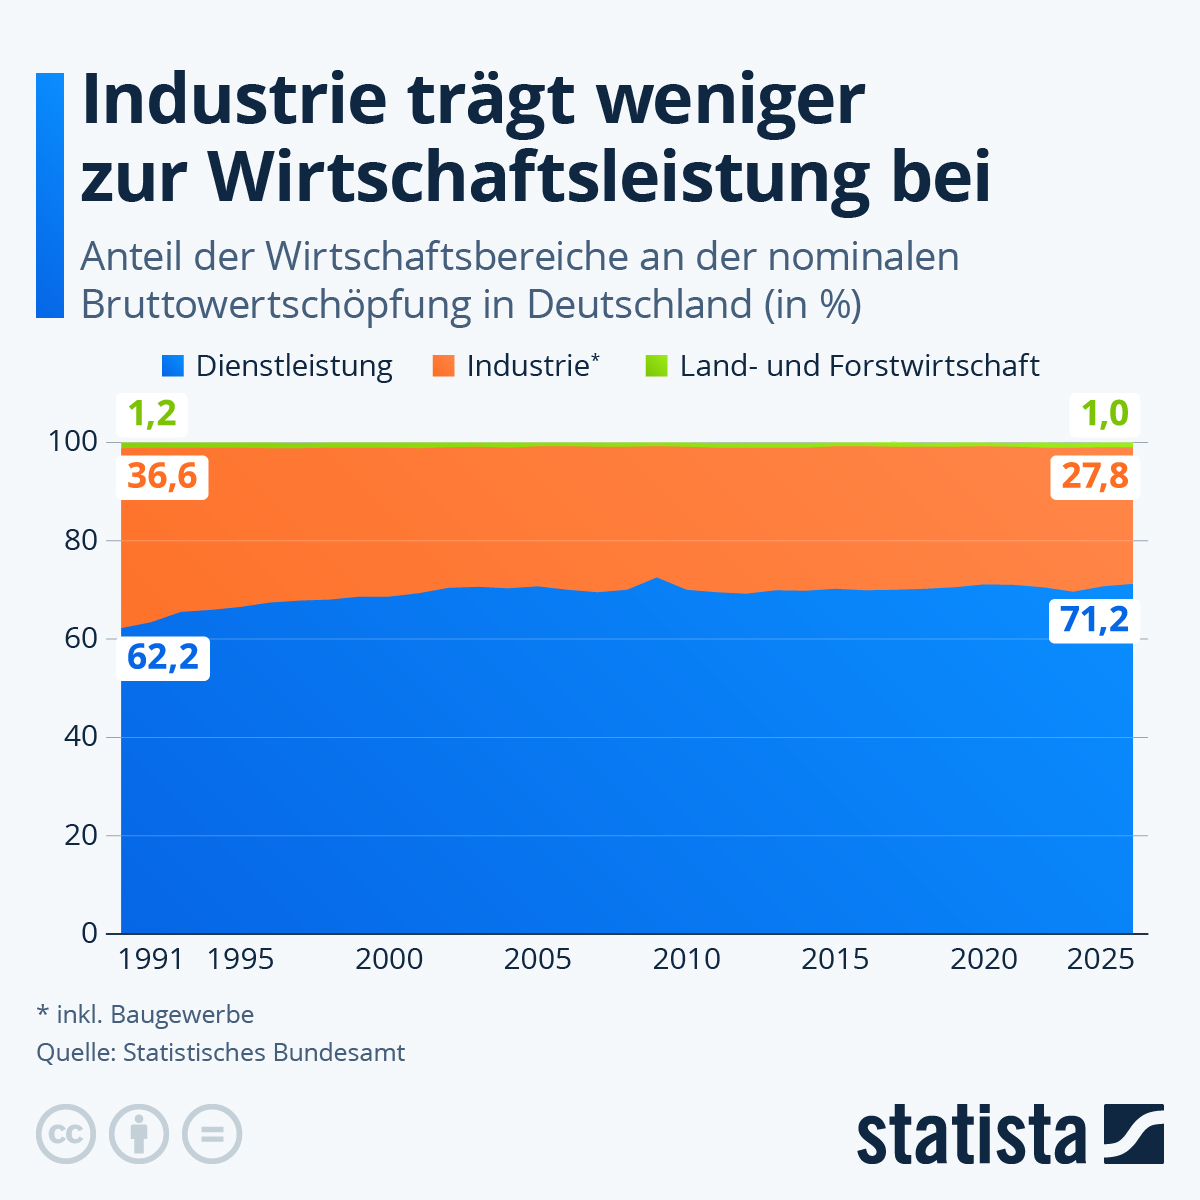
Warum das nicht stimmt, erklären wir im Anschluss: Es geht um die sogenannten Sektoren der Wirtschaft. Landwirtschaft, produzierendes Gewerbe und Dienstleistungen. Wie haben sich die Anteile der drei Sektoren verändert? Die nachfolgende Statista-Grafik stellt die Situation ab der Wiedervereinigung dar.
Unser Mehrwert für Sie: Wir sind bis 1950 zurückgegangen (Westdeutschland) und vergleichen Deutschland mit den anderen G7-Staaten, die alle als klassische Industrieländer gelten und eine ähnliche strukturelle Entwicklung nach dem Zweiten Weltkrieg genommen haben.
Infografik: Wie viel tragen einzelne Sektoren zur gesamten Wirtschaftsleistung bei? | Statista
Begleittext von Statista
Die Industrie verliert in Deutschland langsam an Bedeutung, während der Dienstleistungssektor seine dominierende Rolle in der deutschen Wirtschaft weiter ausbaut. So lag der Anteil des Dienstleistungssektors an der gesamten Bruttowertschöpfung im Jahr 1991 noch bei 62,2 Prozent – bis 2025 ist er auf 71,2 Prozent gestiegen. Im gleichen Zeitraum sinkt der Anteil der Industrie von 36,6 Prozent auf 27,8 Prozent. Das zeigt die Statista-Infografik auf Basis von Daten des Statistischen Bundesamts.
Über die Jahre zeigt sich damit ein klarer Strukturwandel: Bereits Anfang der 2000er Jahre überschreiten Dienstleistungen die Marke von 70 Prozent, während die Industrie kontinuierlich Anteile einbüßt. Die Land- und Forstwirtschaft bleibt mit rund einem Prozent weitgehend stabil und spielt gesamtwirtschaftlich nur eine untergeordnete Rolle.
Der Bedeutungszuwachs der Dienstleistungen spiegelt den Wandel hin zu einer wissens- und dienstleistungsorientierten Volkswirtschaft wider. Digitalisierung, demografische Veränderungen und die zunehmende Bedeutung von Gesundheits-, Finanz- und IT-Diensten treiben diese Entwicklung voran. Gleichzeitig könnte der sinkende Industrieanteil langfristig Fragen zur Wettbewerbsfähigkeit des Industriestandorts Deutschland aufwerfen.
Recherche
Wenn man sich die obige Grafik anschaut, könnte man denken, warum die ganze Aufregung? Die Entwicklung vom Industrie- zum Dienstleistungsland findet doch schon länger statt, und ist es in anderen Ländern nicht ähnlich, ohne dass diese an Wohlstand verlieren? Die Antwort ist, wie meistens, differenziert. Wie kam es überhaupt zu dem Nimbus (West-) Deutschlands als überragendem Industriestandort? Das klärt ein Blick auf die Tabelle, die wir haben erstellen lassen. Sie zeigt die drei oben grafisch dargestellten Sektoren von 1950 bis 1980, sodass Sie in 10-Jahres-Schritten die gesamte Nachkriegsentwicklung vor sich sehen, wenn Sie Grafik und Tabelle zusammen denken.
(früheres Bundesgebiet; 1950 ohne Berlin und Saarland).[1]
| Jahr | Landwirtschaft | Produzierendes Gewerbe | Dienstleistungen |
| 1950 | 24,6% | 42,9% | 32,5% [1] |
| 1960 | 13,7% | 47,9% | 38,3% |
| 1970 | 8,4% | 46,5% | 45,1% |
| 1980 | 5,1% | 41,1% | 53,8% |
Hätten Sie gedacht, dass fünf Jahre nach dem zweiten Weltrkeig die Landwirtschaft ein Viertel der gesamten Wertschöpfung in Westdeutschland erbracht hat? Wir waren doch erstaunt, wir hätten mit höchsten 10 Prozent gerechnet, wobei uns klar war, dass dieser Prozentsatz über die Jahre kontinuierlich abnahm.
Das produzierende Gewerbe hingegen erreichte in den früheren 1960ern seinen Peak, passend zum erwähnten Status des Industrie-Wirtschaftswunderlandes. Doch schon 1970 waren die Dienstleistungen fast gleichauf und 1980 war Deutschland schon überwiegend ein Dienstleistungsland. Diese Entwicklung setzt sich seitdem fort. Wenn auch nicht mehr in dem vorherigen Tempo, denn der Dienstleistungsanteil lag schon 1990 sehr hoch, bei mehr als 60 Prozent. Heute gibt es in der EU das Ziel, dass die Industrie mindestens 20 Prozent der Wertschöpfung der Mitgliedstaaten ausmachen soll, damit der Staatenbund nicht vollkommen deindustrialisiert wird, um das (Un-) Wort dieser Tage einzuführen. Deutschland erfüllt mit 28 Prozent Industrieanteil diesen Wert noch problemlos.
Zu berücksichtigen ist auch, dass die Grafik bereits die gesamtdeutschen Werte zeigt, und der schnelle Rückgang des Industrieanteils in den 1990ern ist auch mit der Abwicklung weiter Teile der DDR-Industrielandschaft zu begründen, während die Industrie im Westen zunächst durch die Wiedervereinigung einen Boom erlebte. Trotzdem wirkt die Entwicklung im Ganzen normal, ähnlich wie in anderen traditionellen Industrieländern.
Das große Aber kommt jetzt: Vor wenigen Jahren waren es über 30 Prozent, und man sieht auf der Grafik gut, dass es seit 2021/22 zu einem rasanten Anstieg des Dienstleistungsanteils kommt. Nicht, weil die Dienstleistungen einen so enormen Aufschwung erfahren würden, sondern, weil der Industrieanteil jetzt relativ schnell schrumpft. Und dafür sind Faktoren verantwortlich, die sich über lange Zeit entwickelt haben, wie die Strukturschwächen in Deutschland, die mangels strategischer Wirtschaftspolitik nicht behoben wurden, sondern sich vertieft haben – aber seit 2021 spielen auch die Krisen eine Rolle und beschleunigen diese Entwicklung.
Was gerne übersehen wird, auch von nicht besonders wirtschaftskundigen Journalisten: An den hoch wertschöpfenden Industriearbeitsplätzen hängen wiederum viele Jobs im Dienstleistungsbereich. Fallen die Industriearbeitsplätze weg, verschwinden auch die mit ihnen verbundenen Servicedienstleistungen.
An dieser Stelle eine Anmerkung: Der große Bereich des Handwerks teilt sich auf zwischen Industrie (z. B. Überwiegend das Bauhandwerk) und Service-Handwerksleistungen und ist daher nicht gesondert ausgewiesen.
Schauen wir uns nun an, wie Deutschland im Vergleich mit anderen G7-Staaten dasteht. Auch wenn die G7 heute nicht mehr sozusagen die wirtschaftliche Erdachse darstellen, mit den übrigen Staaten der Gruppe lässt sich Deutschland viel besser vergleichen als mit Ländern, die an einem anderen Punkt ihrer industriellen Entwicklung stehen, m. a. W., deren Industrialisierung viel später eingesetzt hat und die teilweise noch im Aufbau von Produktionskapazitäten begriffen sind.
Für den internationalen Vergleich ist die aktuelle deutsche Verteilung von rund 1/28/71 gut anschlussfähig an die G7-Daten des Statistischen Bundesamts, auch wenn die Länder je nach Quelle leicht abweichen können. Deutschland liegt mit einem Industrieanteil von 27,8 Prozent deutlich über Frankreich, den USA und dem Vereinigten Königreich, aber unter Japan; bei den Dienstleistungen liegt Deutschland bereits sehr hoch, aber nicht ganz an der Spitze.
| Land | Landwirtschaft | Industrie | Dienstleistungen |
| Deutschland | 1,0% | 27,8% | 71,2% |
| Frankreich | 1,4% | 17,5% | 70,4% |
| Italien | 1,7% | 19,5% | 78,8% |
| Japan | 0,9% | 28,6% | 69,8% |
| Kanada | 1,7% | 28,7% | 69,6% |
| Vereinigtes Königreich | 0,6% | 17,1% | 72,4% |
| Vereinigte Staaten | 0,8% | 18,5% | 80,7% |
Deutschland ist im G7-Vergleich kein reiner Dienstleistungsstaat, sondern weiterhin ein Land mit relativ starkem Industriesektor. Genau darin liegt auch die Begründung der aktuellen Debatte: Der Dienstleistungsanteil ist inzwischen groß, aber die Industrie ist im Vergleich zu Frankreich, dem Vereinigten Königreich und den USA noch auffallend wichtig. Die Statista-Grafik und der Begleittext stützen deshalb die These eines klaren Strukturwandels, nicht aber die Vorstellung eines abrupten industriellen Zusammenbruchs.
Während Frankreich und Italien ihre Industrie eher peu à peu verloren haben, sorgte im Vereinigten Königreich und in den Vereinigten Staaten eine neoliberal-radikale Politik der gewollten Deindustrialisierung und Fokussierung auf die Finanzdienstleistungen in den 1980ern für einen rapiden Abbau von Industriearbeitsplätzen, der sich in den USA trotz Trumps nach eigener Ansicht titanischen Anstrengungen auch nicht wieder hat umkehren lassen. Wir werden sehen, ob die aggressive Handelspolitik der Trump-Administration nicht so viele unerwünschte Nebeneffekte hat, dass einige Industrie-Ansiedlungserfolge wieder im negativen Sinne ausgeglichen werden.
Innerhalb der EU ist Deutschland durchaus einen Sonderweg gegangen, nicht nur unter den großen Volkswirtschaften. Länder mit noch höherem Industrieanteil sind vor allem in den Beitrittsstaaten zu finden, die nach der Wende hinzukamen, das tritt zum Beispiel auf Polen zu.
Wirken Ländern wie die USA mit ihrem hohen Dienstleistungsanteil ärmer als Deutschland? Abgesehen von der Verteilungsdebatte: nein. Denn leider gibt es ein gravierendes deutsches Problem: Die Konzentration auf die Industrie hat dazu geführt, dass zum Beispiel die Finanzindustrie Deutschlands die vermutlich schwächste aller großen Volkswirtschaften ist. Der Niedergang auf dem Sektor seit über 20 Jahren ist viel spektakulärer als bisher die Deindustrialisierung, zumindest, wenn man auf große Finanzinstitute schaut.
Und bei neuen Dienstleistungen wie all jenen, die sich in der Digitalökonomie aufgebaut haben, ist Deutschland ebenso spektakulär dabei gescheitert, mit anderen Ländern, namentlich den USA, mitzuziehen. Das heißt auch, wenn in Deutschland Industrie verlorengeht, kommt auf neuen Wirtschaftsfeldern nichts entsprechend Wertschöpfendes hinzu, was diesen Verlust ausgleichen kann. In der Hinsicht sind alle anderen G7-Staaten, außer vielleicht Italien, besser aufgestellt. Dass Deutschland vergleichsweise sparsam unterwegs war und mehr Reserven für das Umsteuern in Richtung Zukunftsinvestitionen hatte, ist ja nun auch Geschichte, dieser Vorteil wurde innerhalb weniger Jahre vernichtet. Wir schreiben das bewusst so, obwohl ja viel Geld nun auch in die Infrastruktur fließen soll – denn wir sehen nicht, dass dabei ein wirklich strategischer Ansatz vorliegt und strategisch Mängel wie jene im Bildungswesen behoben werden, die Deutschland in der weiteren Zukunft zurückwerfen werden.
Im Gegenteil. Dort, wo Zukunft gemacht wird, wird gespart. Außer in einem Bereich: Bei der Rüstung. Diese wird Deutschland aber nicht den Wachstums- und Innovationsschub bringen können, den es benötigen würde, um weiterhin ein führendes Industrieland zu sein. Viele Studien besagen, die Rüstungsindustrie als Innovationstreiber für zivile Industrien wird von der Politik gerne stark übertrieben dargestellt, um die hohen militärischen Ausgaben auch ohne konkrete Kriegsgefahr zu rechtfertigen. Außerdem scheint es derzeit so zu sein, dass die deutschen Waffenschmieden immer mehr wichtige Bauteile für Produkte der Rüstung im Ausland zukaufen müssen, weil sie selbst nicht mehr umfassend bzw. vollständig technologiefähig ist. Das wiederum mindert nicht nur die wichtige Unabhängigkeit bei der Verteidigung, sondern auch die Austauscheffekte bei Innovationen zwischen ziviler und militärischer Industrie in Deutschland.
Eine Trendwende können wir derzeit nicht erkennen. Und, ja: die Diskussion um die Deindustrialisierung ist berechtigt, weil der Abbau von Jobs in der Industrie hier nicht durch starke, innovative Dienstleistungscluster aufgefangen werden können. Die Gefahr einer dauerhaften Stagnation der deutschen Wirtschaft, wenn nicht sogar zunehmende Rezessionserscheinungen, besonders, wenn Druck von außen kommt, durch Geopolitik, durch Länder wie China, ist sehr hoch, und damit der Wohlstandsverlust für die Mehrheit vorprogrammiert – wenn nicht umgesteuert wird und die Wirtschaft in einen neuen, inklusiveren, demokratischeren Mittelstand überführt wird, der robuster ist als die extrem exportabhängige deutsche Industrie, die im Grunde ihre Basis immer noch in Produkten hat, die mehr als 100 Jahre auf dem Markt sind. Auf dem Gebiet kann man aber mit Billiglohnländern, mit immer neuen Werkbänken in aller Welt, nicht mithalten.
Wir finden es richtig, dass die Diskussion über den Industriestandort Deutschland geführt wird. Wir finden es komplett falsch, wenn sie zu Lasten der Arbeitenden geführt wird. Abbau sozialer Leistungen und Lohnverzicht sind defensive Maßnahmen und werden niemals ausreichen, um Deutschland wieder wettbewerbsfähig zu machen. Dazu wären bessere Dienstleistungen und konkurrenzfähige High-Tech-Unternehmen notwendig, in denen gut verdient werden darf. Die Diskussion wird geführt, aber sie geht wieder einmal in die falsche Richtung, weil sie nur alarmistisch, aber nicht zukunftsgerichtet ist. Die Medien leben von diesem Alarmismus, aber die Politik sollte mehr können, als die Bevölkerung ständig zu kritisieren, während sie die Setzung der richtigen Rahmenbedingungen für mehr Innovation versäumt.
TH
Entdecke mehr von DER WAHLBERLINER
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.


 DER WAHLBERLINER
